Webinar Trade Finance goes Cloud mit Finastra
Die Finanzbranche ist im Moment mit einer Vielzahl neuer Technologien konfrontiert. Technologien wie Cloud Computing und Open Banking, die großes Potential für verschiedene Geschäftsbereiche bieten und bei geschickter Verbindung sogar umso effizienter wirken.
Durch steigenden Innovationsdruck bei gleichzeitiger Gewährleistung stabiler betrieblicher Prozesse rücken diese Lösungen vermehrt in den Fokus der Banken. Insbesondere in einem sehr traditionellen – und teilweise antiquierten – Bankgeschäft wie der Handelsfinanzierung können Cloud- und Open-Banking-Angebote helfen, existierende Banklösungen zu modernisieren.
In unserem Webinar zum Themenkomplex Trade Finance beleuchten wir, wie Cloud-Computing und Open-Banking-Lösungen höhere Agilität und Flexibilität jenseits von starren IT-Strukturen bieten. Gleichzeitig gilt es, Sicherheitsbedenken und Einstiegshürden zu adressieren.
DIE THEMEN
Was verbirgt sich hinter Cloud Computing und Open Banking?
Können Cloud- und Open-Banking-Angebote helfen, existierende Banklösungen zu modernisieren?
Welche Sicherheitsbedenken und Einstiegshürden gibt es?
Hier das KOMPLETTE Webinar

ihr ansprechpartner

Referenten

Maximilian Hentschel
[früherer Mitarbeiter]

Mike Walker
Head of Sales Enablement
Corporate Banking and Payments
Finastra
Mehr über Open Banking, Cloud and Finastra

Mit der Financial Data Access Verordnung (kurz: FiDA) der Europäischen Union soll ein einheitlicher Rechtsrahmen zum Austausch von Finanzdaten geschaffen werden, der Marktteilnehmer zur Bereitstellung von kundenbezogenen Finanzdaten verpflichtet. Auf der Grundlage dieses regulatorisch geregelten Datenaustauschs soll der Weg für die Erschließung neuer innovativer Geschäftsmodelle, neuer Finanz- und Beratungsprodukte und Services in der EU geebnet werden – ein wesentlicher Schritt für die Etablierung von „Open Finance“ im europäischen Markt.

Im Rahmen der Auslagerung des Betrieb der SAP-Systeme durfte Finbridge die LfA u.a. bei der Erstellung der Auswirkungsanalyse nach MaRisk AT 8.2. und der Organisation und Durchführung der Rollout-Aktivitäten
Lesen Sie in unserer Success Story mehr zum gewählte Vorgehen und dem konkreten Mehrwert für die LfA.
Die europäische Zahlungsverkehrsinfrastruktur wird sich durch Umsetzung der ISO 20022 grundlegend verändern und bietet enorme Chancen für den Zahlungsverkehr hinsichtlich Prozesseffizienz und einer optimierten Customer Experience. Auch wenn die Integration des Standards regulatorisch nicht verpflichtend ist: Um mit den internationalen Entwicklungen Schritt zu halten, stehen auch die europäischen Finanzinstitute vor umfangreichen Umsetzungsprojekten. Wir geben einen kurzen Überblick, über die wichtigsten Fakten und Daten.
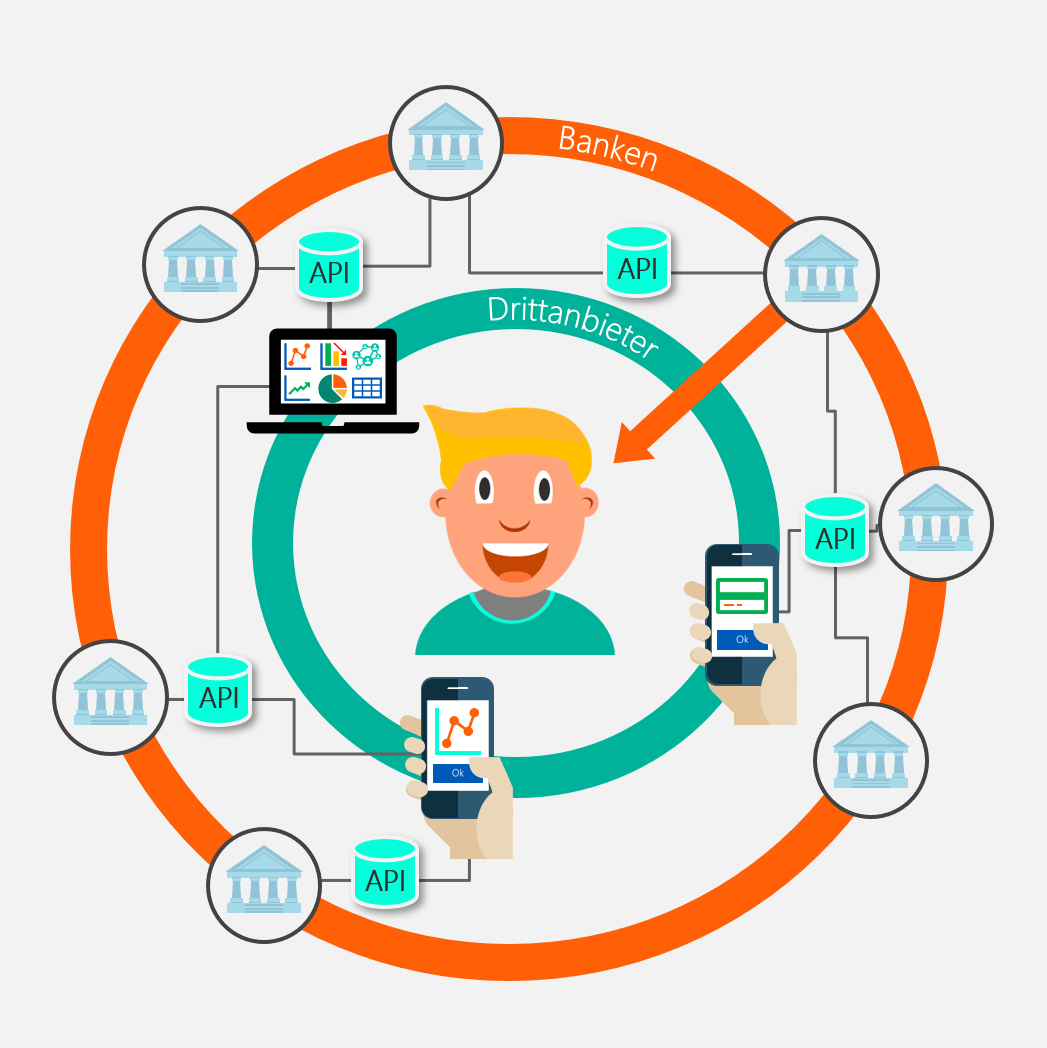
Open Banking, oder auch API-Banking ist in aller Munde. Nicht nur durch die PSD2-Richtlinie der EU, die in Kürze alle Banken in die Pflicht nehmen wird, herrscht Aufbruchstimmung. Sicher ist schon jetzt, dass das Thema die Finanzbranche nachhaltig verändern wird. Es fordert die klassischen Strukturen in der Branche heraus und hat somit Revolutionspotential.

Kaum ein Thema wird in der Finanzbranche aktuell kontroverser diskutiert als die PSD2, die „Payment Services Directive 2“ der EU. Die neue Richtlinie nimmt nun EU-weit alle Banken in die Pflicht, neue Sicherheitskonzepte und Schnittstellen umzusetzen und zwingt die Institute so indirekt, sich mit dem Thema der Marktöffnung der Branche gegenüber Drittanbieter und – im weiteren Kontext – mit der Digitalisierung und Umstrukturierung der Finanzwelt auseinander zu setzen.
Mehr INSIGHTS und Aktuelles
Am 17. September 2026 hat das SRB sein finales Kommunikationspaket veröffentlicht: die Operational Guidance for Banks on Communication in Resolution sowie einen Kommunikationsanhang zur Operational Guidance on Resolvability Testing. Anlass sind die FSB-Erkenntnisse aus den Bankenausfällen 2023, die gezeigt haben, wie schnell Einlagenabflüsse z. B. durch digitale Kanäle und soziale Medien eskalieren können.
Die Guidance richtet sich an Institute unter direkter SRB-Zuständigkeit mit Abwicklungsstrategie und konkretisiert die EfB-Prinzipien 6.1 und 6.2 auf vier inhaltlichen Ebenen: Kommunikationsplan, Governance, Koordination mit den Abwicklungsbehörden und kommunikative Implikationen von Moratorien. Gefordert ist ein operativ nutzbarer Plan für alle drei Abwicklungsphasen mit stakeholderspezifischen Strategien, definierten Ressourcen (u. a. Sprecher, Call-Center, Medienmonitoring) und Regelungen zu Offenlegung und Vertraulichkeit (MAR, Art. 84b BRRD). Hinzu kommt ein aktives Management von Fehlinformationen und Informationslecks.
Umsetzungsfrist ist der 30. April 2028; nach aktueller Planung ist ein Testing der Kommunikationspläne für 2029 vorgesehen. Institute sollten daher zeitnah eine funktionsübergreifende GAP-Analyse starten.
Unsere Kollegen Matthias Markl, Nawid Chamani und Jannis Bartikowski haben sich den finalen Report der ESMA zur Simplification des Transaction Reportings genauer angeschaut. Unser neuer Fachartikel beleuchtet, welche Anpassungen im Transaction Reporting durch die ESMA vorgeschlagen werden und welcher zeitliche Horizont hierzu vorgesehen ist.
Dieser Artikel ergänzt unsere Veröffentlichung zum selben Thema nach der Publizierung des entsprechend vorangegangenen Interim Reports der ESMA und erläutert dessen konkrete Vorschläge.
Für alle, die wissen möchten, wie die regulatorische Landschaft des Transaction Reportings von morgen aussieht - Viel Freude beim Lesen!
Datenmanagement und die Qualitätssicherung von Daten sind und bleiben ein wichtiges Thema in der Bankenwelt. Regulatoren legen nach wie vor einen Fokus darauf, bspw. auf Grundlage der MaRisk sowie BCBS 239, und auch intern wissen Bankmitarbeiter von der Wichtigkeit dieses Themas in maßgeblichen Bereichen der Banksteuerung. Sogenannte Abstimmhandlungen sollen sicherstellen, dass Daten auf den komplexen Lieferstrecken über verschiedene Systeme hinweg vollständig und korrekt verarbeitet werden. Diese existieren in verschiedenen Formen, seit es Daten gibt und entsprechend hoch sind hier teilweise die Altlasten in Form von veralteten Prozessen und Technologien. Die gute Nachricht ist: Business Intelligence (BI) Tools erlauben an dieser Stelle mittlerweile einen enormen Effizienzgewinn. Mitarbeiter benötigen um ein Vielfaches weniger Zeit zur Durchführung der Abstimmungen und gleichermaßen steigt die Qualität der Ergebnisse. Auf diese Weise kann ein echter Mehrwert für die Banken geschaffen werden.
Überraschender Startschuss der FCA: Mit der Veröffentlichung der PS26/15 läutet die britische Finanzaufsicht die 18-monatige Implementierungsphase der UK MiFIR-Reform ein. Unser neuer Finbridge Insight bietet einen fundierten Walkthrough durch die zentralen Änderungen bei RTS 22 und RTS 23 – vom Wegfall der EU-Only Instrumente über das neue T+7-Fristenregime bei UK FIRDS bis hin zu Anpassungen der Meldeschemata. Erfahren Sie, worauf es für Marktteilnehmer jetzt ankommt und wie Institute ihre Datenpipelines fit für den Go-Live am 3. April 2028 machen.
Im Zuge der Globalisierung und der damit einhergehenden Zunahme der ESG-Herausforderungen wird es zunehmend wichtiger, über nachhaltige Entwicklung zu berichten. Unternehmen sind sowohl ökonomisch als auch ökologisch und gesellschaftlich verantwortlich. Eine klare, konsistente und transparente Nachhaltigkeitsberichterstattung schafft Vertrauen, identifiziert Risiken und ermöglicht das Treffen fundierter Entscheidungen. Durch die Einführung verbindlicher Berichtspflichten sollen Unternehmen dazu angeregt werden, Verantwortung zu übernehmen und einen Beitrag zur Erreichung der globalen Nachhaltigkeitsziele zu leisten. Warum ist eine solche Berichterstattung so wichtig? Sie fördert nicht nur das Vertrauen von Investoren und Konsumenten, sondern trägt auch zur langfristigen Wettbewerbsfähigkeit von Unternehmen bei, die eine nachhaltige und zukunftsfähige Entwicklung anstreben.
In diesem Sinne ist auch die im Folgenden beschriebene Omnibus-Verordnung zu verstehen, die derzeit von der EU bearbeitet wird.
Die europäische Bankenaufsicht (EBA) nutzt Stresstests, um zu bewerten, wie widerstandsfähig Banken gegenüber wirtschaftlichen und finanziellen Schocks sind. Auf Basis der Ergebnisse lassen sich damit potenzielle Schwachstellen frühzeitig erkennen.
Für den EU-weiten EBA-Stresstest 2027 wurden schon Entwürfe der Methodik, der Templates und der Template-Guidance veröffentlicht, um den Banken eine ausreichende Vorbereitungszeit zu ermöglichen. In diesem Insight stellen wir eine Übersicht inklusive einer voraussichtlichen Timeline des Stresstests 2027 dar, erläutern die wesentlichen Änderungen gegenüber dem vorherigen Stresstest 2025 und gehen detaillierter auf die neuen Templates im Bereich Klimarisiken ein.
Nachdem das SRB am Jahresanfang eine neue Operational Guidance zum Themenkomplex Geschäftsreorganisationsplan (Business Reorganisation Plan, BRP) zur Konsultation gestellt hat, wurde die finale Operational Guidance on the Business Reorganisation Analysis Report am 31. Juli 2026 veröffentlicht. Nachfolgender Beitrag stellt die grundsätzlichen Inhalte der neuen Operational Guidance dar und zeigt mögliche Implementierungsaufwände auf.

Die EU-Bankenunion verstehen – ein neuer Insight von Finbridge
Unser Kollege Simon Gläser hat sich die regulatorische, institutionelle und politische Integration der europäischen Bankenunion genauer angeschaut. Unser neuer Fachartikel beleuchtet, wo die EU-Bankenunion heute steht: von der Entstehung in der Finanzkrise 2008 über die Aufsichtsarchitektur der EZB und des SRB bis hin zu offenen Baustellen wie der gemeinsamen Einlagensicherung EDIS.
Der Beitrag zeigt, warum der aktuelle Übernahmeversuch der UniCredit an der Commerzbank ein Spiegelbild des Spannungsfeldes zwischen nationalem Interesse und dem erklärten Ziel eines echten europäischen Bankenmarktes ist. Ergänzend werfen wir einen Blick auf neue regulatorische Entwicklungen rund um Krypto, ESG und das Meldewesen-Reformvorhaben IREF.
Für alle, die verstehen möchten, wie europäische Finanzmarktregulierung funktioniert – Viel Freude beim Lesen!
Am 11. Mai 2026 hat das Single Resolution Board (SRB) seine neue Operational Guidance for Banks on Liquidity and Funding in Resolution zur Konsultation gestellt. Ziel der neuen Guidance ist es, die bislang getrennt veröffentlichten Vorgaben zu den einzelnen Prinzipien der Dimension 3 der Expectations for Banks (EfB), welche veröffentlicht wurden, in einem konsolidierten Dokument zusammenzuführen. Die Struktur der Guidance orientiert sich hierbei an den drei Prinzipien, sodass jedem Prinzip ein eigenes Kapitel gewidmet ist. Die Konsultation läuft bis zum 6. Juli 2026.
Mit dem Digital Operational Resilience Act (DORA) vollzieht sich ein grundlegender Perspektivwechsel für Finanzinstitute: Marktdatenanbieter werden regulatorisch nicht länger primär als klassische Drittdienstleister betrachtet, sondern gelten künftig als integraler Bestandteil der kritischen digitalen Infrastruktur in Form von IKT-Drittdienstleistern. In diesem Beitrag wird die regulatorische Neubewertung in unserem neuesten Insight erläutert, um aufzuzeigen, warum Datenfeeds heute essenzielle, steuerungsrelevante Leistungen sind. Um diese komplexen Koordinationsaufgaben künftig erfolgreich zu meistern, wird ein ganzheitlicher Auslagerungsmanagement-Ansatz in fünf Phasen, der operative Stabilität und regulatorische Compliance vereint.
Die EBA veröffentlichte am 10.04.2026 ein Konsultationspapier zur Vereinfachung und Harmonisierung des Meldewesens. Zusätzlich sollen Datenlücken geschlossen und die Datengrundlage für Stresstests verbessert werden. Zusammengefasst handelt es sich um ein umfangreiches Änderungspaket des europäischen Meldewesens. Unser Team stellt die wesentlichen Auswirkungen in den einzelnen Meldebereichen dar.
Die EU-Bankenunion verstehen – ein neuer Insight von Finbridge
Unser Kollege Simon Gläser hat sich die regulatorische, institutionelle und politische Integration der europäischen Bankenunion genauer angeschaut. Unser neuer Fachartikel beleuchtet, wo die EU-Bankenunion heute steht: von der Entstehung in der Finanzkrise 2008 über die Aufsichtsarchitektur der EZB und des SRB bis hin zu offenen Baustellen wie der gemeinsamen Einlagensicherung EDIS.
Der Beitrag zeigt, warum der aktuelle Übernahmeversuch der UniCredit an der Commerzbank ein Spiegelbild des Spannungsfeldes zwischen nationalem Interesse und dem erklärten Ziel eines echten europäischen Bankenmarktes ist. Ergänzend werfen wir einen Blick auf neue regulatorische Entwicklungen rund um Krypto, ESG und das Meldewesen-Reformvorhaben IREF.
Für alle, die verstehen möchten, wie europäische Finanzmarktregulierung funktioniert – Viel Freude beim Lesen!
Das SRB hat das finale Paket zu Separability und Transferability veröffentlicht und dabei zentrale Forderungen der Bankenbranche nach mehr Proportionalität und Vereinfachung berücksichtigt. Die Anforderungen wurden verschlankt, mit einem stärkeren Fokus auf aggregierte, qualitative Ansätze anstelle granularer, quantitativer Analysen. Die Umsetzung soll iterativ und proportional bis Ende des Resolution-Planning-Cycles 2027 in engem Austausch mit den IRTs erfolgen.
Unsere Finbridge Experten haben im Auftrag der SAP Fioneer die Implementierung des Regulatory Reportings mit FSDM und Abacus360 in der NordLB erfolgreich unterstützt. Lesen Sie hierzu gern die folgende Success Story. Für einen tiefergehenden Einblick stehen wir Ihnen sehr gern zur Verfügung.