Update zum ESMA Holistic Review / ESMA Simplification
Photo by Mika Baumeister on Unsplash, Download 08.04.2026
Finaler Report zur ESMA Simplification
Am 02. Juli 2026 hat die ESMA ihren Final Report zum Thema „On the Call for Evidence on a comprehensive approach for the simplification of financial transaction reporting“ veröffentlicht und hat damit ihre Empfehlungen zur Ausgestaltung regulatorischer Meldeanforderungen im europäischen Kapitalmarkt definiert.
Dieser Beitrag schließt damit direkt an den am 14. Juli 2026 veröffentlichten Artikel (zum Interim Report) an und präzisiert dabei die Vorschläge bzgl.
Ziellösung
Übergang zur Ziellösung
Weiteres Vorgehen der ESMA (u.a. Abstimmung mit EU-Institutionen)
Zeitplan zur regulatorischen Implementierung
der ESMA. Diese Vorschläge basieren dabei, zusätzlich zu den im Interim Report vorhandenen Informationen, im Final Report auf einer Cost-Benefit-Analysis (CBA) der verschiedenen Ansätze.
ESMA Simplification in zwei Schritten
Entgegen dem Interesse der VÖB schlägt die ESMA vor, nicht in einem Schritt direkt in die Ziellösung überzugehen, sondern einen weiteren Schritt mit mehreren Zwischenlösungen einzubauen. Die Zwischenlösungen bestehen aus acht unabhängigen Maßnahmen und sollen laut ESMA vollständig kompatibel mit der Ziellösung sein und sogar den Übergang in die Ziellösung unterstützen.
Bevor wir auf die Details der Ziel- / Zwischenlösungen eingehen und deren Bedeutung für Marktteilnehmer einschätzen, zeigen wir zunächst den „Fahrplan“ der ESMA und die wichtigen dazugehörigen Meilensteine auf.
Zeitstrahl
Der aktuelle Fahrplan der ESMA sieht vor, dass bis 2031 alle Marktteilnehmer auf Basis des vereinfachten Regimes melden müssen. Vorab werden für kurz- / mittel- / langfristige Umsetzungen zu verschiedenen Stichtagen Zwischen- / Ziellösungen regulatorisch umgesetzt.
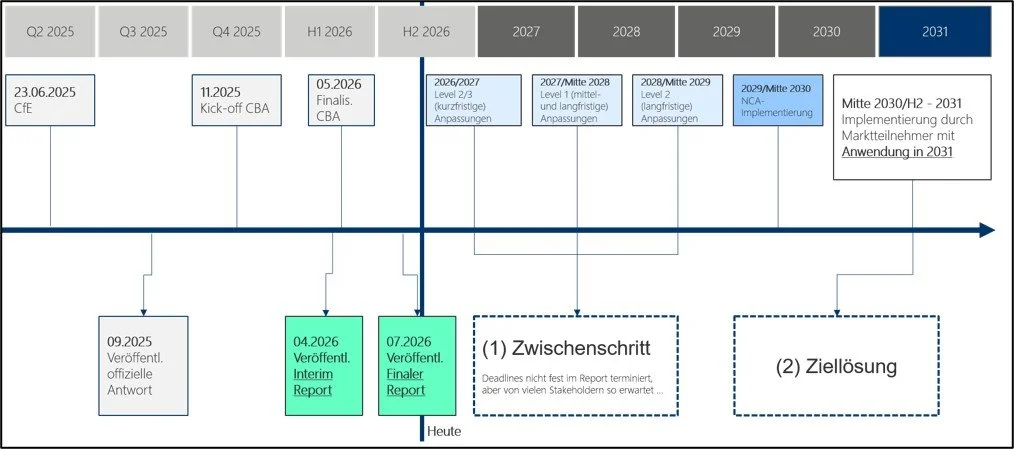
Abbildung 1: Zeitstrahl ESMA Simplification
ESMA - Was kommt als nächstes?
Da es sich im Final Report bisher nur um Empfehlungen der ESMA handelt, müssen diese noch durch die EU-Institutionen bestätigt werden, sodass eine regulatorische Umsetzung erfolgen und der daraus resultierende Lösungsansatz realisiert werden kann.
Genauer müssen durch die ESMA mindestens die nächsten folgenden vier Schritte durchgeführt werden:
Nächste Schritte ESMA (jetzt - 2029)
Abstimmung der Empfehlungen mit den EU-Institutionen
Erforderliche Anpassungen der relevanten Gesetzgebung
Stufenweise Umsetzung des “Report-Once”-Ansatzes in enger Zusammenarbeit mit Industrieexperten
Entwicklung harmonisierter Reporting-Templates, Datenstandards und effizienter Meldeinfrastrukturen
Ziellösung
Als langfristige Lösung empfiehlt die ESMA die Option 2a aus dem zuvor veröffentlichen Interim Report. Dieser Ansatz basiert auf dem „Report-Once“ Prinzip und integriert die drei Regime EMIR, MiFIR26 und SFTR in ein einheitliches Framework. Der Übergang soll dabei schrittweise und im Austausch mit Marktteilnehmern und den zuständigen Behörden stattfinden. Unterstützt wird dieser Ansatz gegebenenfalls durch weitere Konsultationen, technische Analysen und zusätzliche Kosten-Nutzen-Analysen.
Für Marktteilnehmer sind in der Ziellösung dabei nach aktuellem Kenntnisstand folgende (von der ESMA empfohlene) Punkte bzw. Änderungen zu beachten:
Ziellösung
Ein Meldeframework für EMIR, SFTR, MiFIR26 und ein einheitliches
Meldetemplate für die einzelnen Produkte mit Go-Live in 2031Jedes Produkt wird nur einmal gemeldet; Produktscope bleibt identisch
Ermittlung Melderelevanz pro Produkt einheitlich
Nur noch eine Schnittstelle zur Abgabe und Rückmeldung mit ESMA
Weniger Doppelmeldungen und weniger Abgleiche
Mehr Proportionalität und risikobasierte Aufsicht
Im Folgenden werden die genannten Anforderungen und Vereinfachungen, sowie der schrittweise Ansatz zur regulatorischen Umsetzung und ein mögliches Architekturbild zum Meldeprozess dargestellt bzw. genauer erläutert.
Etablierung eines „Report-Once“-Frameworks über die verschiedenen Melderegime hinweg
Die ESMA möchte ein einziges Reporting Modell erstellen (Report-Once Prinzip), mit welchem die Marktteilnehmer ihre Reports vereint über einen einzelnen Meldeweg verarbeiten können. Das Modell vereint dabei grundsätzlich (inkl. eventueller kommender Anpassungen) die Daten von EMIR, MiFIR26 und SFTR, wodurch künftig produktorientierte Meldungen entstehen, statt regimeorientierte Reports.
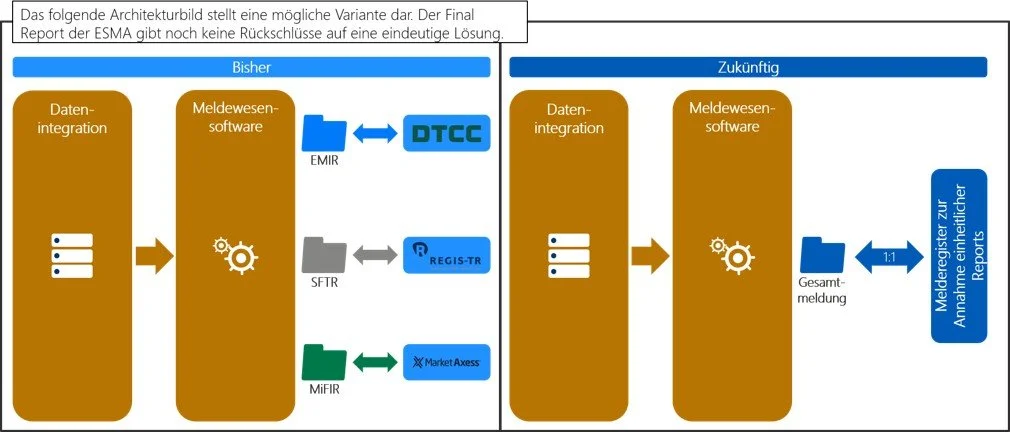
Abbildung 2: Vereinfachtes mögliches Architekturbild für neues Gesamtreporting
Vereinfachung der Meldetemplates zur Erzeugung einheitlicher Strukturen der Reports und Vermeidung des Doppelreportings
Die regulatorischen Level-1 Texte sollten eine Rechtsgrundlage für den schrittweisen Abbau paralleler Meldewege und -infrastrukturen schaffen, um doppelte Meldepflichten und die damit verbundenen technischen Verbindungen, Einreichungsstellen und Kontrollrahmen zu beseitigen. In diesem Zusammenhang sollte das Framework die Zusammenführung bestehender Meldeinfrastrukturen im Rahmen von MiFIR26, EMIR und SFTR zu einer einzigen Art von Meldeinfrastruktur ermöglichen und gleichzeitig die Kontinuität des aufsichtsrechtlichen Zugangs zu relevanten Daten gewährleisten.
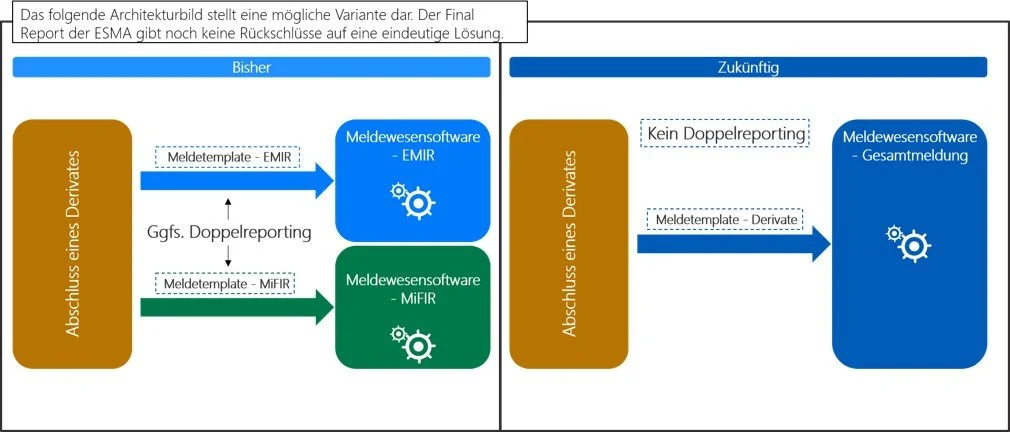
Abbildung 3: Kein Doppelreporting – Bsp. Derivate Kontrakte
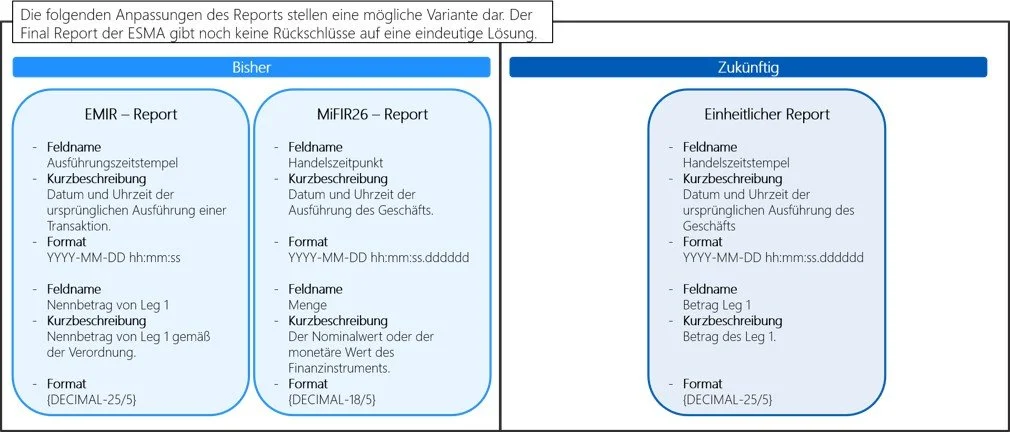
Abbildung 4: Einheitliche Meldetemplates – Bsp. Derivate Kontrakte
Schrittweise Umsetzung der integrierten Berichterstattung
Die regulatorischen Level-1 Bestimmungen sollten einen schrittweisen Umsetzungsansatz ermöglichen, der zunächst mit einem Umsetzungsmodell beginnt, das als ersten Schritt auf eine weitere Reduzierung der Meldekanäle abzielt, während gleichzeitig im Laufe der Zeit eine Weiterentwicklung hin zu stärker integrierten Lösungen möglich bleibt. Ein solcher Ansatz würde eine kosteneffiziente Umsetzung unterstützen und gleichzeitig Flexibilität für künftige Entwicklungen bei Reportingformaten, Datenmodellen und Übertragungsprotokollen bieten. Dies würde auch erfordern, auf Level-1 übergeordnete Reportinggrundsätze und wesentliche Anforderungen zu definieren, dabei jedoch detaillierte technische Spezifikationen zu vermeiden, um Flexibilität und Anpassungsfähigkeit im Laufe der Zeit zu bewahren.
Als erster Schritt sollten die Level-1 Rechtsvorschriften die Grundlagen für die Umsetzung der oben genannten Grundsätze schaffen und dabei Änderungen enthalten, die die folgenden zentralen Empfehlungen widerspiegeln:
Schaffung eines entsprechenden Level-1 Mandats für die Entwicklung integrierter Vorlagen. Auf Level-1 sollte im Rahmen von MiFIR, EMIR und SFTR ein Mandat für die ESMA vorgesehen werden, auf Level-2 und 3 eine konsolidierte Meldearchitektur zu entwickeln, einschließlich integrierter Vorlagen, harmonisierter Datendefinitionen und einheitlicher Validierungsprozesse.
Schaffung einer Rechtsgrundlage für eine einheitliche Art von Meldeinfrastruktur auf der Grundlage optimierter Meldefunktionen. Die ESMA empfiehlt die Einführung von Bestimmungen auf Level-1 Ebene, um eine einheitliche Art von Meldeinfrastruktur zu ermöglichen. Solche Bestimmungen sollten sicherstellen, dass das integrierte Meldemodell mit den unterschiedlichen Anwendungsbereichen und Anwendungsfällen der Meldepflichtigen gemäß MiFIR, EMIR und SFTR kompatibel bleibt.
Mögliche Architekturdarstellung - Vereinfacht
Die obigen Punkte bieten noch keine genaue Grundlage, um eine eindeutige Softwarearchitektur zu konzipieren, weshalb im Folgenden auf Basis der vorhandenen Informationen lediglich eine mögliche Option dargestellt wird. Dabei ist nach aktuellem Stand eine wesentliche Vereinfachung der Architektur vorgesehen und möglich.
Künftig soll nur noch eine zentrale Schnittstelle aus der Meldesoftware heraus erforderlich sein. Ein einheitliches Meldeframework für alle relevanten Daten sowie ein konsolidierter Satz an Meldetemplates ermöglichen eine deutlich vereinfachte Erstellung regulatorischer Reports. Dadurch lassen sich auch die Batch-Prozesse innerhalb der Meldesoftware effizienter und standardisierter gestalten.
Ein weiterer Vorteil liegt in der Bündelung der regulatorischen Anforderungen. Diese werden künftig nicht mehr getrennt in den drei Regimen EMIR, MiFIR und SFTR betrachtet und umgesetzt, sondern in einem übergreifenden Ansatz zusammengeführt. Dadurch reduziert sich der Aufwand für die Pflege und Weiterentwicklung der Meldesoftware. Weniger notwendige Releases führen wiederum zu einer Senkung der laufenden Betriebs- und Entwicklungskosten.
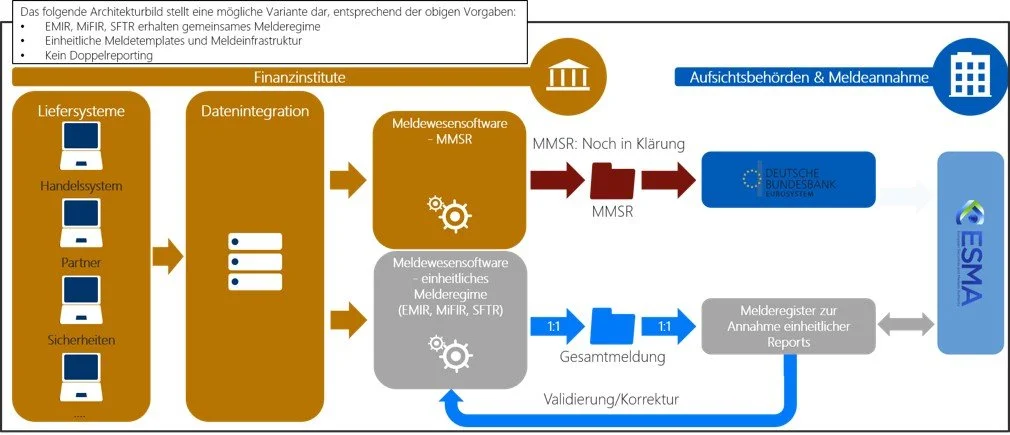
Abbildung 5: Mögliche vereinfachte Zielarchitektur
Zwischenlösungen
Zwar bieten die im Rahmen der CfE und der CBAs gesammelten Erkenntnisse eine solide Grundlage für die Umsetzung des „Report-Once“-Szenarios, doch wird dessen Umsetzung zwangsläufig Zeit sowie erhebliche einmalige Anpassungen sowohl seitens der Marktteilnehmer als auch seitens der Behörden erfordern. Vor diesem Hintergrund hält es die ESMA für unerlässlich, diesen Ansatz durch ein gezieltes Bündel eigenständiger Maßnahmen zu ergänzen, die kurzfristig umgesetzt werden können und direkt auf einige der von den Interessengruppen identifizierten wichtigsten Kostenfaktoren abzielen. Während diese Szenarien alternative strukturelle Wege darstellen, handelt es sich bei den in diesem Abschnitt dargelegten Maßnahmen um gezielte Aktionen.
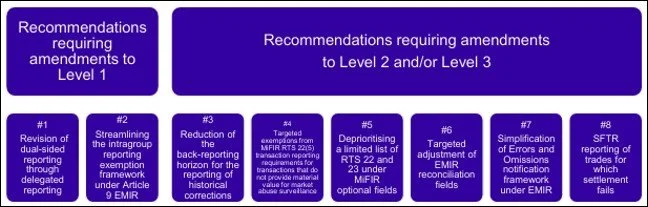
Abbildung 6: Unabhängige Zwischenmaßnahmen
Die ESMA hat zu den Ansätzen folgende Vorschläge:
Revision des Dual-Sided Reportings
Ausgangssituation
Das Marktecho spiegelt der ESMA wider, dass insbesondere NFCs durch die Reportingpflichten belastet werden.
Die ESMA hingegen verweist auf die Wichtigkeit des Dual-Sided Reportings zur Erkennung von Unstimmigkeiten, Überwachung der Finanzmarktstabilität und Erkennung von Marktmanipulationen. Eine Aussetzung des Dual-Sided Reportings ist somit ausgeschlossen.
Kurzfristige Entlastungen werden in der Konstellation FC und NFC+ gesehen, in denen die FC die Pflichtdelegation erhalten soll.
Zielbild
Die ESMA wird SFTR 4(3) und die EMIR 9(1a) wie folgt erweitern:
Ausweitung der gesetzlichen Pflichtdelegation auf alle Transaktionen zwischen FC und NFC (inkl. NFC+). Die FC übernimmt pauschal die Meldung für beide Seiten.
Hierbei kommen dieselben Mechanismen wie bereits in der Konstellation FC und NFC- zum Einsatz:
Der FC ist juristisch verantwortlich für die Abgabe und den Inhalt der Meldung.
Der NFC ist verpflichtet, dem FC jene Informationen zuzuliefern, die nur dem NFC vorliegen.
Weiterhin strebt die ESMA die Umsetzung des Grundsatzes der „most sophisticated“ Counterparty bei der Pflichtdelegation an. Dieser soll bei NFC-NFC und bei FC-FC Deals zu Einsatz kommen. Eine Umsetzung dessen wird im Rahmen des Report-Once Frameworks erwartet.
Vereinfachungen im Intragroup Reporting der EMIR
Ausgangssituation
Nach Artikel 9 der EMIR-Verordnung können Intragroup Geschäfte vom Derivatereporting ausgenommen werden, wenn eine Reihe von Bedingungen erfüllt ist. Hierzu gehören u.a.:
Die Benachrichtigung aller relevanten NCAs (oft auch mehrere).
Das Erhalten einer positiven Rückmeldung aller NCAs oder die Freigabe durch ausbleibenden Widerspruch innerhalb von 3 Monaten.
Bei Inanspruchnahme der Ausnahme müssen die ausgenommenen Unternehmen ihre gemeinsamen aggregierten Nettopositionen wöchentlich an die Aufsicht melden.
Kritik an der vom Markt wertgeschätzten Intragroup-Ausnahme besteht vor allem bzgl. folgender Punkte:
Uneinheitliches Beantragen der Ausnahme bei mehreren NCAs.
Die damit verbundenen, teils monatelangen Wartezeiten, bis die Ausnahme durch ist.
Der Umstand, dass bei jeder Änderung der Unternehmensstruktur die Ausnahme neu beantragt werden muss.
Die Frequenz der Meldung der aggregierten Nettopositionen.
Zielbild
Die ESMA möchte das Framework nun dahingehend verbessern:
Zentralisierung des Ausnahmeantrags. Statt mehrere Anträge zu benötigen, wird ein zentralisiertes Verfahren verwendet, welches für die gesamte Unternehmensgruppe gilt und alle relevanten NCAs einbezieht.
Wegfall der 3 Monats Frist bzgl. der widerspruchfreien Zeit. Intragroup Ausnahmen gelten nach der Anpassung sofort, sobald sie formkorrekt eingereicht wurden. Bei der nachfolgenden Prüfung wird den NCAs jedoch das Recht eingeräumt, bei Unstimmigkeiten die Ausnahme zu entziehen. Dies stellt insbesondere für Unternehmen mit häufigen Strukturwechseln eine Erleichterung dar.
Die Reportingfrequenz der aggregierten Positionen wird von wöchentlich auf monatlich angepasst.
Reduzierung des Backreporting Zeitraumes von 5 auf 3 Jahre
Ausgangssituation
Im Status quo gilt, dass Geschäfte in MIFIR bei Meldefehlern oder DQ-Problemen bis zu 5 Jahre rückwirkend korrigiert werden müssen. In der SFTR und EMIR gilt dies sogar ohne zeitliche Befristung.
Die Marktteilnehmer nehmen dies sowohl operativ als auch auf IT-Seite als Kostentreiber wahr.
Eine Abwägung der ESMA hat ergeben, dass der Wert historischer Daten insbesondere in der Zeitspanne 4 bis 5 Jahre wenig zu ihren Aufsichtsaufgaben beiträgt.
Somit wird eine Angleichung an MIFIR UK angestrebt, bei der der Zeitraum für das Backreporting von 5 auf 3 Jahren verkürzt wird.
Achtung: Backreporting Pflicht ≠ Record Keeping Pflicht!
Zielbild
Die ESMA strebt nun an:
Den Backreporting Horizont der MIFIR von 5 auf 3 Jahre zu verkürzen.
Es wird jedoch eine Hintertür implementiert, sodass in Fällen schwerwiegender Verdachtsmomente auch Daten für einen Zeitraum von bis zu 5 Jahren angefordert werden können.
EMIR und SFTR sollen dann im Zuge der „Target Solution“ (ca. 2030) folgen.
Wegfall der Meldepflicht für bestimmte MIFIR26 Geschäftsfälle
Ausgangssituation
Die ESMA hat einige Verbesserungen für RTS 22 ATR 5 bezüglich der Ausnahmen für meldepflichtige Geschäfte festgestellt. Die 3 Schlüsselmaßnahmen sind:
Ausweitung der bestehenden Ausnahme für die Ausgabe und Rücknahme von Fondsanteilen, sodass diese auch Transaktionen abdeckt, die von Fondsmanagern durchgeführt werden.
Bisher waren nur die Transaktionen zwischen Fondgesellschaft & Anleger ausgenommen.
Befreiung bestimmter Kapitalmaßnahmen (Corporate Actions), die für Zwecke der Marktmissbrauchsbekämpfung nicht wesentlich sind, während die Meldepflicht für Schlüsselereignisse wie Börsengänge (IPOs), Fusionen oder Übernahmeangebote sowie Platzierungen beibehalten wird.
Da die Meldung dem Zweck der Marktmissbrauchsbekämpfung dient, werden Marktmaßnahmen, bei denen der Kunde keinen Handlungsspielraum hat, von der Meldepflicht befreit. Hierzu zählen beispielsweise Aktiensplits, Namensänderungen, ISIN-Änderungen.
Vereinfachung des Melderahmens für Mitarbeiteraktienprogramme (Employee Share Incentive Plans) durch die Einführung höherer Schwellenwerte
Bisher führen Mitarbeiteraktien zu Meldepflichten. Hierfür sollen vereinfachende Schwellenwerte eingeführt werden.
Zielbild
Die ESMA plant somit:
Den Artikel 2(5)(g) der MiFIR anzupassen, sodass auch Fondsmanager Transaktionen abgedeckt werden.
Die Artikel RTS 22(5)(i) und (n) auszuweiten, sodass die Meldepflicht für technische Geschäfte, die kein Marktmissbrauchspotential haben, wegfällt.
Eine Ausnahme für die Ausgabe von Mitarbeiteraktien einzuführen (z.B. 2000€ pro Mitarbeiter pro Monat) und im Zuge dessen auch die Aggregationspflichten unter Artikel 2(5)(m) anzupassen. Hierdurch fallen Meldungen für substanziell viele low Risk Transaktionen weg.
Depriorisierung optionaler Felder gemäß MiFIR RTS 22 und 23
Ausgangssituation
Eine Analyse der ESMA hat ergeben, dass einige Felder der MIFIR RTS 22 (MIFIR26) und der RTS 23 (Referenzdatenmeldung) von den Aufsichtsbehörden nicht verwendet werden und daher eine Depriorisierung (Wegfall) dieser Felder erfolgen kann.
Zielbild
Die ESMA möchte zeitnah folgende Felder depriorisieren/wegfallen lassen, unter dem Vorbehalt, dass die interne Analyse nahelegt, dass der Wegfall nicht zu DQ-Problemen führt:
| Feld | Feldname | Ansatz zur Depriorisierung |
|---|---|---|
| RTS 22: F32 | Derivative notional increase/decrease | Für alle gemeldeten Daten |
| RTS 22: F50 | Option type | Für alle gemeldeten Daten |
| RTS 22: F53 | Option exercise style | Für alle gemeldeten Daten |
| RTS 22: F62 | Short selling indicator | Für alle gemeldeten Daten |
| RTS 22: F63 | OTC post-trade indicator | Nur für folgende Werte:
• ‘LRGS’ = Post-trade large-in-scale transactions • ‘ILQD’ = Illiquid instrument transaction • ‘SIZE’ = Above specific size transaction |
| RTS 23: F23 | Seniority of the bond | Für alle gemeldeten Daten |
| RTS 23: F30 | Option type | Für alle gemeldeten Daten |
| RTS 23: F33 | Option exercise style | Für alle gemeldeten Daten |
Vereinfachung bezüglich der EMIR-Reconciliation (Pairing & Matching)
Ausgangssituation
Die ESMA hat festgestellt, dass die Marktteilnehmer im Rahmen der Reconciliation bei einigen Felder erhebliche Probleme beim Abgleich haben. Weiterhin beklagten sich die Marktteilnehmer über den großen Aufwand, den dieses Thema bindet.
Zielbild
Die ESMA betont, dass das Reconciliation Framework weiterhin gültig und anzuwenden ist. Um die operativen Probleme der Marktteilnehmer zu lindern, möchte die ESMA einige Felder vom Pairing & Matching ausnehmen.
Insbesondere das Freitextfeld 2.16 ‘Name of the underlying index’ steht dabei im Fokus.
Die ESMA betont, dass diese Erleichterungen nur umgesetzt werden, wenn eine weiterführende Prüfung ergibt, dass die Aufsichtsaufgaben der ESMA durch die Erleichterungen nicht gefährdet werden.
Vereinfachungen des Error- & Omissions-Notification Frameworks der EMIR
Ausgangssituation
Marktteilnehmer haben geäußert, dass insbesondere der infrastrukturelle Aufwand für das Tracking des Error- und Omissions-System (E&O) von EMIR zu erheblichen Aufwänden führt.
Reminder: E&O ist die Systematik, mit der auf Basis der absoluten und prozentualen Anzahl abgewiesener Meldungen festgestellt werden soll, ob aufgrund systematischer DQ-Probleme eine Meldung an die ESMA erfolgen muss. Die Auswertung erfolgt auf rollierender 12-Monats-Basis.
Im Fokus standen dabei weniger der Meldeprozess bei systematischen DQ-Problemen als vielmehr die konstant anfallenden Trackingaufwände.
Zielbild
Die ESMA erkennt den Punkt an und möchte durch eine Anpassung der Level-3 Guidance gegensteuern. Hierbei soll der Fokus auf folgende Punkte gelegt werden:
Einfachere Thresholds
Eine Vereinfachung der Evaluierung dieser Grenzen
Dies soll zu einer geringeren operativen Belastung führen.
Vereinfachungen SFTR für Trades mit Settlement Fail
Ausgangssituation
Marktteilnehmer haben sich bezüglich der Doppelbelastung durch SFTR & CSDR beschwert.
In der SFTR werden SFT-Trades auf Transaktionsbasis gemeldet.
In der CSDR werden Settlement Fails erfasst.
Dies führt zu unnötigen Doppelreportings im Rahmen der SFTR für Trades, deren Settlement fehlschlägt.
Zielbild
Die ESMA weist darauf hin, dass SFTR (Messung des systemischen Risikos) und CSDR (Messung Settlement Effizienz) unterschiedliche Ziele verfolgen. Als Vereinfachung strebt sie folgenden Kompromiss an:
Wegfall der Reportingpflicht für SFTR-Trades, bei denen das Settlement bis zur Reporting-Deadline (T+1) fehlschlägt.
Ihr direkter Draht zu uns:
Sie planen ein Projekt oder möchten sich unverbindlich zu diesem Thema austauschen? Wir sind für Sie da!
Unser interdisziplinäres Netzwerk aus naturwissenschaftlicher und wirtschaftlicher Expertise freut sich darauf, Sie kennenzulernen und Ihr Anliegen gemeinsam voranzubringen.
Kontaktieren Sie uns – wir freuen uns auf den Dialog!
Quellen
[1] „ESMA Interim Report,“ 2026. [Online].Available: Interim report on the Call for Evidence on a comprehensive approach for the simplification of financial transaction reporting.
zuletzt abgerufen am 11.09.2026.
[2] ESMA Final Report,“ 2026. [Online]. Available: Final Report on the Call for Evidence on a comprehensive approach for the simplification of financial transaction reporting.
zuletzt abgerufen am 11.09.2026.



Finbridge veröffentlicht ein Poster zu Geopolitischen Risken und deren Auswirkungen & Risken für Banken. Betrachtet wurden neben den Risikotreibern und Wirkungskanälen auch die Indikatoren der Bankrisiken sowie die Ergebnisse des EZB Stresstest 2026.