KI-basierte Bewertung von Darlehen mit Kündigungsrechten nach § 489 BGB
Foto von Marcellin Steinhaus auf Unsplash, Download am 30.10.2026
Von der Herausforderung zur innovativen Lösung
Tausende VaR-Szenarien, ein neuronales Netz und ein überzeugender Ansatz: Finbridge hat die NRW.BANK bei einer KI-basierten Bewertungsmethode für Kündigungsrechte aus Darlehen gemäß § 489 BGB fachlich unterstützt.
Das Ergebnis: eine deutliche Beschleunigung der Bewertung bei vergleichbarer Genauigkeit gegenüber dem etablierten Referenzmodell. Der Bewertungsprozess ist vollständig automatisiert, die fachliche und technische Einführung erfolgreich abgeschlossen. Wie das gelungen ist und warum sich der Ansatz auch für andere Produkte eignet, zeigt das folgende Praxisbeispiel.
Deutlich schnellere Bewertungen bei vergleichbarer Genauigkeit gegenüber dem Referenzmodell.
Praxisbeispiel: KI-basierte Bewertung von Kündigungsrechten aus Darlehen gemäß § 489 BGB: Ein Anwendungsfall bei der NRW.BANK
Darlehen gemäß § 489 BGB beinhalten ein gesetzliches Sonderkündigungsrecht, welches es Kreditnehmern ermöglicht, ein festverzinsliches Darlehen grundsätzlich zehn Jahre nach vollständigem Empfang des Darlehens mit einer Frist von sechs Monaten vorzeitig zurückzuzahlen [1]. Aus finanzmathematischer Sicht entsteht dadurch ein optionaler Charakter, der in seiner Struktur einer amerikanischen Option entspricht. Eine risikoadäquate Bewertung erfordert daher spezialisierte Verfahren, welche sich eng an die Methodik der Bepreisung klassischer „Amerikaner“ anlehnen.
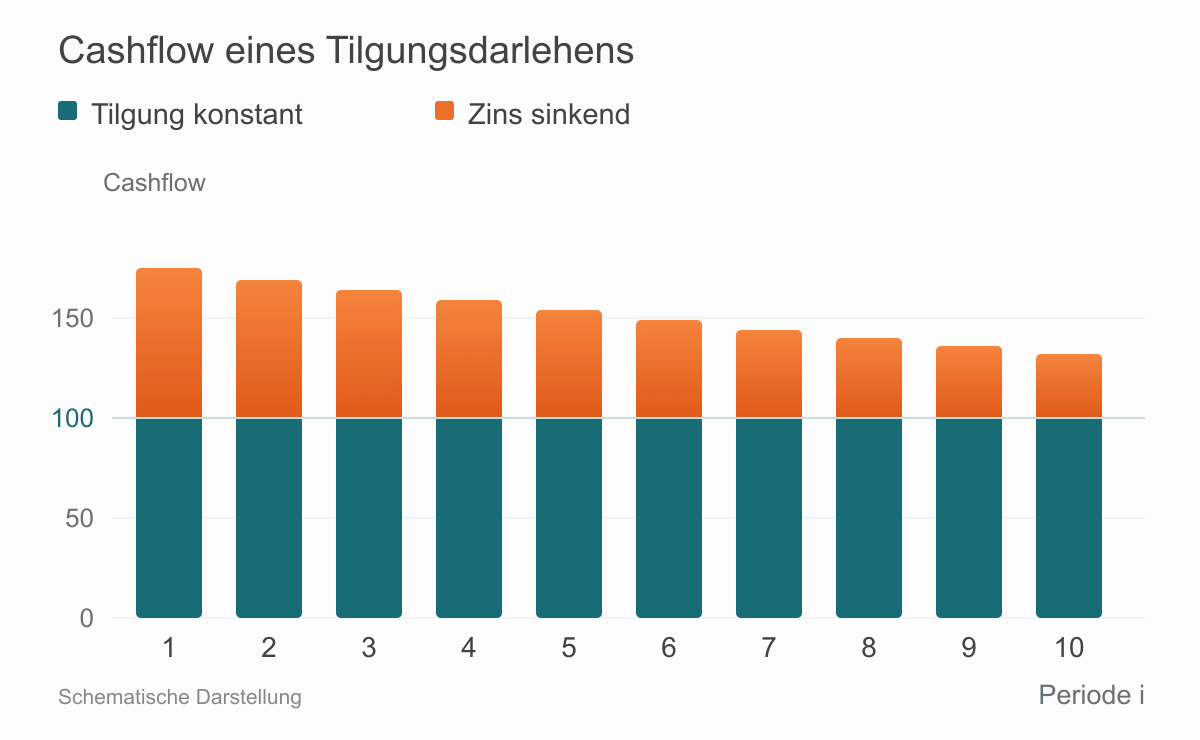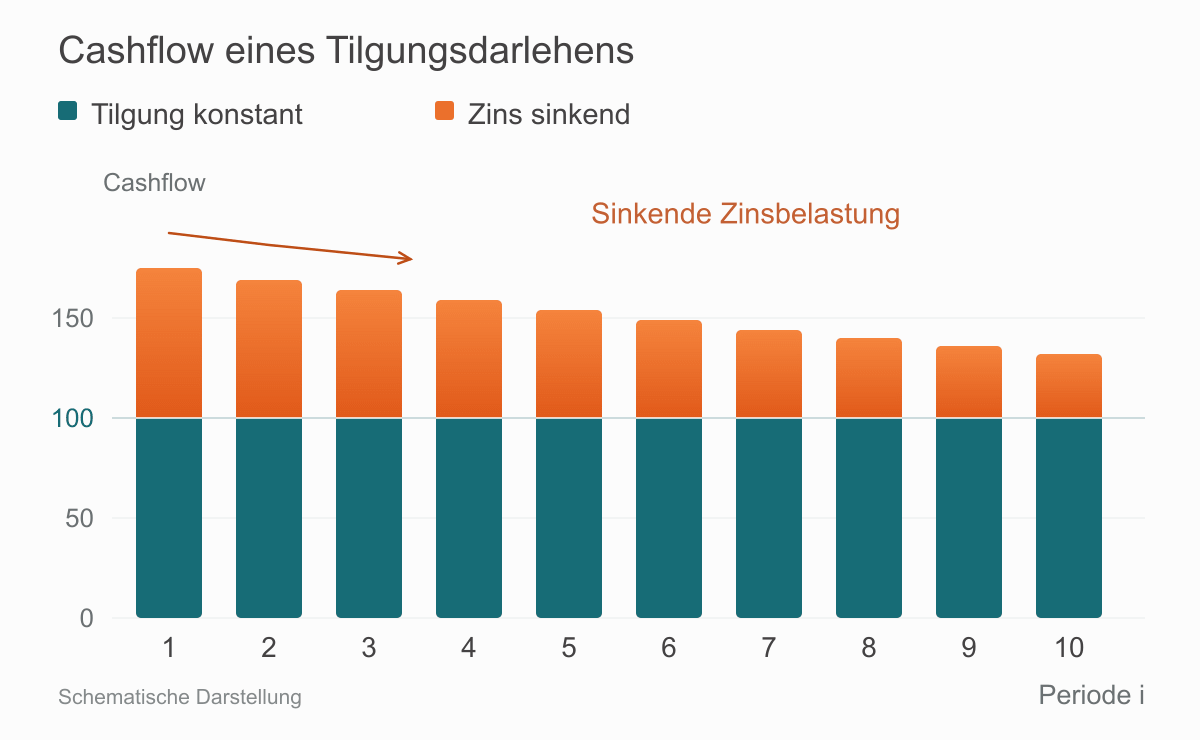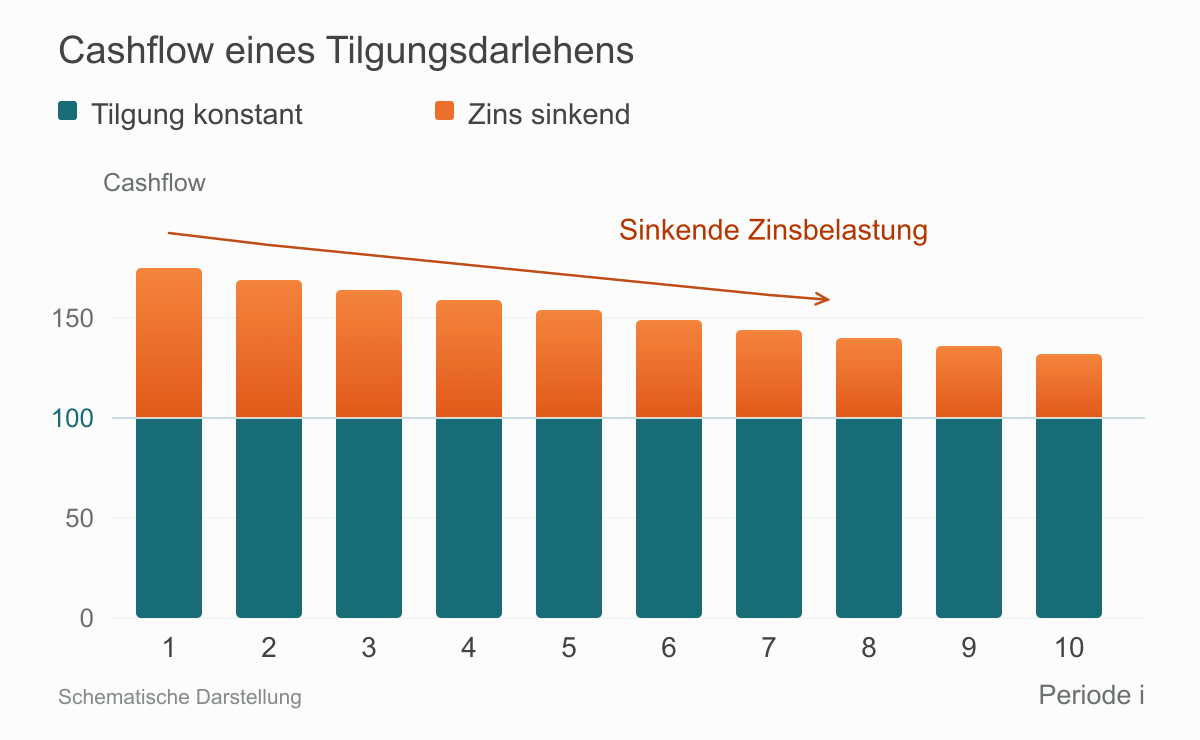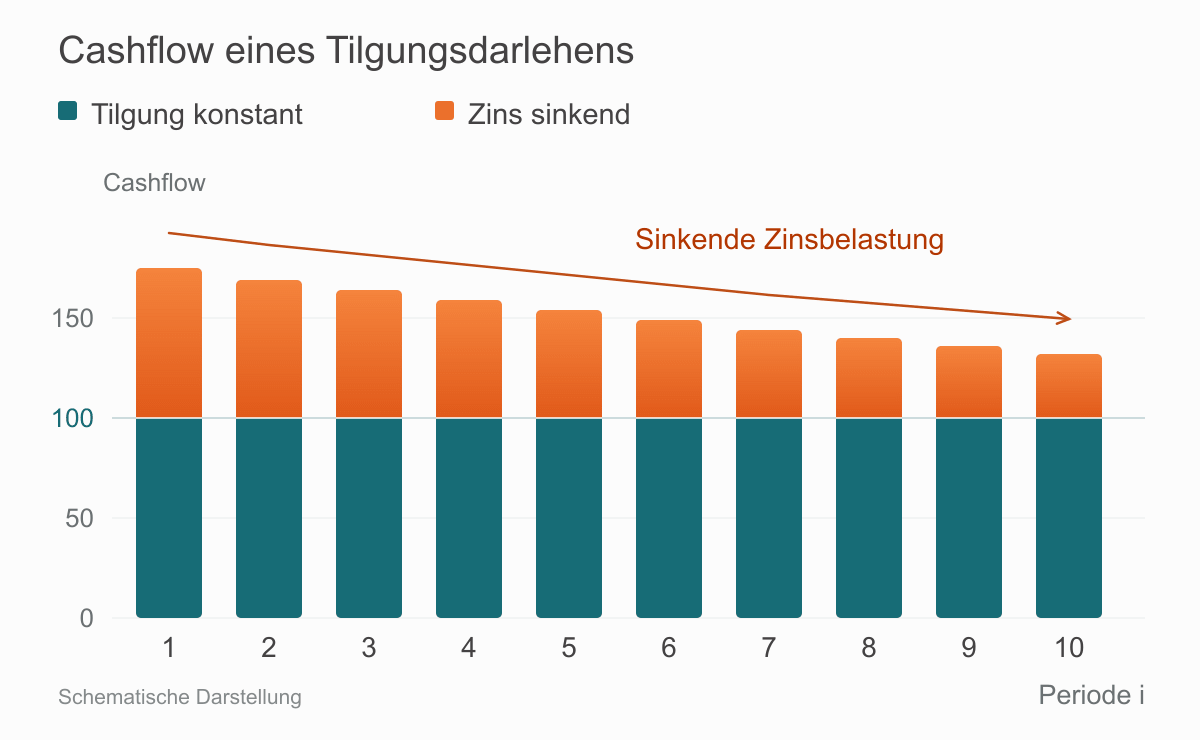
Die NRW.BANK hat zunächst für linear tilgende Darlehen einen KI-basierten Bewertungsansatz zur Value-at-Risk-Berechnung mittels Monte Carlo-Simulation von Marktpreisrisiken entwickelt (vgl. Abb. 1). Auf Basis eines etablierten Optionspreis-Bewertungsmodells als Referenz wurde ein neuronales Netz trainiert. Dies stellt eine sinnvolle Ergänzung zum klassischen Verfahren dar, da es eine hohe Skalierbarkeit bei gleichzeitig nachvollziehbarer Modelllogik gewährleistet – insbesondere bei der Durchführung von tausenden VaR-Szenarien. Klassische Modelle werden weiterhin als Referenz und auch als maßgebliches Modell z. B. für die Gewinn- und Verlustrechnung eingesetzt.
Während klassische Modelle für eine sehr hohe Anzahl von Monte Carlo-Szenarien erhebliche Rechenzeit beanspruchen, erlaubt der KI-Ansatz eine massive Beschleunigung – bei vergleichbarer Genauigkeit zum Referenzmodell. Der entwickelte Bewertungsprozess ist vollständig automatisiert, mit wöchentlicher Aktualisierung realer Portfolioausschnitte und einer Benchmark-Validierung mit Hilfe des Referenzmodells. Durch diese Lösung ist der NRW.BANK ein wesentlicher Fortschritt im Kontext eines modernen, modellgestützten Risikocontrollings gelungen. Nach der erfolgreich abgeschlossenen fachlichen und technischen Einführung der KI erfolgt vor einer finalen Übernahme in die VaR-Risikorechnung noch eine formale Abstimmung des Governancerahmens mit relevanten Prüfungsinstanzen.
KI-basierte Bewertungsverfahren ermöglichen eine effiziente Verarbeitung tausender VaR-Szenarien und ergänzen klassische Bewertungsmodelle.
Hintergrund: Warum amerikanische Optionen aufwendig zu bewerten sind
Amerikanische Optionen geben dem Inhaber das Recht, aber nicht die Pflicht, die Option jederzeit vor Ablauf auszuüben. Europäische Optionen können dagegen nur am Ende der Laufzeit ausgeübt werden. Dieser Unterschied im Ausübungszeitpunkt bestimmt die Bewertungsmethodik: Europäische Optionen lassen sich analytisch bewerten, z. B. mit dem Black-Scholes-Modell. Amerikanische Optionen sind nur numerisch bewertbar, zum Beispiel mit der Cox-Ross-Rubinstein-Binomialmethode oder Monte-Carlo-Verfahren.
Traditionelle Gitter- und PDE-Methoden sind präzise, aber langsam. Bei Stresstests und VaR-Berechnungen mit tausenden Szenarien führt das häufig zu Kompromissen: zur Verwendung vereinfachter Näherungsverfahren, zur Vernachlässigung nichtlinearer Effekte oder zum Verzicht auf ein vollständiges Repricing.
Hier setzt Deep Pricing an. Ein neuronales Netz lernt den Zusammenhang zwischen den Marktparametern und den Benchmark-Preisen eines Referenzmodells. Anschließend ersetzt es die aufwendige numerische Berechnung für bestimmte Szenarien durch unmittelbare Vorhersagen.
Der Benchmark-Preis des Referenzmodells dient als Trainingslabel für das neuronale Netz.
Die folgende Übersicht ordnet Deep Pricing in die bekannten Bewertungsverfahren ein:
| Verfahren | Idee | Stärke | Schwäche |
|---|---|---|---|
| Binomial-/Trinomialbaum (z. B. Cox-Ross-Rubinstein) | Diskretes Zeit-/Preisgitter, Rückwärtsinduktion | Einfach, liefert Hedging-Deltas | Bei feinen Gittern langsam |
| Hull-White-Zinsgitter | Bildet Zinsprozesse mit Mean Reversion ab | Für kündbare Anleihen und Swaptions | Smile nur über Rekalibrierung |
| Finite-Differenzen (PDE) | Diskretisierte Bewertungsgleichung mit vorzeitiger Ausübung | Sehr präzise | Einrichtung etwas aufwendiger |
| Longstaff-Schwartz-Monte-Carlo | Regression der Fortführungswerte auf Simulationspfaden | Flexibel für viele Störgrößen | Viele Pfade nötig |
| Deep Pricing (DNN) | Netz lernt die Zuordnung von Parametern zu Preisen | Deutlich reduzierte Bewertungszeiten nach dem Training | Benötigt Referenzpreise als Labels |
Tabelle 1: Bewertungsverfahren für amerikanische Optionen im Vergleich (Quelle: Finbridge)
Ausblick: Vielversprechende Ergebnisse bei amerikanischen Optionen
Die Bewertung von Kündigungsrechten ist erst der Anfang. Finbridge hat den Deep-Pricing-Ansatz zusätzlich an klassischen amerikanischen Optionen untersucht. Die Ergebnisse sind vielversprechend: Das neuronale Netz liefert Preise, die nahezu deckungsgleich mit denen des Referenzmodells sind, und das in einem Bruchteil der Rechenzeit. Damit eröffnen sich weitere Einsatzmöglichkeiten überall dort, wo viele Bewertungen in kurzer Zeit gefragt sind.
Erste Ergebnisse bei amerikanischen Optionen zeigen nahezu deckungsgleiche Preise in einem Bruchteil der Rechenzeit.
Deep Pricing mit Finbridge
Wir unterstützen Sie bei allen Schritten: von der Erstellung der Trainingsdaten über die Entwicklung und Überprüfung des KI-Modells bis hin zur Integration in Ihre bestehenden Berechnungsprozesse.
Sie möchten wissen, ob Deep Pricing auch für Ihr Haus einen Mehrwert bietet? Sprechen Sie uns an.
Quellenverzeichnis
Autoren
Ansprechpartner
MEHR ZU KI


Machine LearningFinancial Engineering

Finbridge veröffentlicht ein Poster zu Geopolitischen Risken und deren Auswirkungen & Risken für Banken. Betrachtet wurden neben den Risikotreibern und Wirkungskanälen auch die Indikatoren der Bankrisiken sowie die Ergebnisse des EZB Stresstest 2026.