INPA: Eingehende Kreditbenachrichtigungen intelligent automatisieren
Steigende Transaktionsvolumina, hohe Qualitätsanforderungen und begrenzte personelle Kapazitäten stellen Corporate-Lending-Backoffices vor wachsende Herausforderungen. Gleichzeitig sind bei der Bearbeitung eingehender Aufträge und Benachrichtigungen von Kreditnehmern oder Konsortialführern in der Kreditabwicklung noch immer zahlreiche manuelle Arbeitsschritte erforderlich. Insbesondere die Prüfung von E-Mails, die Extraktion relevanter Informationen und deren Übertragung in das Kreditsystem binden personelle Ressourcen und verursachen vermeidbare Kosten.
Mit der Entwicklung der INPA-App, kurz für „Incoming Notice Processing Automation“, hat die Finbridge GmbH & Co. KG eine Lösung geschaffen, die diesen Prozess weitgehend automatisiert. INPA nimmt eingehende Nachrichten entgegen, klassifiziert sie, extrahiert die relevanten Daten, gleicht diese mit dem Kreditsystem ab und überträgt die Ergebnisse. Nur komplexe oder uneindeutige Fälle werden den Mitarbeitenden zur Prüfung vorgelegt.
So können Banken ihren Bearbeitungsaufwand reduzieren, die Datenqualität verbessern und wachsende Volumina bewältigen, ohne ihre personellen Kapazitäten im gleichen Umfang ausbauen zu müssen.
Ausgangslage: ein zeitintensiver und fehleranfälliger Prozess
Die Bearbeitung eingehender Aufträge und Benachrichtigungen erfolgt bei vielen Banken noch weitgehend manuell. E-Mails müssen auf ihre Relevanz geprüft, Informationen extrahiert, interpretiert, dem richtigen Geschäft zugeordnet und im Kreditsystem erfasst werden. Dieser Prozess erfordert fachliche Expertise, bindet erhebliche Ressourcen und ist anfällig für Übertragungs- und Eingabefehler. Mit zunehmendem Geschäftsvolumen steigt das E-Mail-Aufkommen und damit der Bearbeitungsaufwand nahezu proportional. Eine Skalierung ist daher häufig nur durch zusätzliche personelle Kapazitäten möglich. Gleichzeitig erschweren Fachkräftemangel, Lastspitzen und hohe regulatorische Anforderungen eine flexible Ausweitung des Betriebs.
Die Lösung: durchgängige Automatisierung mit INPA
INPA automatisiert den Bearbeitungsprozess vom Eingang der E-Mail bis zur Erfassung im Kreditsystem. Der Workflow gliedert sich in fünf aufeinander aufbauende Stufen:
- E-Mail Monitoring: Entgegennahme eingehender Nachrichten
- Categorization: Kategorisierung der Nachrichten nach Typ
- Data Extraction: Extraktion der relevanten Daten
- Matching: Abgleich mit bestehenden Daten im Kreditsystem
- Data Capture: Anlage oder Aktualisierung der Daten im Kreditsystem
Das System nimmt eingehende E-Mails automatisch entgegen, prüft ihre Relevanz und kategorisiert die relevanten Nachrichten. Anschließend extrahiert INPA die benötigten Informationen und gleicht sie mit den vorhandenen Daten im Kreditsystem ab.
Die Qualität der Übereinstimmung wird bewertet und transparent ausgewiesen. Bei ausreichender Übereinstimmung können die Daten automatisch weiterverarbeitet werden. Uneindeutige Fälle werden gezielt zur manuellen Prüfung vorgelegt. Je nach Konfiguration können Erkenntnisse aus bereits bearbeiteten Fällen als zusätzlicher Kontext für vergleichbare Vorgänge verwendet werden, das System lernt also selbständig dazu.
Im abschließenden Prozessschritt passt die Anwendung die Werte im Kreditsystem an oder legt neue Transaktionen an.
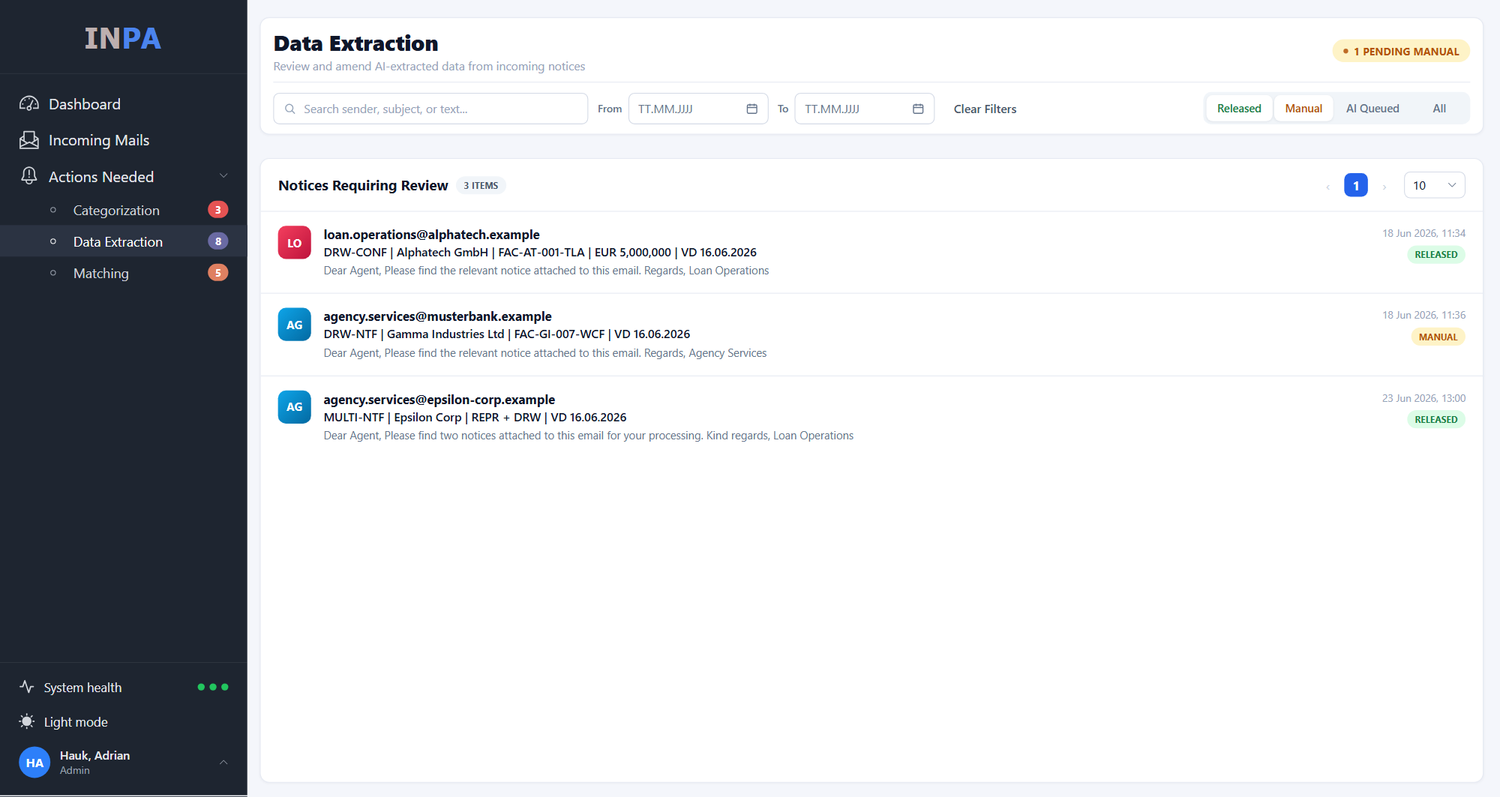
Die Bank behält dabei jederzeit die Kontrolle: Vorgänge können eingesehen, geprüft und manuell bearbeitet werden. So verbindet INPA einen hohen Automatisierungsgrad mit der für das Kreditgeschäft erforderlichen Transparenz und Kontrolle (vgl. Abbildung 1).
Messbarer Nutzen für das Corporate-Lending-Backoffice
Mit INPA konzentrieren sich Mitarbeitende auf komplexe oder uneindeutige Fälle, während Standardfälle automatisiert verarbeitet werden. Dies reduziert die durchschnittliche Bearbeitungszeit und setzt qualifizierte Kapazitäten für anspruchsvollere, wertschöpfende oder kontrollierende Tätigkeiten frei.
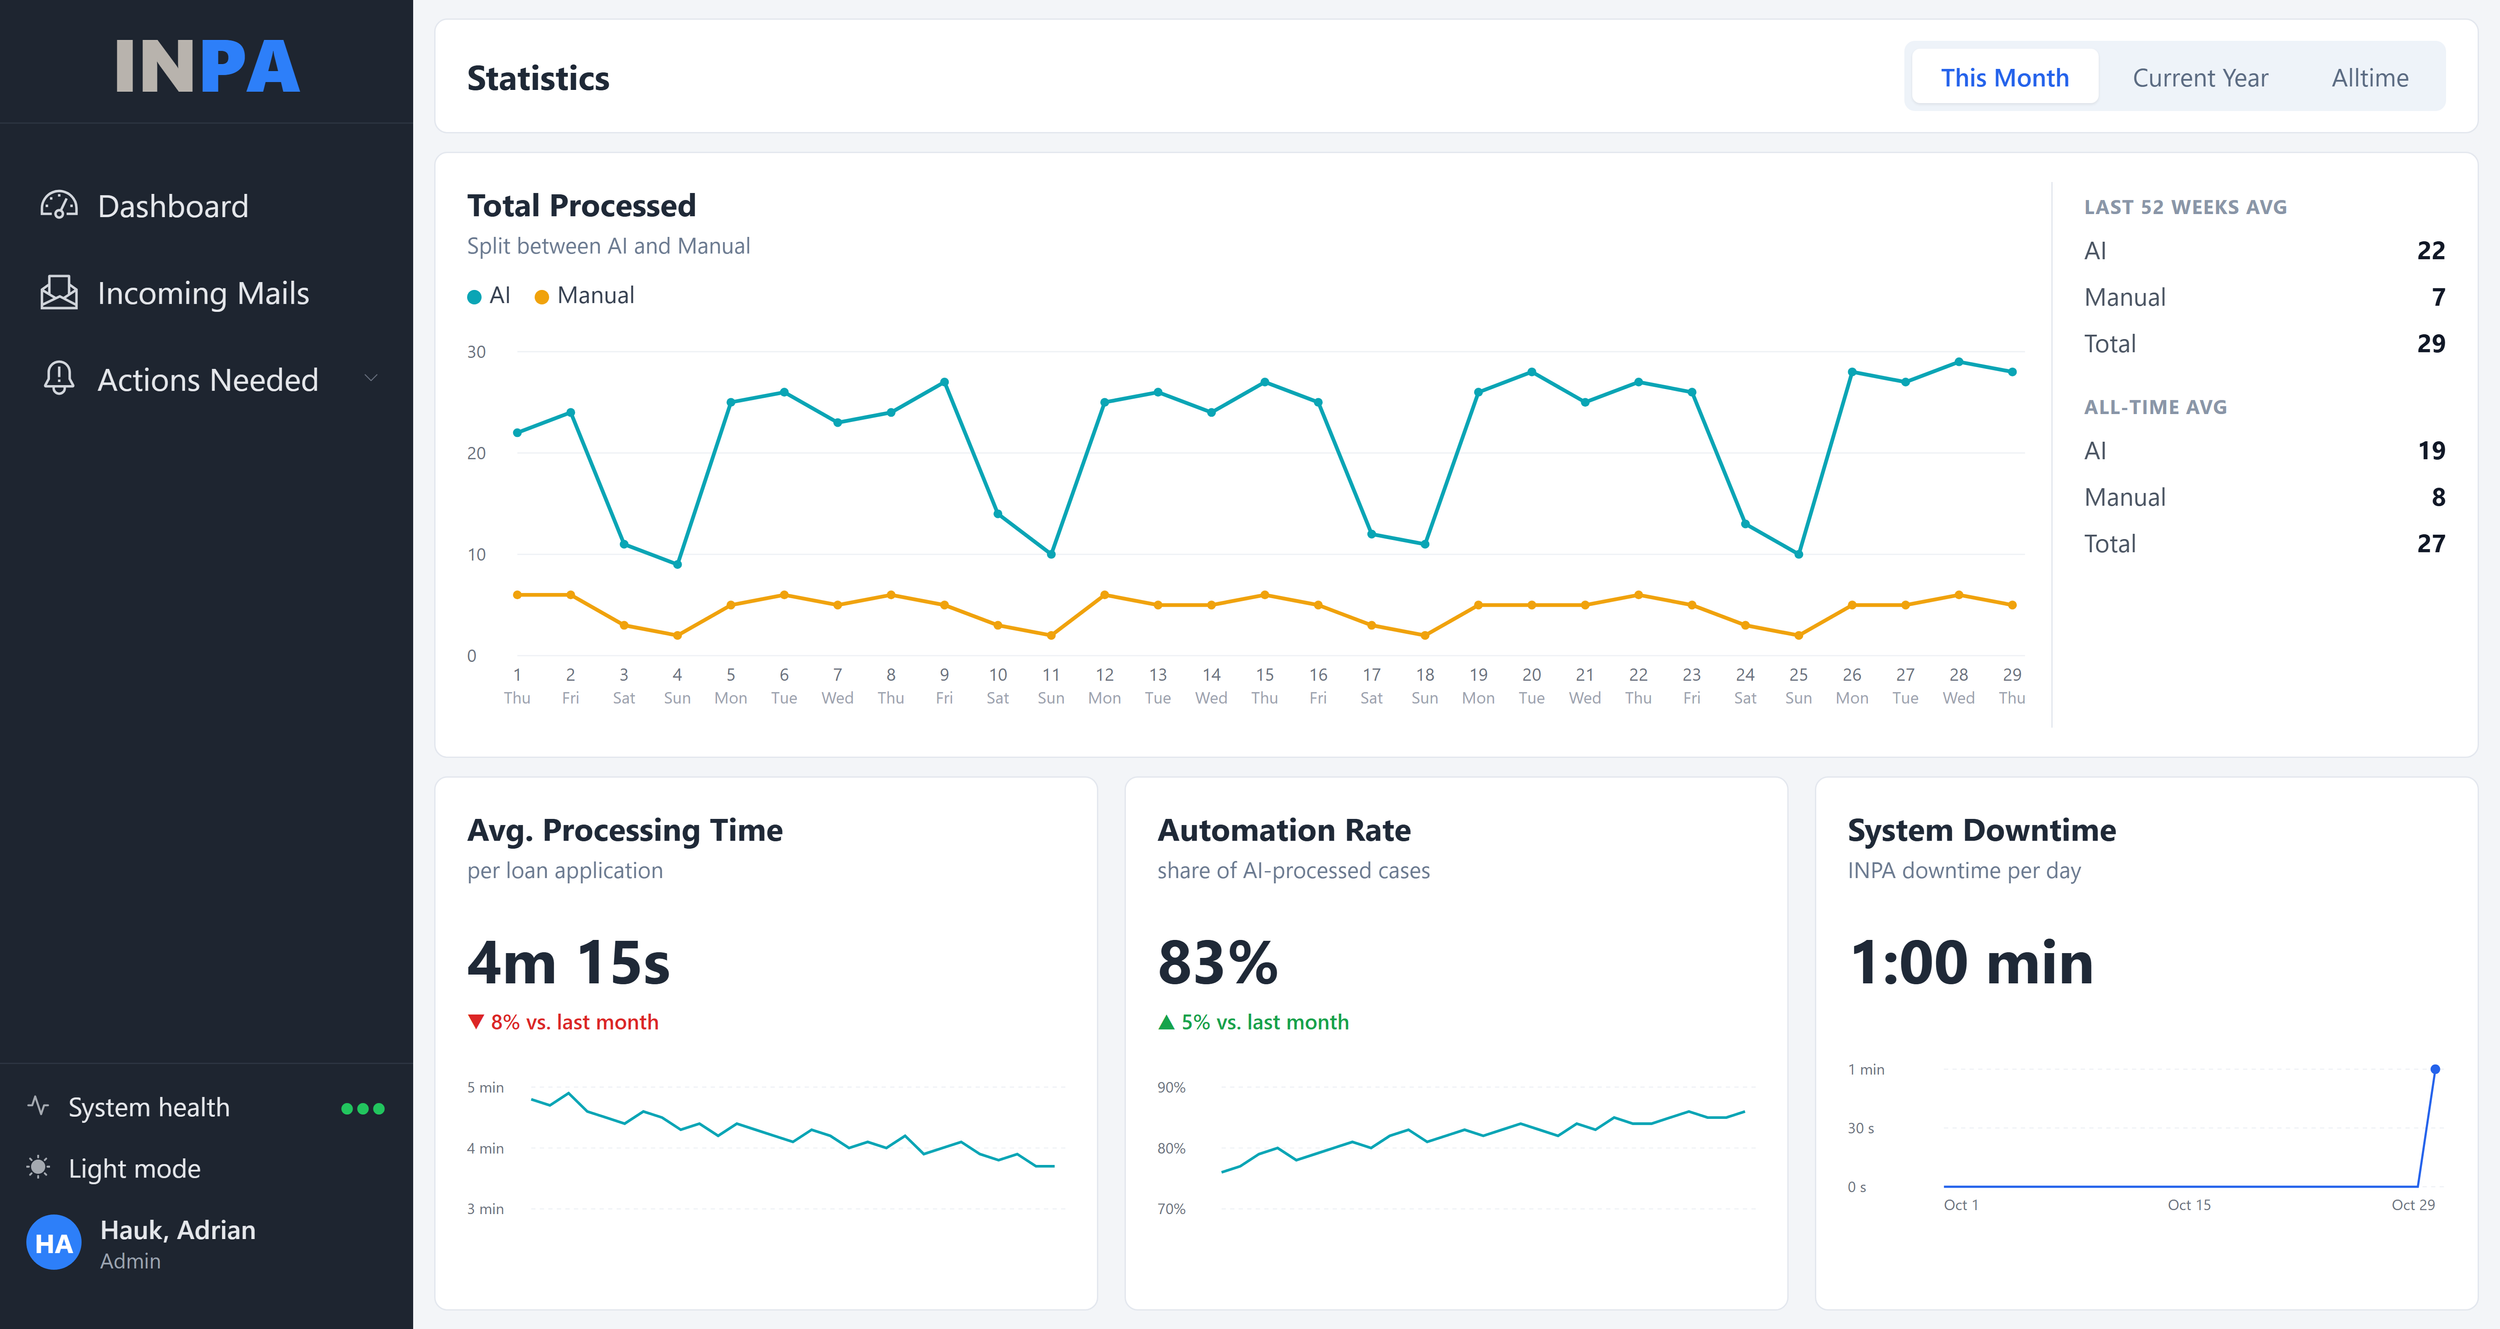
Das INPA-Dashboard zeigt die Verteilung zwischen automatisiert und manuell bearbeiteten Fällen, die durchschnittliche Bearbeitungszeit und die Automatisierungsquote im Zeitverlauf. Banken können den Erfolg der Automatisierung damit kontinuierlich messen und weitere Optimierungspotenziale identifizieren.
Die automatisierte Verarbeitung reduziert das Risiko von Übertragungsfehlern, fördert eine konsistente Datenerfassung und verringert den nachgelagerten Kontroll- und Korrekturaufwand. Der Abgleich mit bestehenden Einträgen im Kreditsystem unterstützt zudem die zuverlässige Zuordnung der eingehenden Informationen.
Bei der Verarbeitung eines repräsentativen Satzes realer Auszahlungsanforderungen erkannte INPA sechs von acht untersuchten Datenfeldern fehlerfrei. Bei den beiden übrigen Feldern lag die Genauigkeit bei jeweils mehr als 96 Prozent.
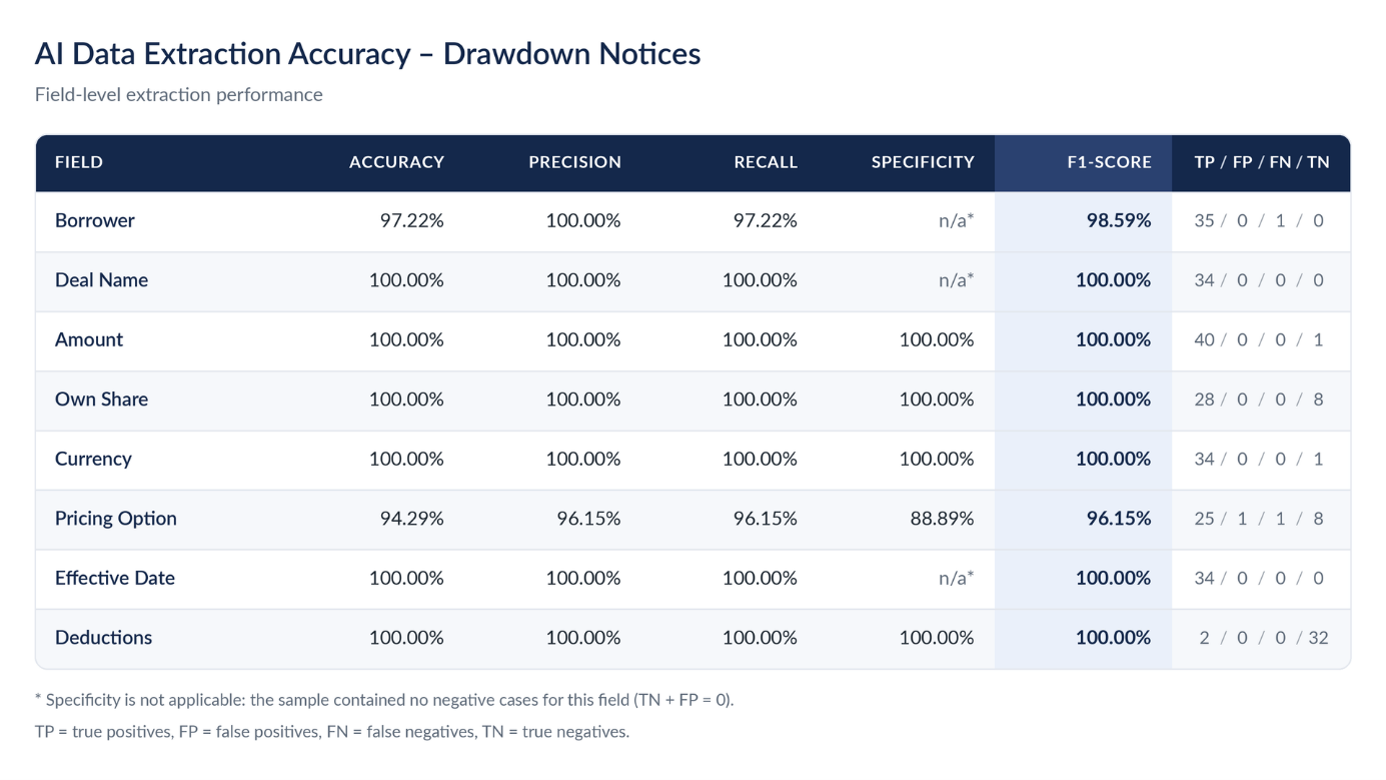
Auch bei wachsendem E-Mail-Aufkommen kann INPA zusätzliche Volumina verarbeiten, ohne dass die Bearbeitungskapazitäten im gleichen Umfang erweitert werden müssen. Damit schafft die Anwendung die Grundlage für dauerhaft effizientere Prozesse und weiteres Geschäftswachstum.
Wesentliche Vorteile auf einen Blick
- Geringerer manueller Bearbeitungsaufwand: Standardfälle werden weitgehend automatisiert verarbeitet.
- Wachsende Automatisierungsquote: Erkenntnisse aus bearbeiteten Fällen verbessern die Verarbeitung vergleichbarer Vorgänge.
- Kürzere Bearbeitungszeiten: Relevante Informationen werden automatisch erkannt, zugeordnet und weiterverarbeitet.
- Höhere Datenqualität: Konsistente Eingaben reduzieren Übertragungsfehler und Korrekturaufwand.
- Gezielter Einsatz von Fachwissen: Mitarbeitende konzentrieren sich auf komplexe und uneindeutige Fälle.
- Transparente Kontrolle: Verarbeitungsergebnisse und Zuordnungen bleiben jederzeit nachvollziehbar.
- Skalierbare Prozesse: Steigende Volumina erfordern keinen proportionalen Aufbau personeller Kapazitäten.
- Integration in bestehende Systeme: Standardschnittstellen erleichtern die Einbindung in bestehende IT-Landschaften.
- Flexibilität bei der KI-Nutzung: Banken können ein bereits im Haus eingesetztes Large Language Model integrieren.
Flexible, sichere und moderne Software-Architektur
INPA verfügt über eine moderne und übersichtliche browserbasierte Benutzeroberfläche und ist nicht an ein bestimmtes KI-Modell gebunden. Stattdessen können Banken ein eigenes, bereits im Haus eingesetztes Large Language Model einbinden und die KI-Komponente so ihren technologischen und sicherheitsbezogenen Vorgaben anpassen. Damit behalten sie die Kontrolle über die eingesetzten Modelle und die Verarbeitung sensibler Daten.
Die schlanke Architektur und prägnante, regelbasierte Anweisungen begrenzen den Token-Verbrauch und damit die laufenden Kosten des KI-Modells. INPA kann standardmäßig mit einem kleinen, kosteneffizienten Modell betrieben werden.
Kontextbezogene Verarbeitung
In der Grundkonfiguration benötigt INPA keine Beispieldokumente. Bei Bedarf kann die Anwendung jedoch um ein Modul auf Basis von Retrieval-Augmented Generation, kurz RAG, ergänzt werden. Dieses verwendet relevante Inhalte aus bereits verarbeiteten und gegebenenfalls manuell nachbearbeiteten Dokumenten als zusätzlichen Kontext. So lernt die Anwendung selbständig und verbessert sich kontinuierlich, indem sie die Verarbeitungsergebnisse stärker auf institutsindividuelle Dokumente, Formate und Anforderungen ausrichtet.
Lückenlose Protokollierung
Das System zeichnet den gesamten Weg einer Nachricht auf – vom Posteingang über Kategorisierung, Extraktion und Matching bis zur Buchung im Kreditsystem. Dabei hält es nicht nur Statuswechsel fest, sondern auch Verarbeitungs- und Prüfergebnisse, Freigaben und Eingriffe durch Mitarbeitende. So lässt sich jederzeit nachvollziehen, was wann verarbeitet, geprüft oder geändert wurde und ob eine Freigabe automatisch oder manuell erfolgte.
Fachlich steuerbare Validierungsregeln
Die Fachseite kann Validierungsregeln ohne Programmierung selbst verwalten. Berechtigte Anwender legen Bedingungen, Schwellenwerte, Reihenfolgen und auszulösende Aktionen über die Benutzeroberfläche fest. Für die automatische Verarbeitung und die manuelle Prüfung gelten dieselben Regeln. Auch eine manuelle Freigabe trotz ausgelöster Regel wird protokolliert.
Rollen und Berechtigungen
Benutzer und Rollen werden standardmäßig über Microsoft Entra ID verwaltet, können aber auch in der Applikation selbst verwaltet werden. Ein rollenbasiertes Berechtigungskonzept regelt, welche Anwender Vorgänge einsehen und welche Rollen Konfigurationen oder Regeln anpassen dürfen.
So verbindet INPA automatisierte Verarbeitung mit der Kontrolle und Nachvollziehbarkeit, die regulierte Prozesse im Kreditgeschäft erfordern.
Stabilität durch entkoppelte Verarbeitung
Externe Systeme wie Microsoft Exchange, OCR-Dienste oder LLMs werden über REST-APIs angebunden. Die interne Verarbeitung zwischen den einzelnen INPA-Diensten wird hingegen asynchron über Message-Queues gesteuert.
Durch diese Entkopplung blockieren weder zeitintensive KI-Aufrufe noch der vorübergehende Ausfall einer einzelnen Komponente das gesamte System. Dies unterstützt die Stabilität, Skalierbarkeit und Wartbarkeit der Anwendung.
Integration in bestehende Systemlandschaften
Standardschnittstellen sowie die konsequente Orientierung an etablierten Industriestandards erleichtern die Integration von INPA in bestehende Systemlandschaften. Dazu gehören Anbindungen an Microsoft Exchange zur Übernahme eingehender E-Mails, an Microsoft Entra ID zur Steuerung von Rollen und Berechtigungen sowie an das Corporate-Lending-System Finastra Loan IQ.
Grundlegende Veränderungen der vorhandenen Systemarchitektur sind dafür nicht erforderlich. Die Einführung kann schrittweise erfolgen, beispielsweise zunächst für ausgewählte Kreditprodukte, Organisationseinheiten oder Nachrichtentypen wie Auszahlungsanforderungen und Repricings/Rollovers.
Corporate-Lending-Erfahrung trifft KI-Kompetenz
Finbridge unterstützt seit 2007 insgesamt sechs Groß- und Regionalbanken regelmäßig im Bereich Corporate Lending. Dank dieser langjährigen Zusammenarbeit verfügt das Unternehmen über fundierte Kenntnisse sowohl der Kreditprozesse als auch der eingesetzten Systemlandschaften.
INPA verbindet diese fachliche und technologische Expertise mit unserer Erfahrung im Bereich künstlicher Intelligenz in einer schnell einsatzbereiten Lösung, die den manuellen Bearbeitungsaufwand reduziert, die Datenqualität verbessert und auch bei wachsendem E-Mail-Aufkommen zuverlässig skaliert.
Lernen Sie das Automatisierungspotenzial Ihres Backoffices kennen
Gerne zeigen wir Ihnen in einer unverbindlichen Produktdemo, wie INPA eingehende Kreditbenachrichtigungen verarbeitet und in Ihre bestehende Systemlandschaft integriert werden kann. Auf Wunsch analysieren wir gemeinsam mit Ihnen einen ausgewählten Prozess oder einen repräsentativen Dokumentensatz und ermitteln das konkrete Automatisierungspotenzial für Ihr Corporate-Lending-Backoffice.
Vereinbaren Sie jetzt einen Termin für eine persönliche INPA-Demo.
Autor
Ansprechpartner
Andreas Thiel
Partner
E-Mail: andreas.thiel@finbridge.de



Finbridge veröffentlicht ein Poster zu Geopolitischen Risken und deren Auswirkungen & Risken für Banken. Betrachtet wurden neben den Risikotreibern und Wirkungskanälen auch die Indikatoren der Bankrisiken sowie die Ergebnisse des EZB Stresstest 2026.