Kundeneinlagen unter Druck? Chancen und Risiken des digitalen Euro
Foto von Masood Aslami auf Unsplash; Download am 29.10.2026
Der digitale Euro (D€) könnte die europäische Zahlungsverkehrslandschaft nachhaltig verändern und Banken vor neue strategische und regulatorische Fragestellungen stellen.
Dieser Insight gibt einen Überblick über das Konzept des digitalen Euro, den aktuellen Entwicklungsstand und die geplante Timeline. Neben den potenziellen Chancen für Banken werden die mit dem digitalen Euro verbundenen Herausforderungen und Auswirkungen näher betrachtet. Dabei werden Erkenntnisse aus ausgewählten Studien aufgegriffen. Es werden relevante Risikoarten für Banken sowie geeignete Risikomanagementmaßnahmen dargestellt. Abschließend liegt der Fokus auf konkreten Ansätzen, mit denen Banken den digitalen Euro frühzeitig und systematisch in ihrer Risikostrategie verankern können.
Der digitale Euro (D€): Überblick und Timeline
Einen grundlegenden Überblick über den digitalen Euro bietet unser bereits 2024 veröffentlichter Insight Artikel “Digitaler Euro - Das Bargeld von morgen?”, [7]. Der vorliegende Artikel baut darauf auf und vertieft die Betrachtung insbesondere im Hinblick auf die damit verbundenen Risiken für Banken. Die wesentlichen Grundlagen des digitalen Euro werden einleitend nochmals kurz zusammengefasst, um eine gemeinsame Ausgangsbasis für die weiterführende Analyse zu schaffen.
1D€ = 1€
Der digitale Euro ist als digitales Zentralbankgeld konzipiert, das von der Europäischen Zentralbank (EZB) beziehungsweise dem Eurosystem aufgegeben und garantiert wird. Dabei handelt es sich weder um einen Krypowert noch um einen Stablecoin oder eine zusätzliche Währung. Vielmehr soll der digitale Euro das bestehende Bargeld ergänzen und den Bürgerinnen und Bürger eine weitere Möglichkeit bieten, europaweit zu bezahlen. Dabei entspricht ein digitaler Euro stets dem Wert eines Euros. Eine Verzinsung des gehaltenen digitalen Euro ist nicht vorgesehen.
Die Nutzung des digitalen Euro soll sowohl online als auch offline möglich sein. Vorgesehen sind Zahlungen im stationären Handel, im Online-Handel sowie von Person zu Person. Verbraucher sollen dabei grundlegende Funktionen kostenlos nutzen können. Zudem kann der digitale Euro sowohl mit einem bestehenden Bankkonto verknüpft oder auch unabhängig von einer solchen Anbindung verwendet werden können.
Banken und andere Zahlungsdienstleister übernehmen auch beim digitalen Euro eine zentrale Funktion und bleiben die wesentliche Schnittstelle zu den Kunden. Sie übernehmen unter anderem das Onboarding, die Bereitstellung des Zugangs, die kundenbezogene Zahlungsabwicklung, den Kundenservice sowie die Ein- und Auszahlung und die technische Integration. Der digitale Euro soll somit die europäische Zahlungslandschaft stärken ohne die Rolle der Banken als Intermediäre zu beseitigen.
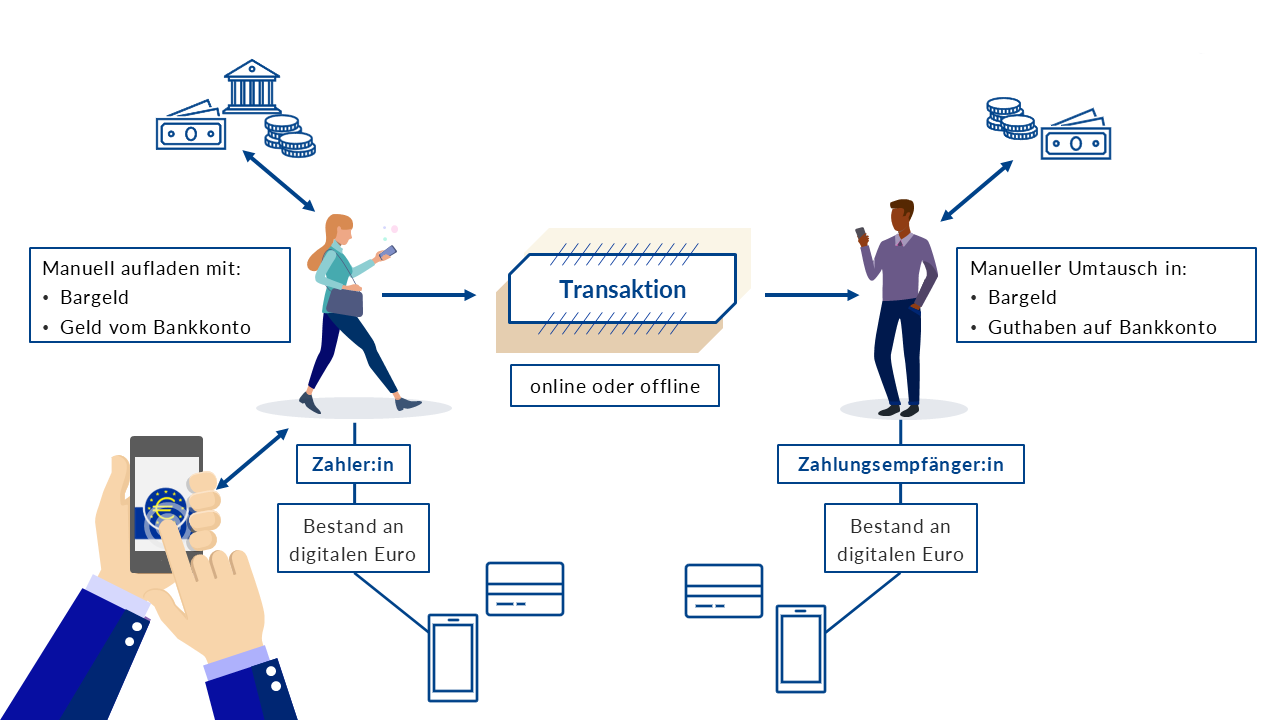
Abbildung 1: Funktionsweise des digitalen Euro, Bildquelle [11].
Die mögliche Erstausgabe des digitalen Euro ist derzeit für das Jahr 2029 vorgesehen. Der folgende Abschnitt gibt einen Überblick über den aktuellen Zeitplan und die wesentlichen Meilensteine auf dem Weg zur Einführung des digitalen Euro.
Der voraussichtliche Zeitplan
Der aktuelle Zeitplan und die wesentlichen Meilensteine auf dem Weg zur Einführung des digitalen Euro sind in Abbildung 2 dargestellt.
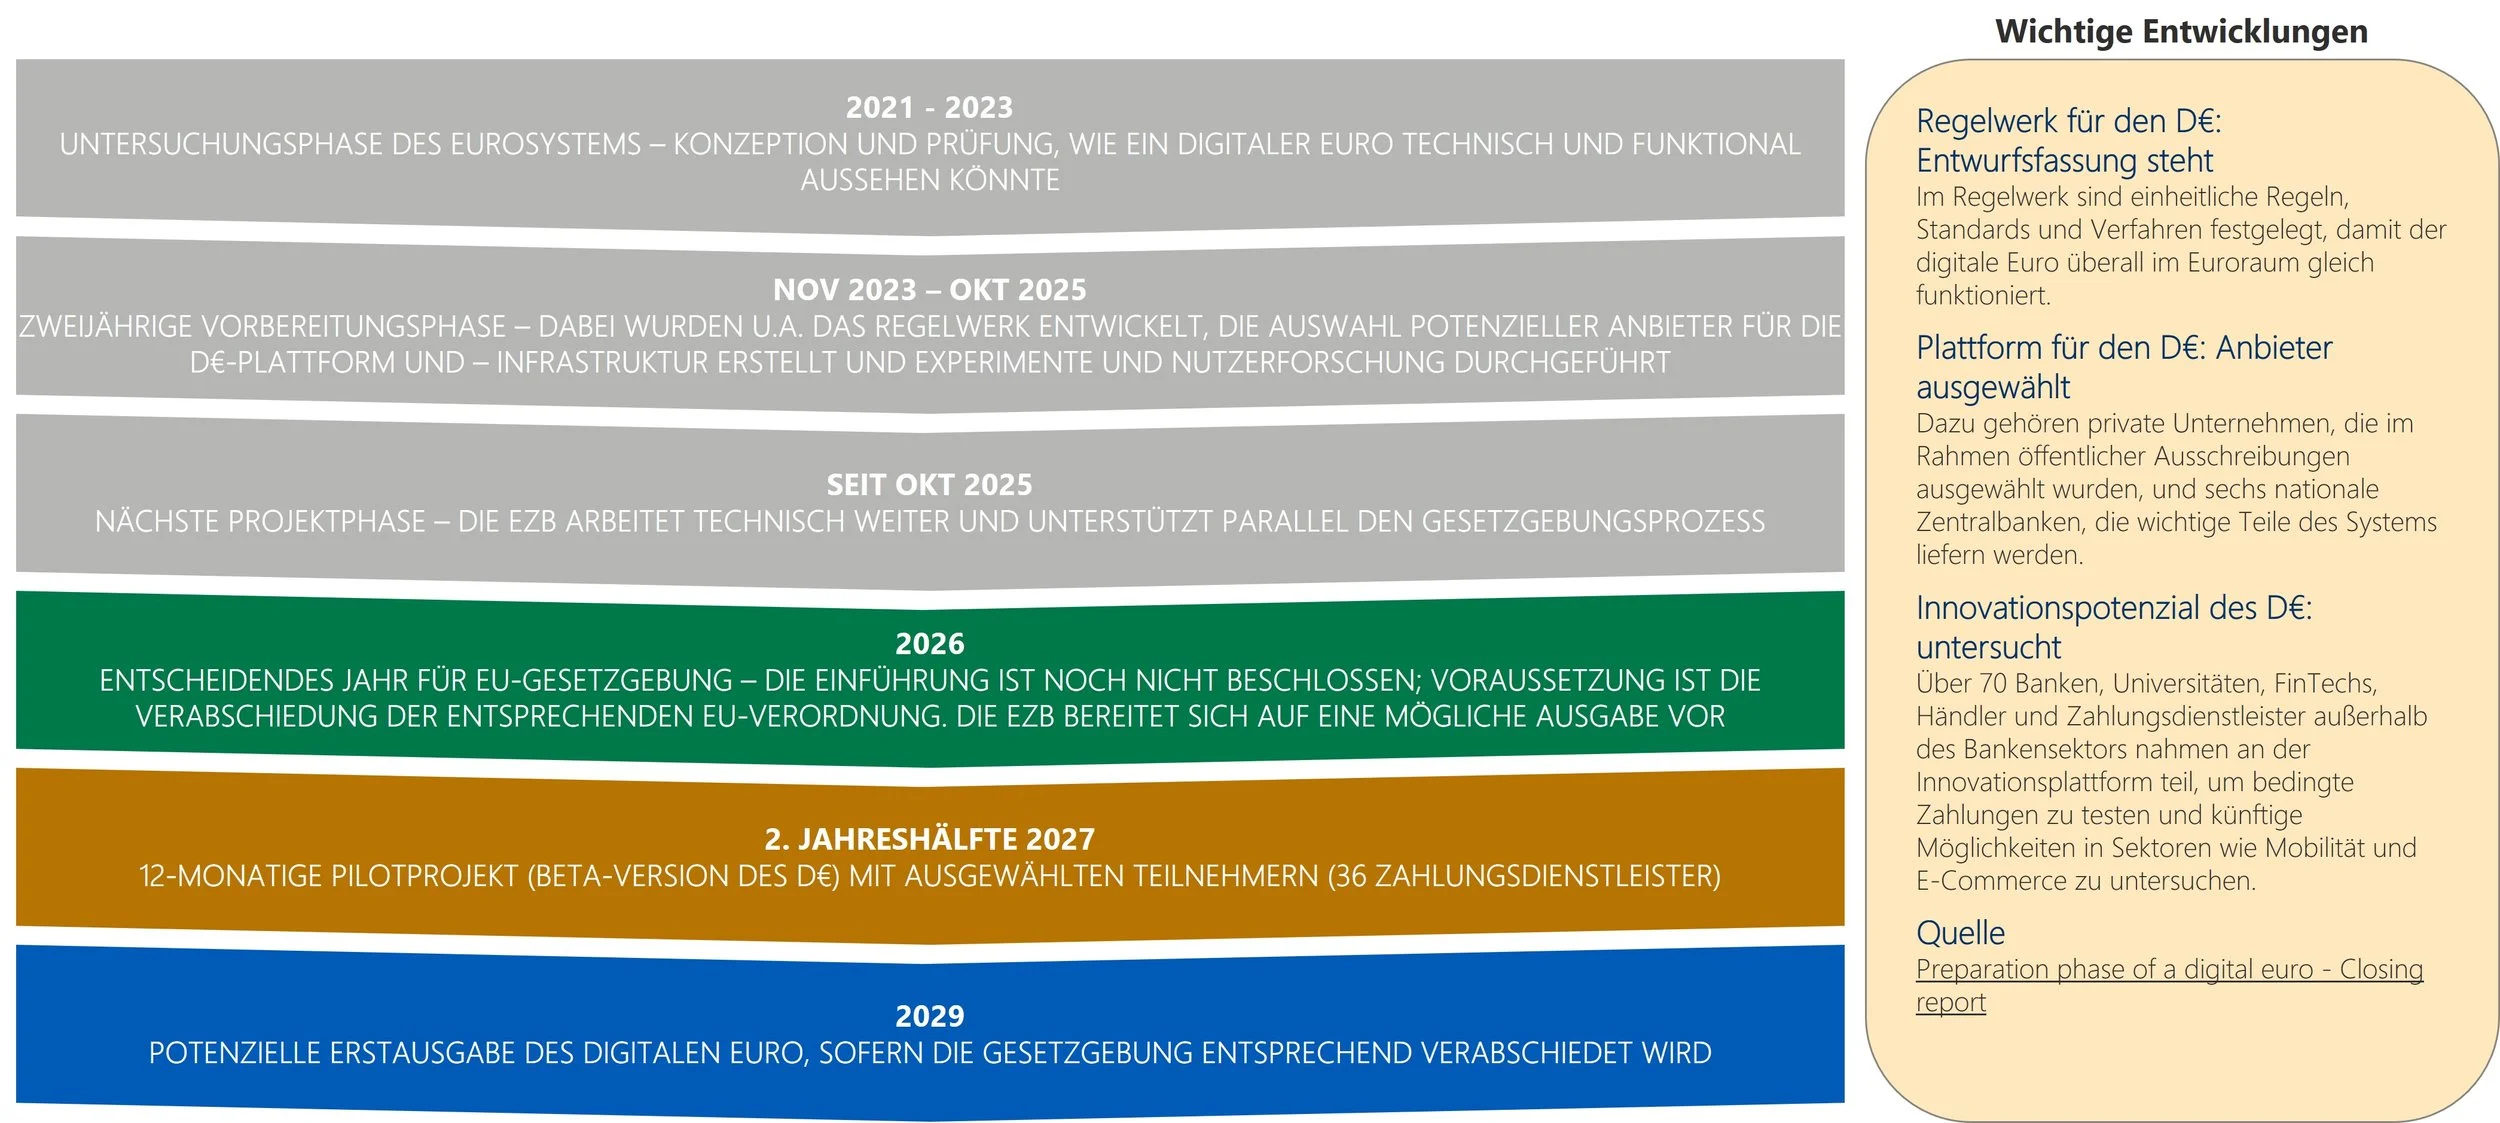
Abbildung 2: Voraussichtlicher Zeitplan und wesentliche Meilensteine für den digitalen Euro, siehe auch [6].
Von 2021 bis 2023 führte das Eurosystem eine Untersuchungsphase durch, in der die technische und funktionale Ausgestaltung eines digitalen Euro konzipiert und geprüft wurde. Daran folgte von November 2023 bis Oktober 2025 eine zweijährige Vorbereitungsphase. In dieser Phase wurden unter anderem das Regelwerk für den digitalen Euro entwickelt, potenzieller Anbieter für die digitale Euro-Plattform und -Infrastruktur ausgewählt sowie verschiedene Experimente und Nutzerforschung durchgeführt. Anschließend begann die nächste Projektphase, in der die EZB die technischen Arbeiten weiter vorantrieb und parallel den europäischen Gesetzgebungsprozess unterstützte.
Das Jahr 2026 ist dabei ein entscheidendes Jahr für den digitalen Euro. Die Einführung ist bislang noch nicht beschlossen. Voraussetzung dafür ist die Verabschiedung der entsprechenden EU-Verordnung, die derzeit für Ende 2026 erwartet wird. Die EZB bereitet sich auf eine mögliche Ausgabe des digitalen Euro vor.
Sofern die EU-Verordnung verabschiedet wird, ist für die zweite Jahreshälfte 2027 ein zwölfmonatiges Pilotprojekt geplant. In dieser Pilotphase sollen ausgewählte Teilnehmer eine Beta-Version des digitalen Euro testen. Weitere Informationen zum Pilotprojekt werden im nächsten Abschnitt erläutert.
Die mögliche Erstausgabe des digitalen Euro ist für das Jahr 2029 vorgesehen.
Der digitale Euro im Praxistest
Ab dem zweiten Halbjahr 2027 wird die zwölfmonatige Pilotphase des digitalen Euro starten. Daran werden ausgewählte Zahlungsdienstleister teilnehmen, um die Beta-Version des digitalen Euro unter realen Bedingungen zu erproben.
Die EZB hat am 14.07.2026 die Liste der teilnehmenden Institute veröffentlicht. Aus insgesamt 57 Bewerbern wurden 36 Banken und sonstige Zahlungsdienstleister (Payment Service Providers, PSPs) ausgewählt. Fünf der teilnehmenden Institute haben ihren Sitz in Deutschland. Eine vollständige Übersicht aller ausgewählten Banken und Zahlungsdienstleister ist in Abbildung 3 dargestellt.
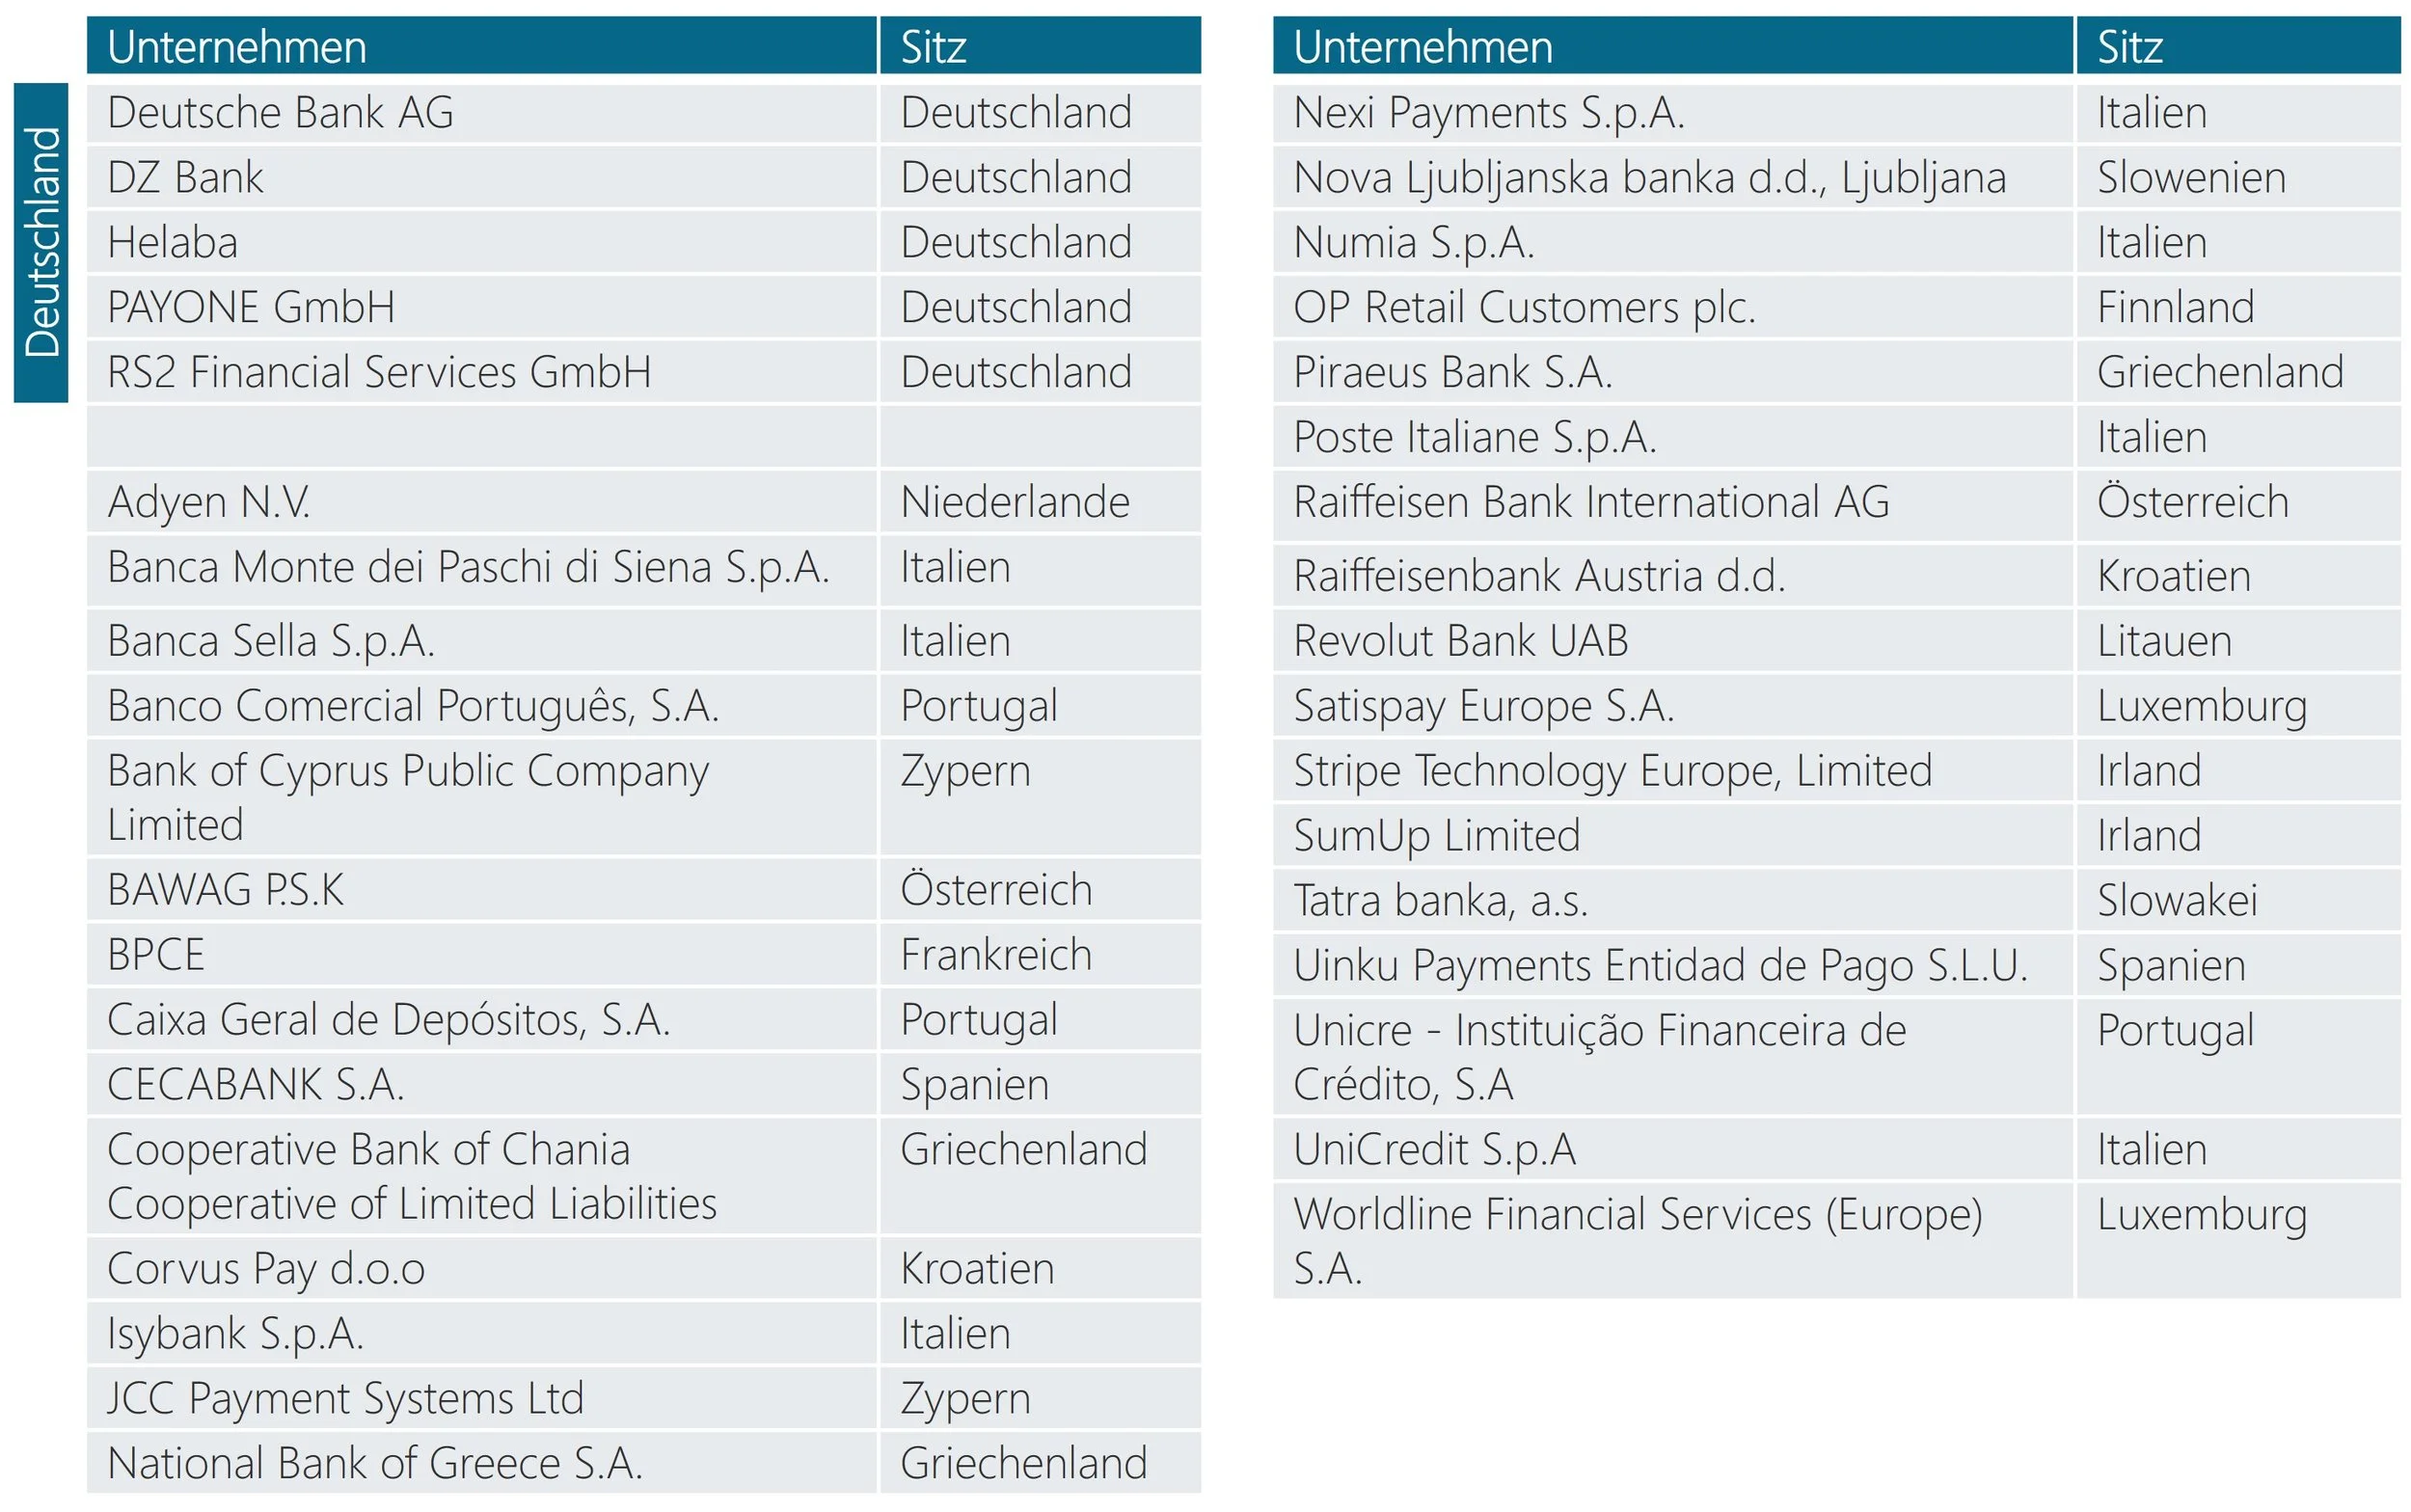
Abbildung 3: Übersicht der ausgewählten Institute für die Pilotphase des digitalen Euro, vgl. auch [4] und [5].
Ziel der Pilotphase ist es die zugrunde liegende Infrastruktur des digitalen Euro unter realen Bedingungen zu testen und zu untersuchen. Im Mittelpunkt stehen dabei sowohl Zahlungen zwischen Privatpersonen als auch Transaktionen zwischen Privatpersonen und Unternehmen.
Mit der Einführung des digitalen Euro ergeben sich für Banken sowohl neue Herausforderungen als auch Chancen. Im folgenden Abschnitt werden zunächst die Chancen näher betrachtet.
Chancen für Banken
Aus den verschiedenen Positionen der EZB ergeben sich unterschiedliche Konsequenzen für Banken, die zugleich Chancen eröffnen können. Einen Überblick über mögliche Auswirkungen bietet Abbildung 4.
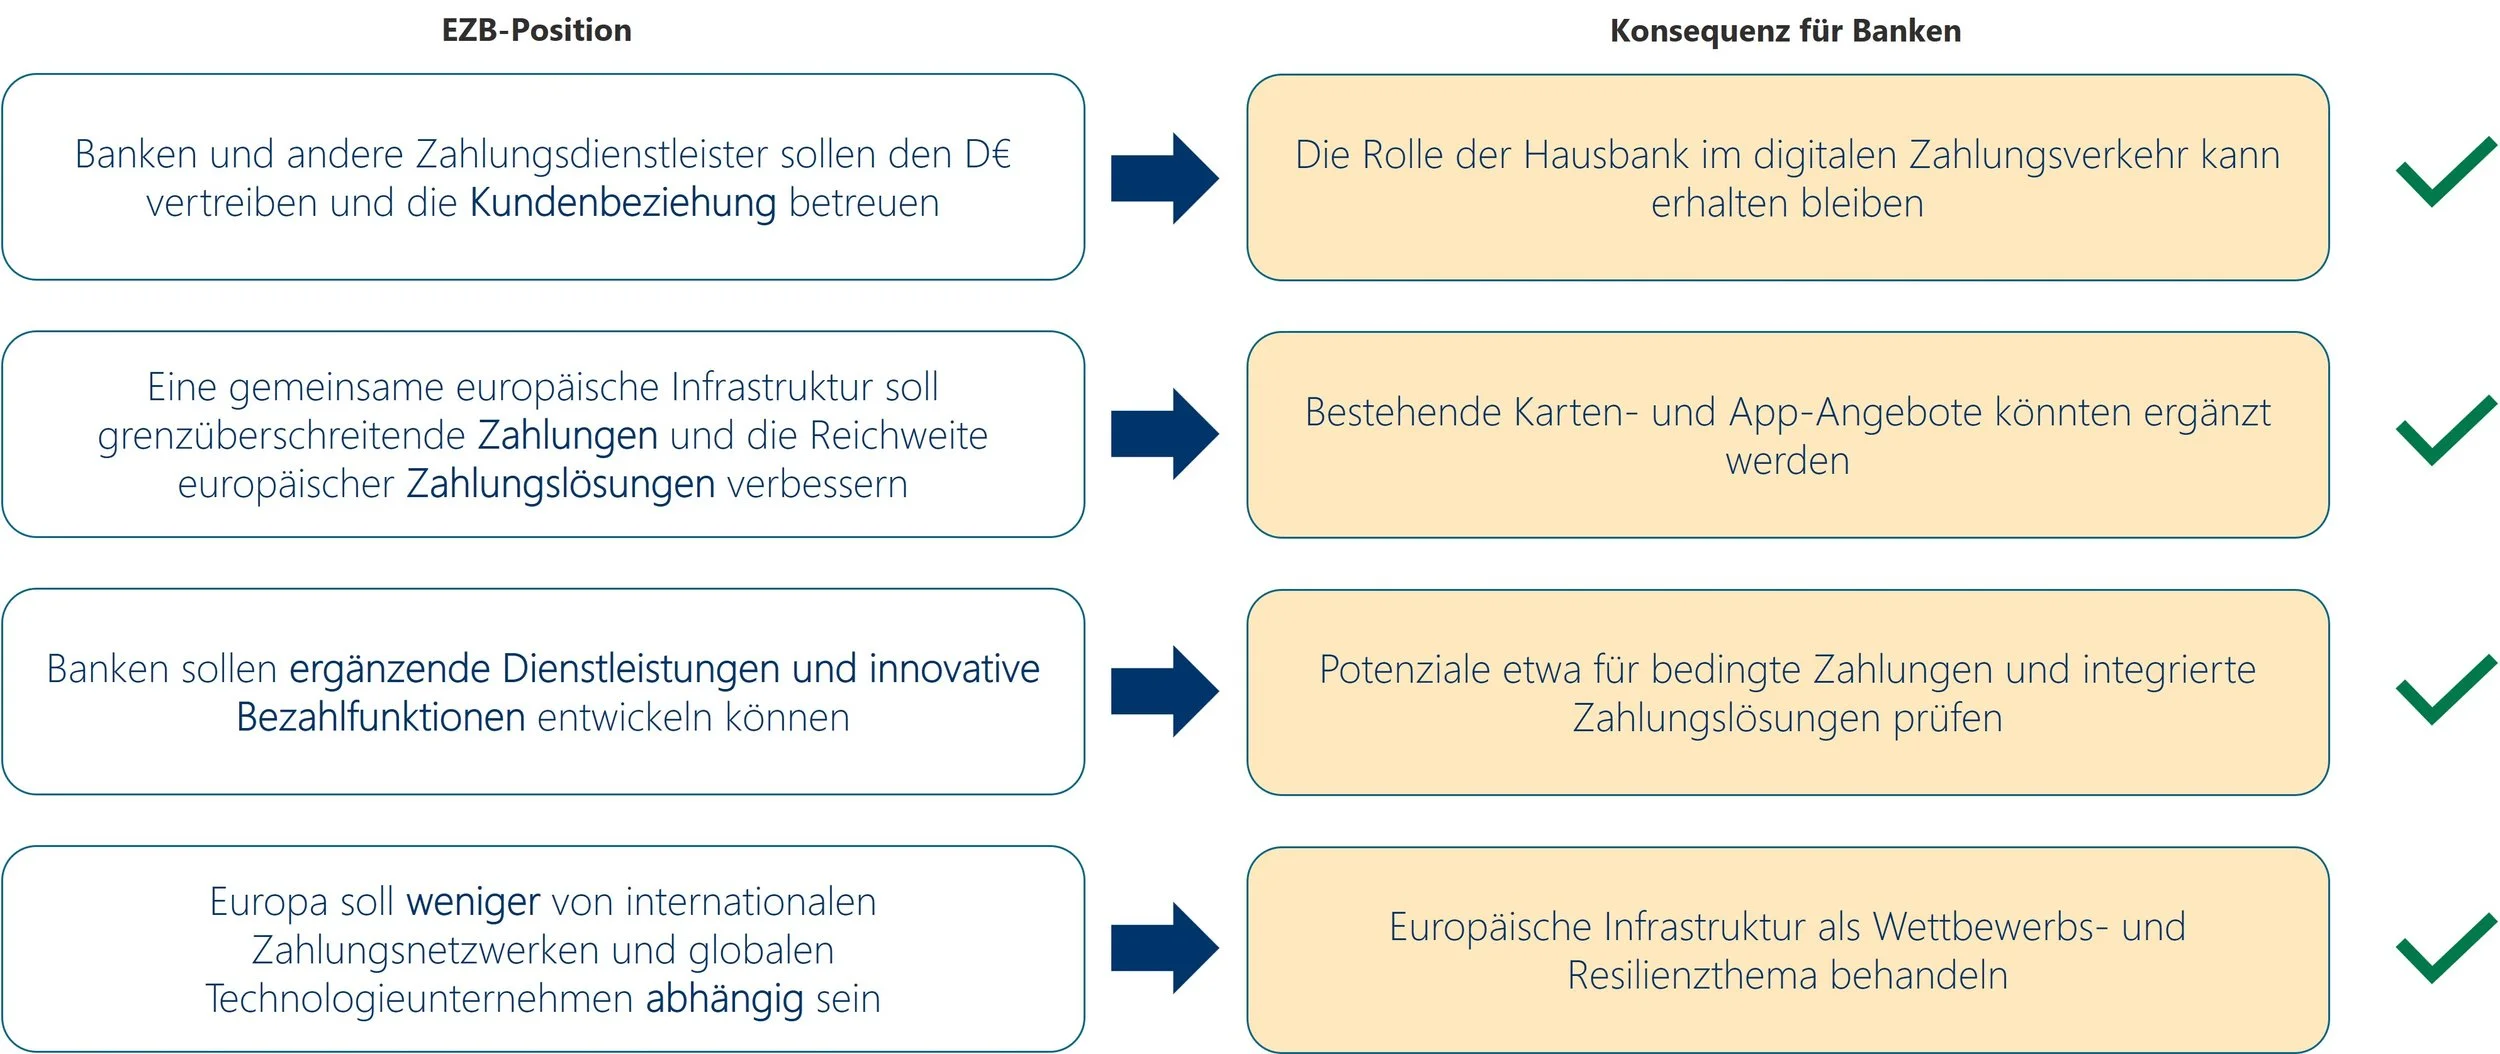
Abbildung 4: Mögliche Chancen für Banken im Kontext des digitalen Euro.
Die EZB sieht vor, dass Banken und andere Zahlungsdienstleister den digitalen Euro vertreiben und die Betreuung der Kunden übernehmen. Dadurch ergibt sich für Banken die Chance, ihre zentrale Rolle im digitalen Zahlungsverkehr zu bewahren und weiterhin als vertrauter Ansprechpartner für ihre Kunden zu fungieren. Die bestehende Kundenbeziehung kann somit auch im Zeitalter des digitalen Euro gestärkt und langfristig gesichert werden.
Desweiteren verfolgt die EZB mit dem digitalen Euro das Ziel, eine einheitliche europäische Zahlungsinfrastruktur zu schaffen, die grenzüberschreitende Zahlungen erleichtert und die Reichweite europäischer Zahlungslösungen stärkt. Für Banken eröffnet sich dadurch die Chance, ihre bestehenden Karten- und App-Angebote sinnvoll zu ergänzen und ihre Kunden zusätzliche, europaweite nutzbare Zahlungsmöglichkeiten anzubieten.
Banken sollen die Möglichkeiten erhalten, rund um den digitalen Euro ergänzende Dienstleistungen und innovative Bezahlfunktionen zu entwickeln. Dadurch ergeben sich neue Geschäftspotenziale, beispielsweise durch bedingte Zahlungen oder integrierte Zahlungslösungen, die Banken frühzeitig prüfen und für die Weiterentwicklung ihres Angebots nutzen können. Ein Beispiel für eine bedingte Zahlung wäre die automatische Freigabe einer Zahlung erst dann, wenn eine bestimmte Voraussetzung erfüllt ist. Beim Kauf eines Bahntickets bei der Deutschen Bahn könnte die Zahlung automatisch erst dann ausgelöst werden, wenn der gebuchte Zug tatsächlich fährt oder eine bestimmte Reiseleistung erbracht wurde.
Die angestrebte Unabhängigkeit von internationalen Zahlungsnetzwerken und globalen Technologieunternehmen bietet Europa die Chance, die eigene Zahlungsinfrastruktur zu stärken. Für Banken bedeutet dies, europäische Zahlungslösungen auch unter Wettbewerbs- und Resilienzgesichtspunkten stärker in den Blick zu nehmen und deren Weiterentwicklung aktiv mitzugestalten.
Neben diesen Chancen bringt der digitale Euro auch viele Herausforderungen für Banken mit sich, die im folgenden Kapitel näher beleuchtet werden.
Herausforderungen für Banken
Die Einführung des digitalen Euro stellt Banken vor vielen Herausforderungen. Überträgt ein Kunde beispielsweise 2.000 Euro von seinem Girokonto in den digitalen Euro, verringert sich die Einlage bei seiner Bank um diesen Betrag. Sollten viele Kunden gleichzeitig eine solche Umschichtung vornehmen, müsste die Bank ihre Liquiditätssteuerung und Refinanzierung entsprechend anpassen.
Im Folgenden wird anhand eines beispielhaften Workflows dargestellt, wie sich die Einführung des digitalen Euro auf die Refinanzierungssituation der Banken und in der Folge auf deren Eigenkapitalrendite und die Liquiditätsdeckungsquote auswirken kann, siehe auch Abbildung 5.
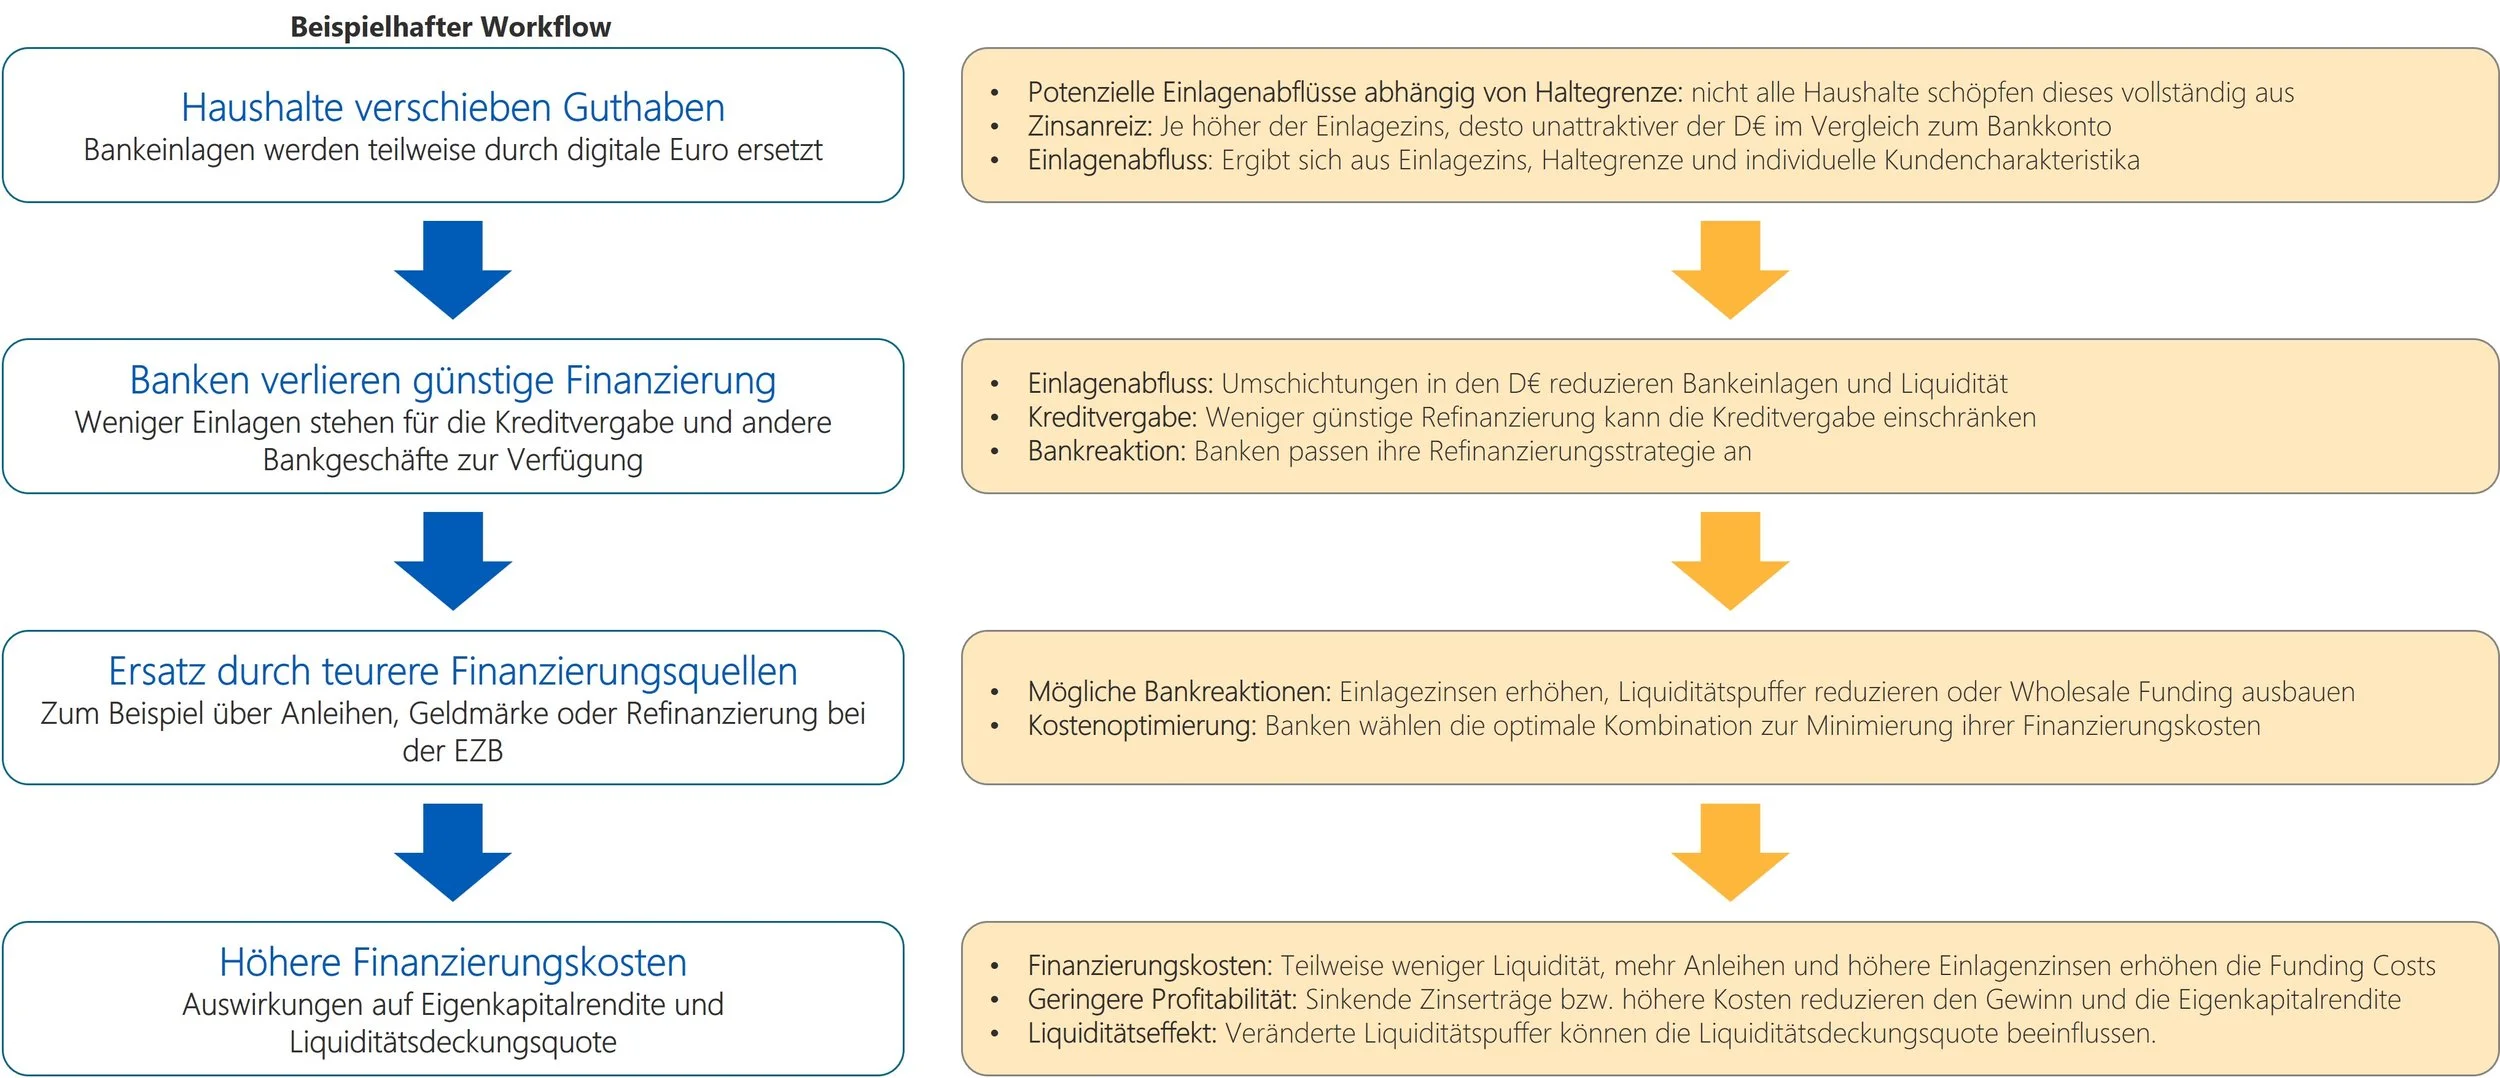
Abbildung 5: Veränderung der Eigenkapitalrendite und Liquiditätsdeckungsquote.
Beispielhafter Workflow
Umschichtung von Haushaltsguthaben in den digitalen Euro:
Zu Beginn verschieben private Haushalte einen Teil ihrer Bankguthaben in digitale Euro. Das Ausmaß potenzieller Einlagenabflüsse hängt unter anderem von der vorgesehenen Haltegrenze ab, wobei davon auszugehen ist, dass nicht alle Haushalte diese vollständig ausschöpfen werden. Darüber hinaus spielt der angebotene Einlagezins eine wichtige Rolle. Je höher die Verzinsung auf dem Bankkonto ausfällt, desto geringer ist der finanzielle Anreiz, Guthaben in digitale Euro umzuschichten. Der tatsächliche Einlagenabfluss ergibt sich somit aus dem Zusammenspiel von Einlagezins, Haltegrenze und individuellen Kundencharakteristika.Rückgang der günstigen Refinanzierungsmöglichkeiten:
Durch die Umschichtung in digitale Euro verlieren Banken einen Teil ihrer bisherigen Kundeneinlagen. Dadurch stehen ihnen weniger günstige Finanzierungsmittel für die Kreditvergabe und andere Bankgeschäfte zur Verfügung. Ein sinkender Einlagenbestand kann zudem die Liquidität der Bank reduzieren. Insbesondere bei einem größeren Einlagenabfluss kann dies die Kreditvergabe einschränken und eine Anpassung der bisherigen Refinanzierungsstrategie erforderlich machen.Ersatz der Einlagen durch teurere Finanzierungsquellen:
Um die wegfallenden Kundeneinlagen auszugleichen, müssen Banken gegebenenfalls auf alternative und teilweise teurere Finanzierungsquellen zurückgreifen. Dazu zählen beispielsweise die Ausgabe von Anleihen, die Aufnahme von Geldern am Geldmarkt oder die Refinanzierung über die EZB. Darüber hinaus stehen den Banken verschiedene weitere Reaktionsmöglichkeiten zur Verfügung. Sie können beispielsweise die Einlagezinsen erhöhen, ihre Liquiditätspuffer reduzieren oder verstärkt auf Wholesale Funding zurückgreifen. Dabei müssen sie eine geeignete Kombination dieser Maßnahmen wählen, um ihre Finanzierungskosten möglichst gering zu halten.Auswirkungen auf Eigenkapitalrendite und Liquiditätsdeckungsquote:
Die veränderte Refinanzierungsstruktur kann zu höheren Finanzierungskosten führen. Insbesondere eine verstärkte Nutzung von Anleihen, höhere Einlagezinsen oder Veränderungen der Liquiditätspuffer beeinflussen die sogenannten Funding Costs. Steigende Finanzierungskosten und möglicherweise sinkende Zinserträge können die Profitabilität der Bank belasten und somit zu einer geringeren Eigenkapitalrendite führen. Gleichzeitig können Veränderungen der gehaltenen Liquiditätspuffer die Liquiditätsdeckungsquote beeinflussen.
Wie der beispielhafte Workflow verdeutlicht, bringt die Einführung des digitalen Euro für Banken verschiedene wirtschaftliche, aber auch technische Herausforderungen mit sich. Abbildung 6 bietet einen Überblick über die potenziellen Herausforderungen des digitalen Euro und veranschaulicht diese anhand konkreter Beispiele.
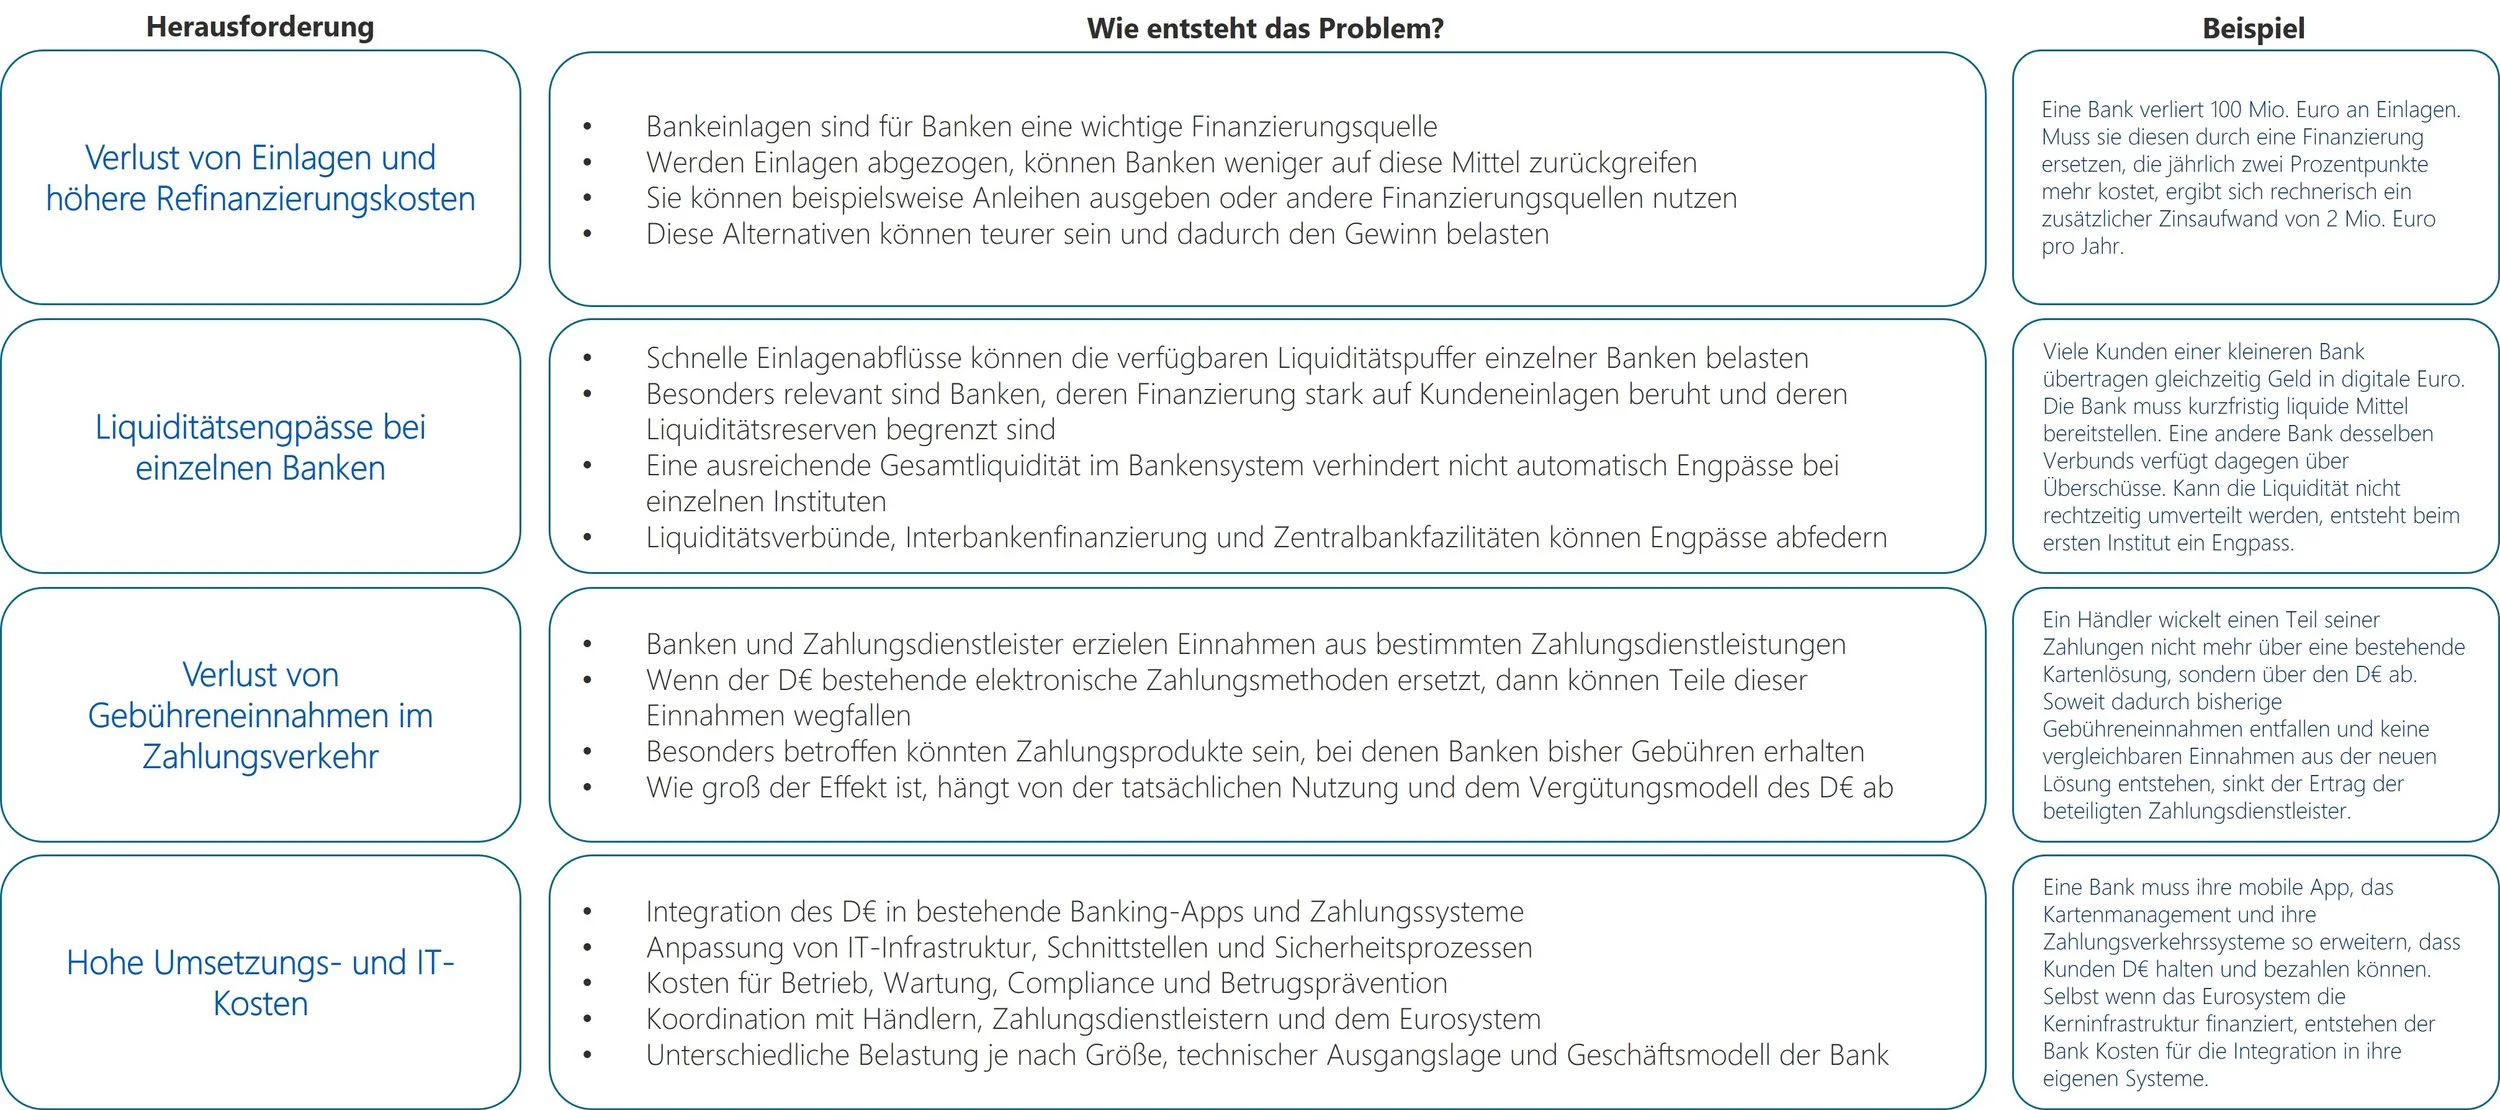
Abbildung 6: Überblick über mögliche Herausforderungen des digitalen Euro für Banken.
Eine zentrale Herausforderung ist der Verlust von Einlagen und die damit verbundenen Refinanzierungskosten, wie das zuvor dargestellte Beispiel zeigt. Bankeinlagen stellen für Banken eine wichtige Finanzierungsquelle dar, auf die sie insbesondere bei der Kreditvergabe und anderen Bankgeschäften zurückgreifen. Werden Kundeneinlagen in digitale Euro umgeschichtet, stehen den Banken entsprechend weniger dieser Mittel zur Verfügung. Um die entstehenden Finanzierungslücken auszugleichen, können sie beispielsweise Anleihen ausgeben oder auf andere Finanzierungsquellen zurückgreifen. Diese Alternativen können jedoch mit höheren Kosten verbunden sein und dadurch die Profitabilität der Banken belasten.
Eine weitere Herausforderung stellen mögliche Liquiditätsengpässe bei einzelnen Banken dar. Schnelle und umfangreiche Einlageabflüssen können die verfügbaren Liquiditätspuffer einzelner Institute erheblich belasten. Besonders betroffen könnten Banken sein, deren Refinanzierung stark auf Kundeneinlagen basiert und die nur über begrenzte Liquiditätsreserven verfügen. Dabei ist zu beachten, dass eine ausreichende Gesamtliquidität im Bankensystem nicht automatisch verhindert, dass einzelne Institute in Liquiditätsschwierigkeiten geraten. Liquiditätsverbünde, die Interbankenfinanzierung sowie Zentralbankfazilitäten können jedoch dazu beitragen, solche Engpässe abzufedern.
Darüber hinaus besteht das Risiko eines Verlusts von Gebühreneinnahmen im Zahlungsverkehr. Banken und andere Zahlungsdienstleister erzielen Einnahmen aus unterschiedlichen Zahlungsdienstleistungen. Sollte der digitale Euro bisherige elektronische Zahlungsmethoden, wie beispielsweise Kartenzahlungen, teilweise ersetzen, könnten dadurch bisherige Gebühreneinnahmen wegfallen. Besonders betroffen wären Zahlungsprodukte, bei denen Banken bislang direkt oder indirekt an den Gebühren beteiligt sind. Wie stark diese Auswirkungen tatsächlich ausfallen, hängt maßgeblich davon ab, in welchem Umfang der digitale Euro genutzt wird und welches Vergütungsmodell für die beteiligten Banken und Zahlungsdienstleister vorgesehen ist.
Eine weitere Herausforderung sind die hohen Umsetzungs- und IT-Kosten. Die Einführung des digitalen Euro erfordert eine Integration in bestehende Banking-Apps und Zahlungssysteme sowie entsprechende Anpassungen der IT-Infrastruktur, Schnittstellen und Sicherheitsprozesse. Darüber hinaus entstehen laufende Kosten für den Betrieb, die Wartung, die Einhaltung regulatorischer Anforderungen (Compliance) und die Betrugsprävention. Auch die notwendige Koordination mit Händlern, Zahlungsdienstleistern und dem Eurosystem kann zusätzlich Aufwand verursachen. Wie hoch die finanzielle Belastung für die einzelnen Banken ausfällt, hängt dabei von ihrer Größe, der technischen Infrastruktur und ihrem jeweiligen Geschäftsmodell ab.
Auch aus den bisherigen Studien der EZB und der Deutschen Bundesbank lassen sich diese Herausforderungen ableiten. Die zentralen Erkenntnisse der Studien sowie weitere relevante Hinweise werden im nächsten Abschnitt näher erläutert.
Ein Blick auf die bisherigen Studienergebnisse
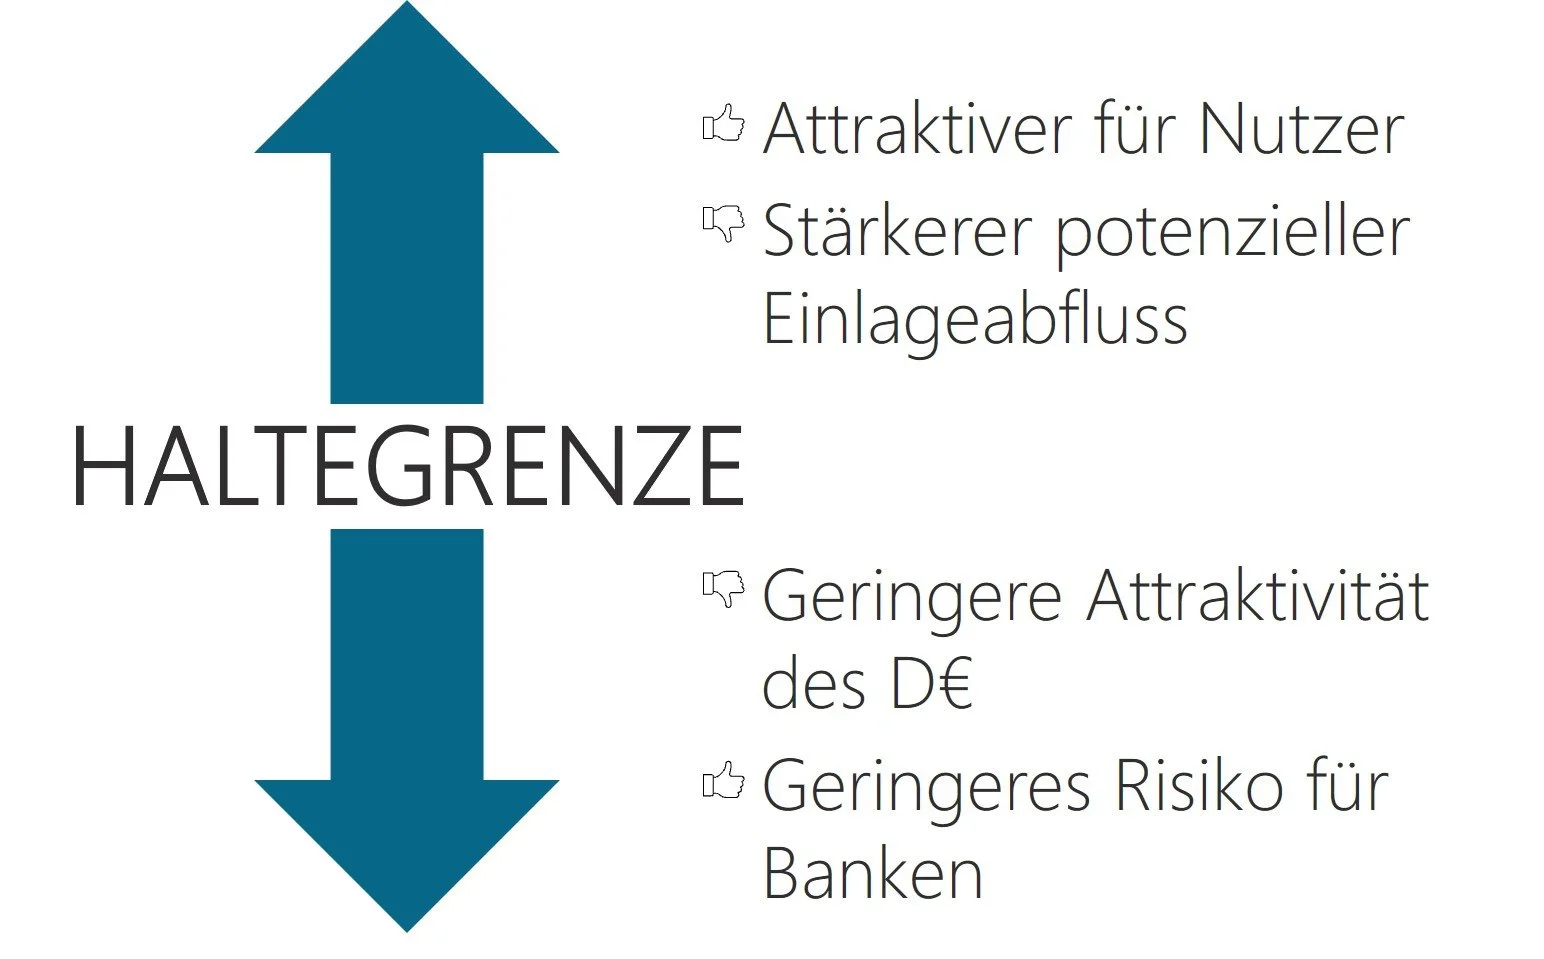
Bei einer angemessener Haltegrenze und ausreichenden Liquiditätspuffern dürften die Auswirkungen des digitalen Euro auf die Bankbilanzen beherrschbar bleiben ([1],[2],[3],[7],[9] und [10]). In bisherigen Studien wird häufig eine Haltegrenze von 3.000 Euro zugrunde gelegt. Dabei handelt es sich jedoch nicht um eine endgültig festgelegte Grenze. Eine höhere Haltegrenze würde den digitalen Euro für Nutzer attraktiver machen, jedoch gleichzeitig das Risiko stärkerer Einlageabflüsse bei Banken erhöhen. Eine niedrige Haltegrenze hätte hingegen eine geringere Attraktivität für die Nutzer zur Folge, würde aber das potenzielle Risiko für Banken reduzieren.
Die größeren strategischen Herausforderungen liegen daher in der individuellen Refinanzierungssituation der Banken, möglichen Veränderungen der Erträge im Zahlungsverkehr und ihrer Fähigkeit, die neue europäische Zahlungsinfrastruktur gewinnbringend in das eigene Geschäftsmodell zu integrieren.
Folgende Banken könnten von der Einführung des digitalen Euro stärker betroffen sein:
Einlagengeschäftsorientierte Institute (wie z.B. Sparkassen und Genossenschaftsbanken): Sie weisen höhere Liquiditätsabflüsse auf, die sich auf die LCR auswirken. In analytischen Fällen wird von einem Abfluss von bis zu 25 bp ausgegangen, siehe [10].
Banken mit umfangreichem Privatkundengeschäft: Sie können stärker betroffen sein, wenn sie einen großen Teil ihrer Refinanzierung aus günstigen Retail-Einlagen beziehen, siehe [1].
Banken mit hohen Einnahmen aus Zahlungsverkehrsgebühren: Sie könnten bei einer stärkeren Verlagerung von Kartenzahlungen und andere gebührenpflichtigen Zahlungen zum digitalen Euro mehr Gebühreneinnahmen verlieren, siehe [1].
Banken mit schlechteren Refinanzierungskonditionen: Für sie könnte der Ersatz verlorener Einlagen teurer ausfallen, siehe [1].
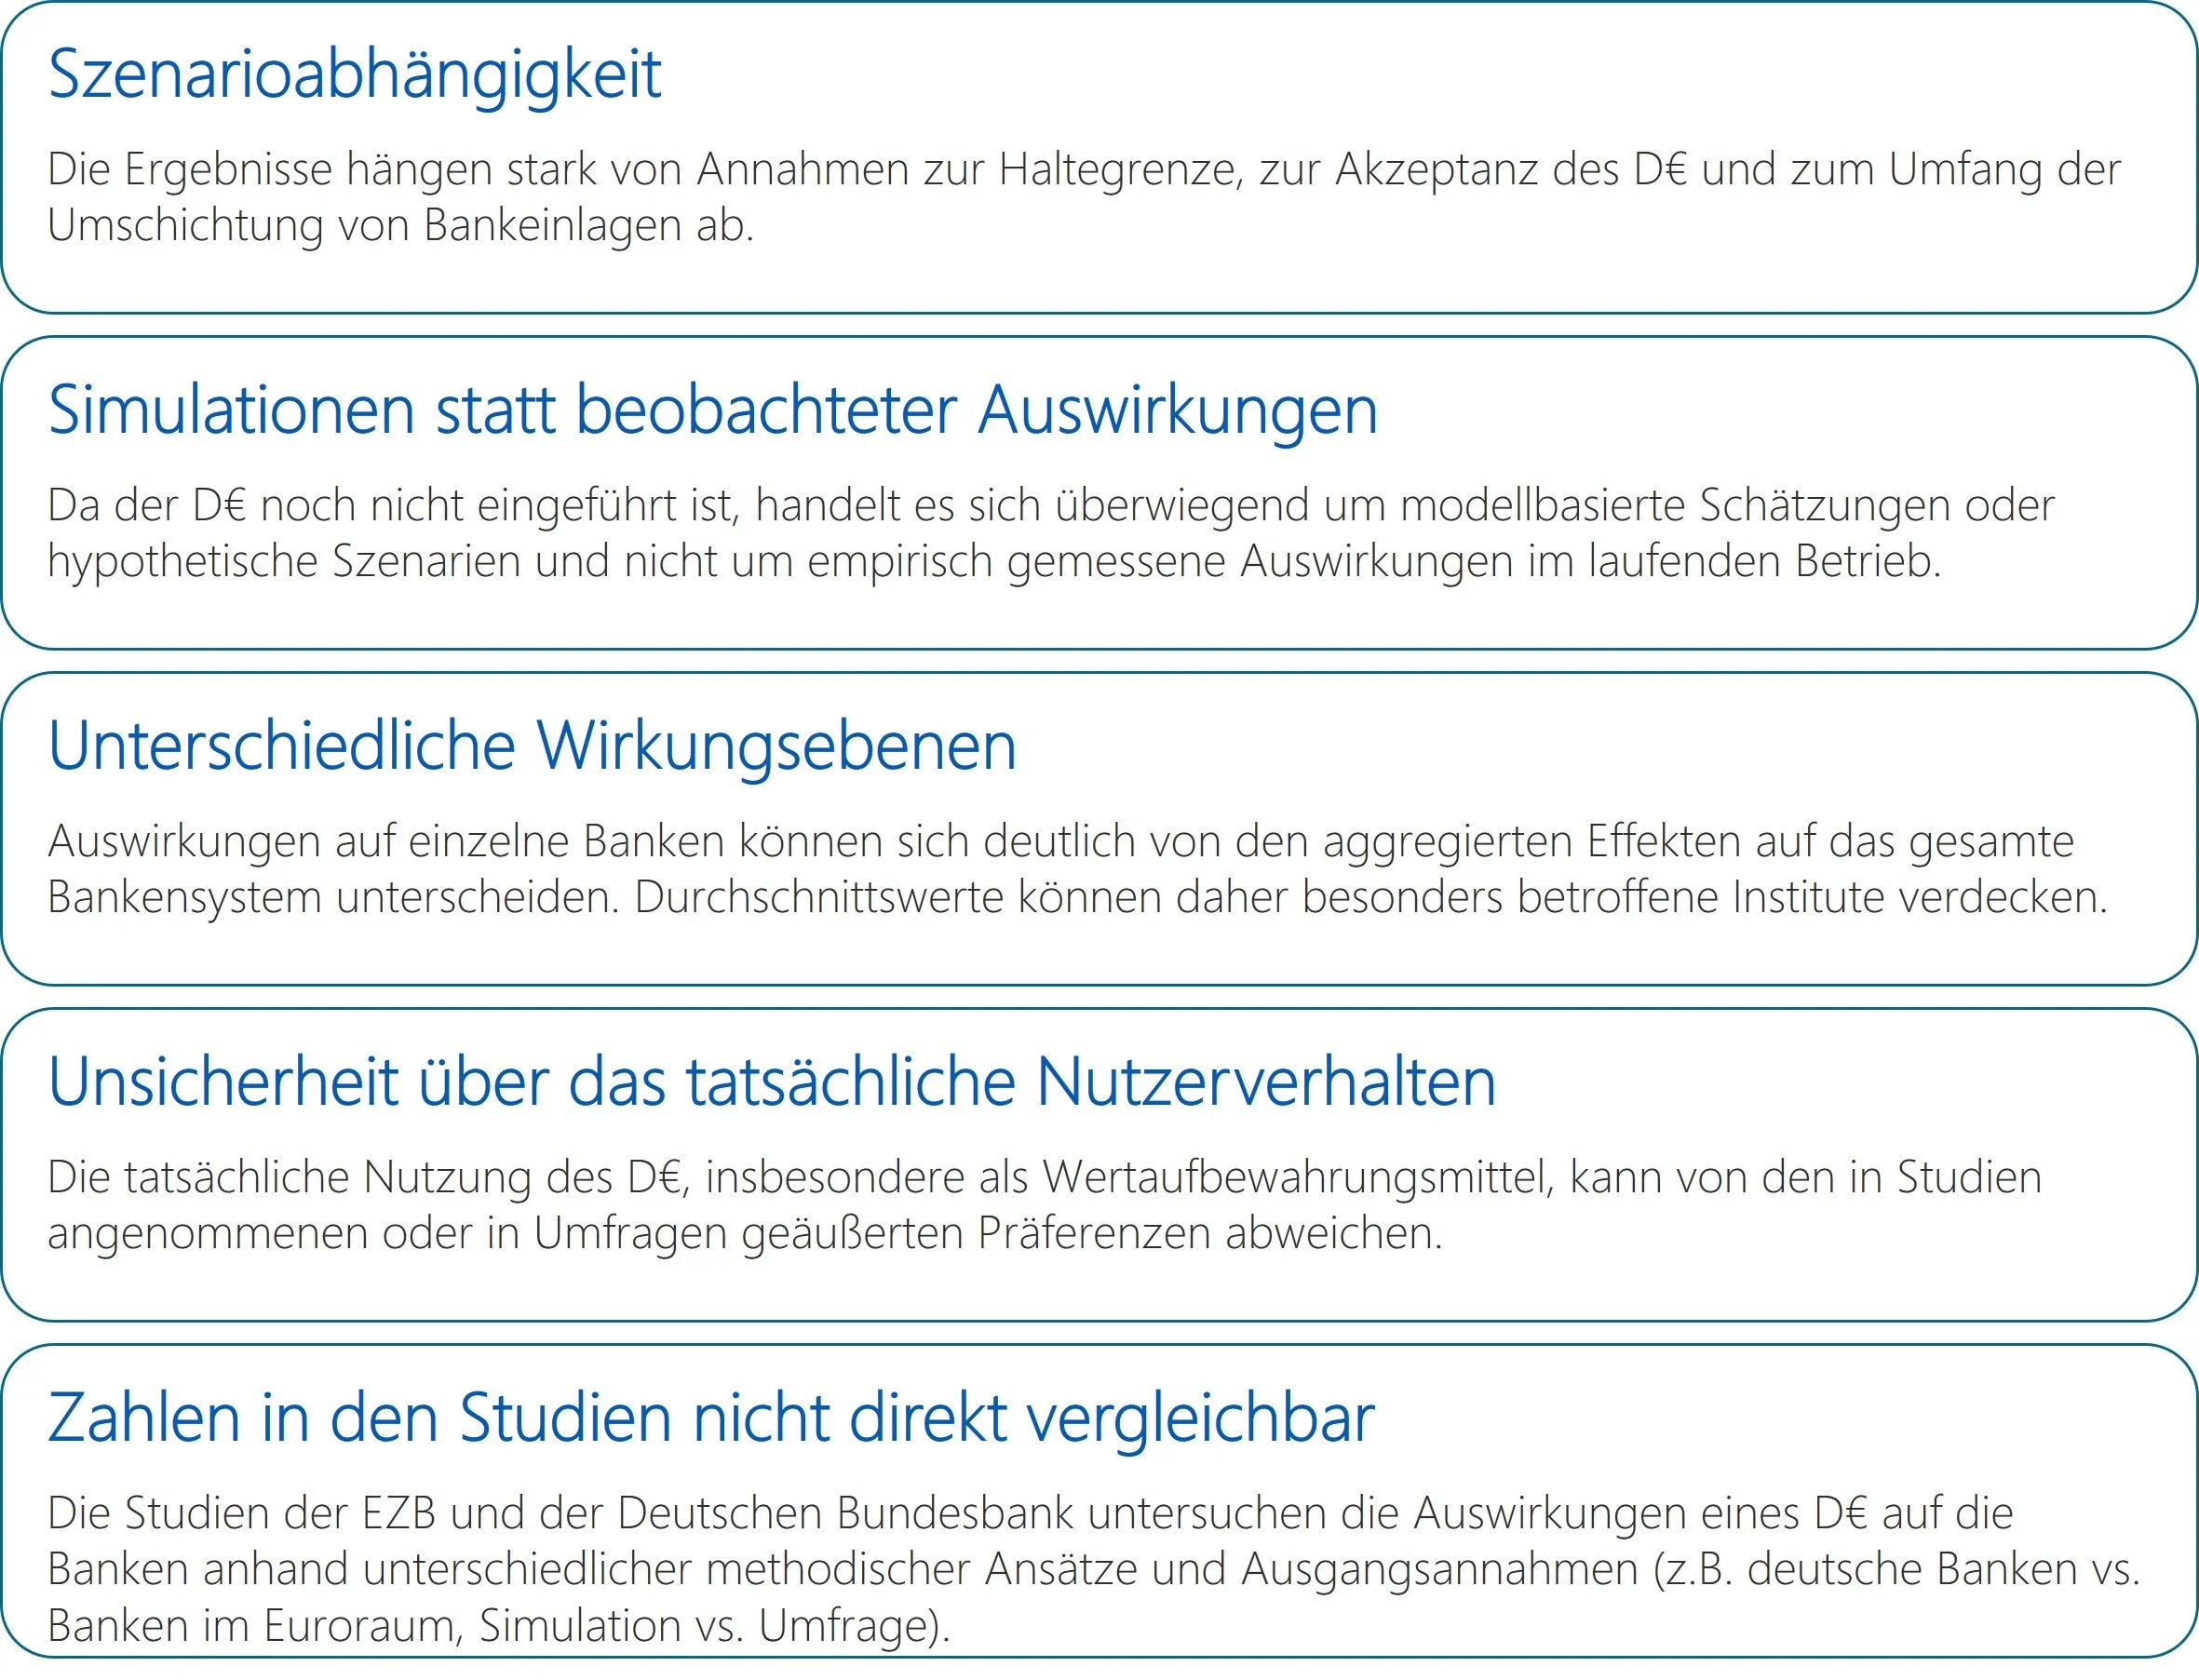
Abbildung 7: Wichtige Hinweise der Studien.
Die Ergebnisse der herangezogenen Studien sind unter Berücksichtigung verschiedener Einschränkungen zu interpretieren, vgl. hierzu auch die Hinweise in Abbildung 7. Diese ergeben sich insbesondere aus den unterschiedlichen Datengrundlagen, Betrachtungshorizonten, Modellannahmen und zugrunde gelegten Szenarien, wodurch die Vergleichbarkeit der Ergebnisse eingeschränkt sein kann. Da der digitale Euro bislang noch nicht eingeführt wurde, basieren die geschätzten Auswirkungen überwiegend auf Simulationen und hypothetischen Annahmen. Die tatsächlichen Effekte lassen sich daher zum jetzigen Zeitpunkt nur bedingt abschätzen und werden maßgeblich von der konkreten Ausgestaltung des digitalen Euro sowie dem späteren Nutzerverhalten abhängen. Darüber hinaus ist zu berücksichtigen, dass aggregierte Studienergebnisse mögliche Unterschiede zwischen einzelnen Banken nur eingeschränkt abbilden und somit Auswirkungen auf Ebene einzelner Institute verdecken können.
Im nächsten Kapitel werden die potenziellen Risikoarten übersichtlich dargestellt und geeignete Maßnahmen zur Risikominimierung aufgezeigt.
Risikoarten und Risikomanagementmaßnahmen
Abbildung 8 gibt einen Überblick über mögliche Risiken des digitalen Euro für Banken sowie die entsprechenden Maßnahmen des Risikomanagements.
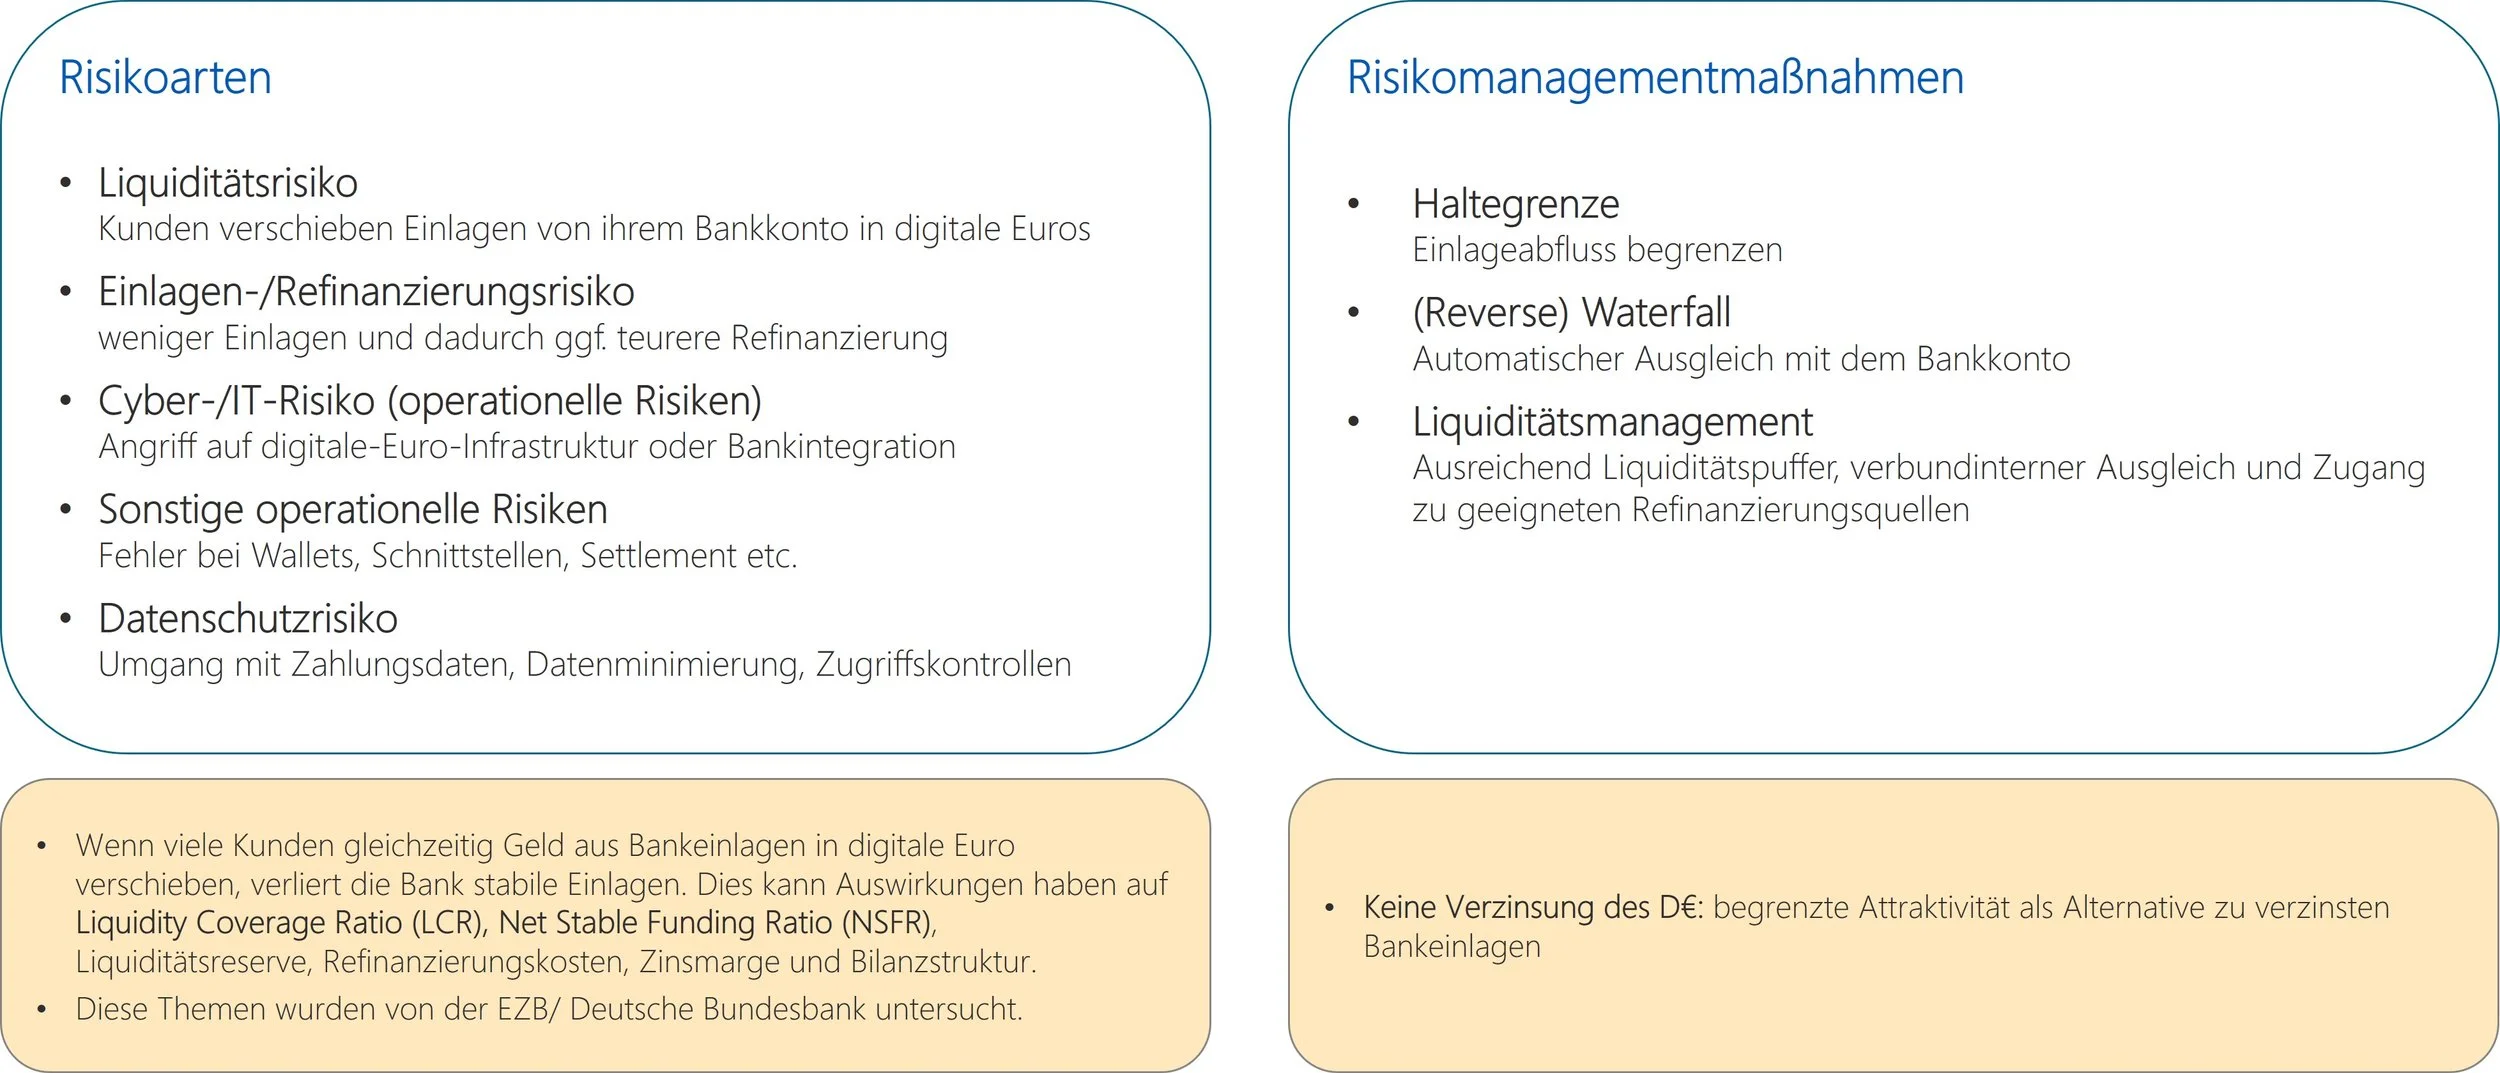
Abbildung 8: Potenzielle Risiken des digitalen Euro für Banken und Risikomanagementmaßnahmen.
Die Einführung des digitalen Euro kann für Banken verschiedene Risiken mit sich bringen, die insbesondere die Liquidität, Refinanzierung, IT-Sicherheit und den Datenschutz betreffen. Wie bereits im Abschnitt zu den Herausforderungen erläutert, stellt das Liquiditätsrisiko ein wesentliches Risiko für Banken dar. Eng damit verbunden ist das Einlagen- und Refinanzierungsrisiko. Veränderungen der Einlagenstruktur können sich auf regulatorische Liquiditätskennzahlen wie die LCR und die NSFR sowie auf die Höhe der vorzuhaltenden Liquiditätsreserven auswirken.
Neben den finanziellen Risiken sind auch Cyber- und IT-Risiken sowie weitere operationelle Risiken zu berücksichtigen. Diese können beispielsweise durch Cyberangriffe auf die digitale Euro-Infrastruktur oder durch Sicherheitslücken bei der Integration in die IT-Systeme der Banken entstehen. Weitere operationelle Risiken ergeben sich aus möglichen technischen Fehlern bei digitalen Wallets, Schnittstellen oder der Abwicklung von Zahlungsvorgängen (Settlement). Ein weiteres Risiko betrifft den Datenschutz. Insbesondere der Umgang mit sensiblen Zahlungsdaten, die Einhaltung des Grundsatzes der Datenminimierung sowie geeignete Zugriffskontrollen stellen wichtige Anforderungen an die Banken dar.
Um diesen Risiken entgegenzuwirken, kommen verschiedene Risikomanagementmaßnahmen infrage. Eine zentrale Maßnahme stellt die Einführung einer Haltegrenze dar, durch die der maximale Bestand an digitalen Euro pro Nutzer begrenzt und somit das Risiko umfangreicher Einlagenabflüsse reduziert werden soll. Ergänzend dazu kann der sogenannte Waterfall- bzw. Reverse-Waterfall-Mechanismus eingesetzt werden. Dieser ermöglicht einen automatischen Ausgleich zwischen dem digitalen Euro und dem verknüpften Bankkonto. Wird beispielsweise die festgelegte Haltegrenze durch einen Zahlungseingang überschritten, kann der überschüssige Betrag automatisch auf das Bankkonto übertragen werden. Umgekehrt kann bei einer Zahlung, die den vorhandenen Bestand an digitalen Euro übersteigt, automatisch Geld vom verknüpften Bankkonto nachgeladen werden.
Darüber hinaus ist ein vorausschauendes Liquiditätsmanagement erforderlich. Hierzu zählen insbesondere die Vorhaltung ausreichender Liquiditätspuffer, ein möglicher verbundinterner Liquiditätsausgleich sowie der Zugang zu geeigneten Refinanzierungsquellen.
Eine weitere Wirkung auf mögliche Einlagenabflüsse könnte sich daraus ergeben, dass der digitale Euro nach dem derzeitigen Konzept nicht verzinst werden soll. Dadurch wird seine Attraktivität als Anlagealternative gegenüber verzinsten Bankeinlagen eingeschränkt. Dennoch bleibt abzuwarten, in welchem Umfang Kunden den digitalen Euro künftig nutzen und inwiefern sich daraus tatsächlich Auswirkungen auf die Liquiditäts- und Refinanzierungssituation der Banken ergeben.
Vor diesem Hintergrund stellt sich die Frage, wie Banken den potenziellen Risiken des digitalen Euro strategisch begegnen können und inwieweit eine Berücksichtigung dieser Risiken in der bestehenden Risikostrategie erforderlich ist.
Vorschläge zur Verankerung des digitalen Euro in der Risikostrategie
Der digitale Euro könnte das Einlagenverhalten und die Zahlungsverkehrslandschaft verändern. Daraus können sich potenzielle Auswirkungen auf die Liquidität, die Refinanzierung und das Risikoprofil der Bank ergeben. Vor diesem Hintergrund ist zu prüfen, inwieweit die bestehende Risikostrategie diese möglichen Effekte bereits angemessen berücksichtigt und ob eine entsprechende Anpassung erforderlich ist. Daraus ergeben sich konkrete Vorschläge zur Verankerung des digitalen Euro in der Risikostrategie.
Für eine Verankerung empfiehlt es sich die einzelnen Risikobereiche mit ihren unterschiedlich ausgeprägten Betroffenheiten getrennt voneinander zu analysieren. Abbildung 9 veranschaulicht diejenigen Risikobereiche, für die eine mittlere bis hohe Betroffenheit durch die Einführung des digitalen Euro erwartet wird.
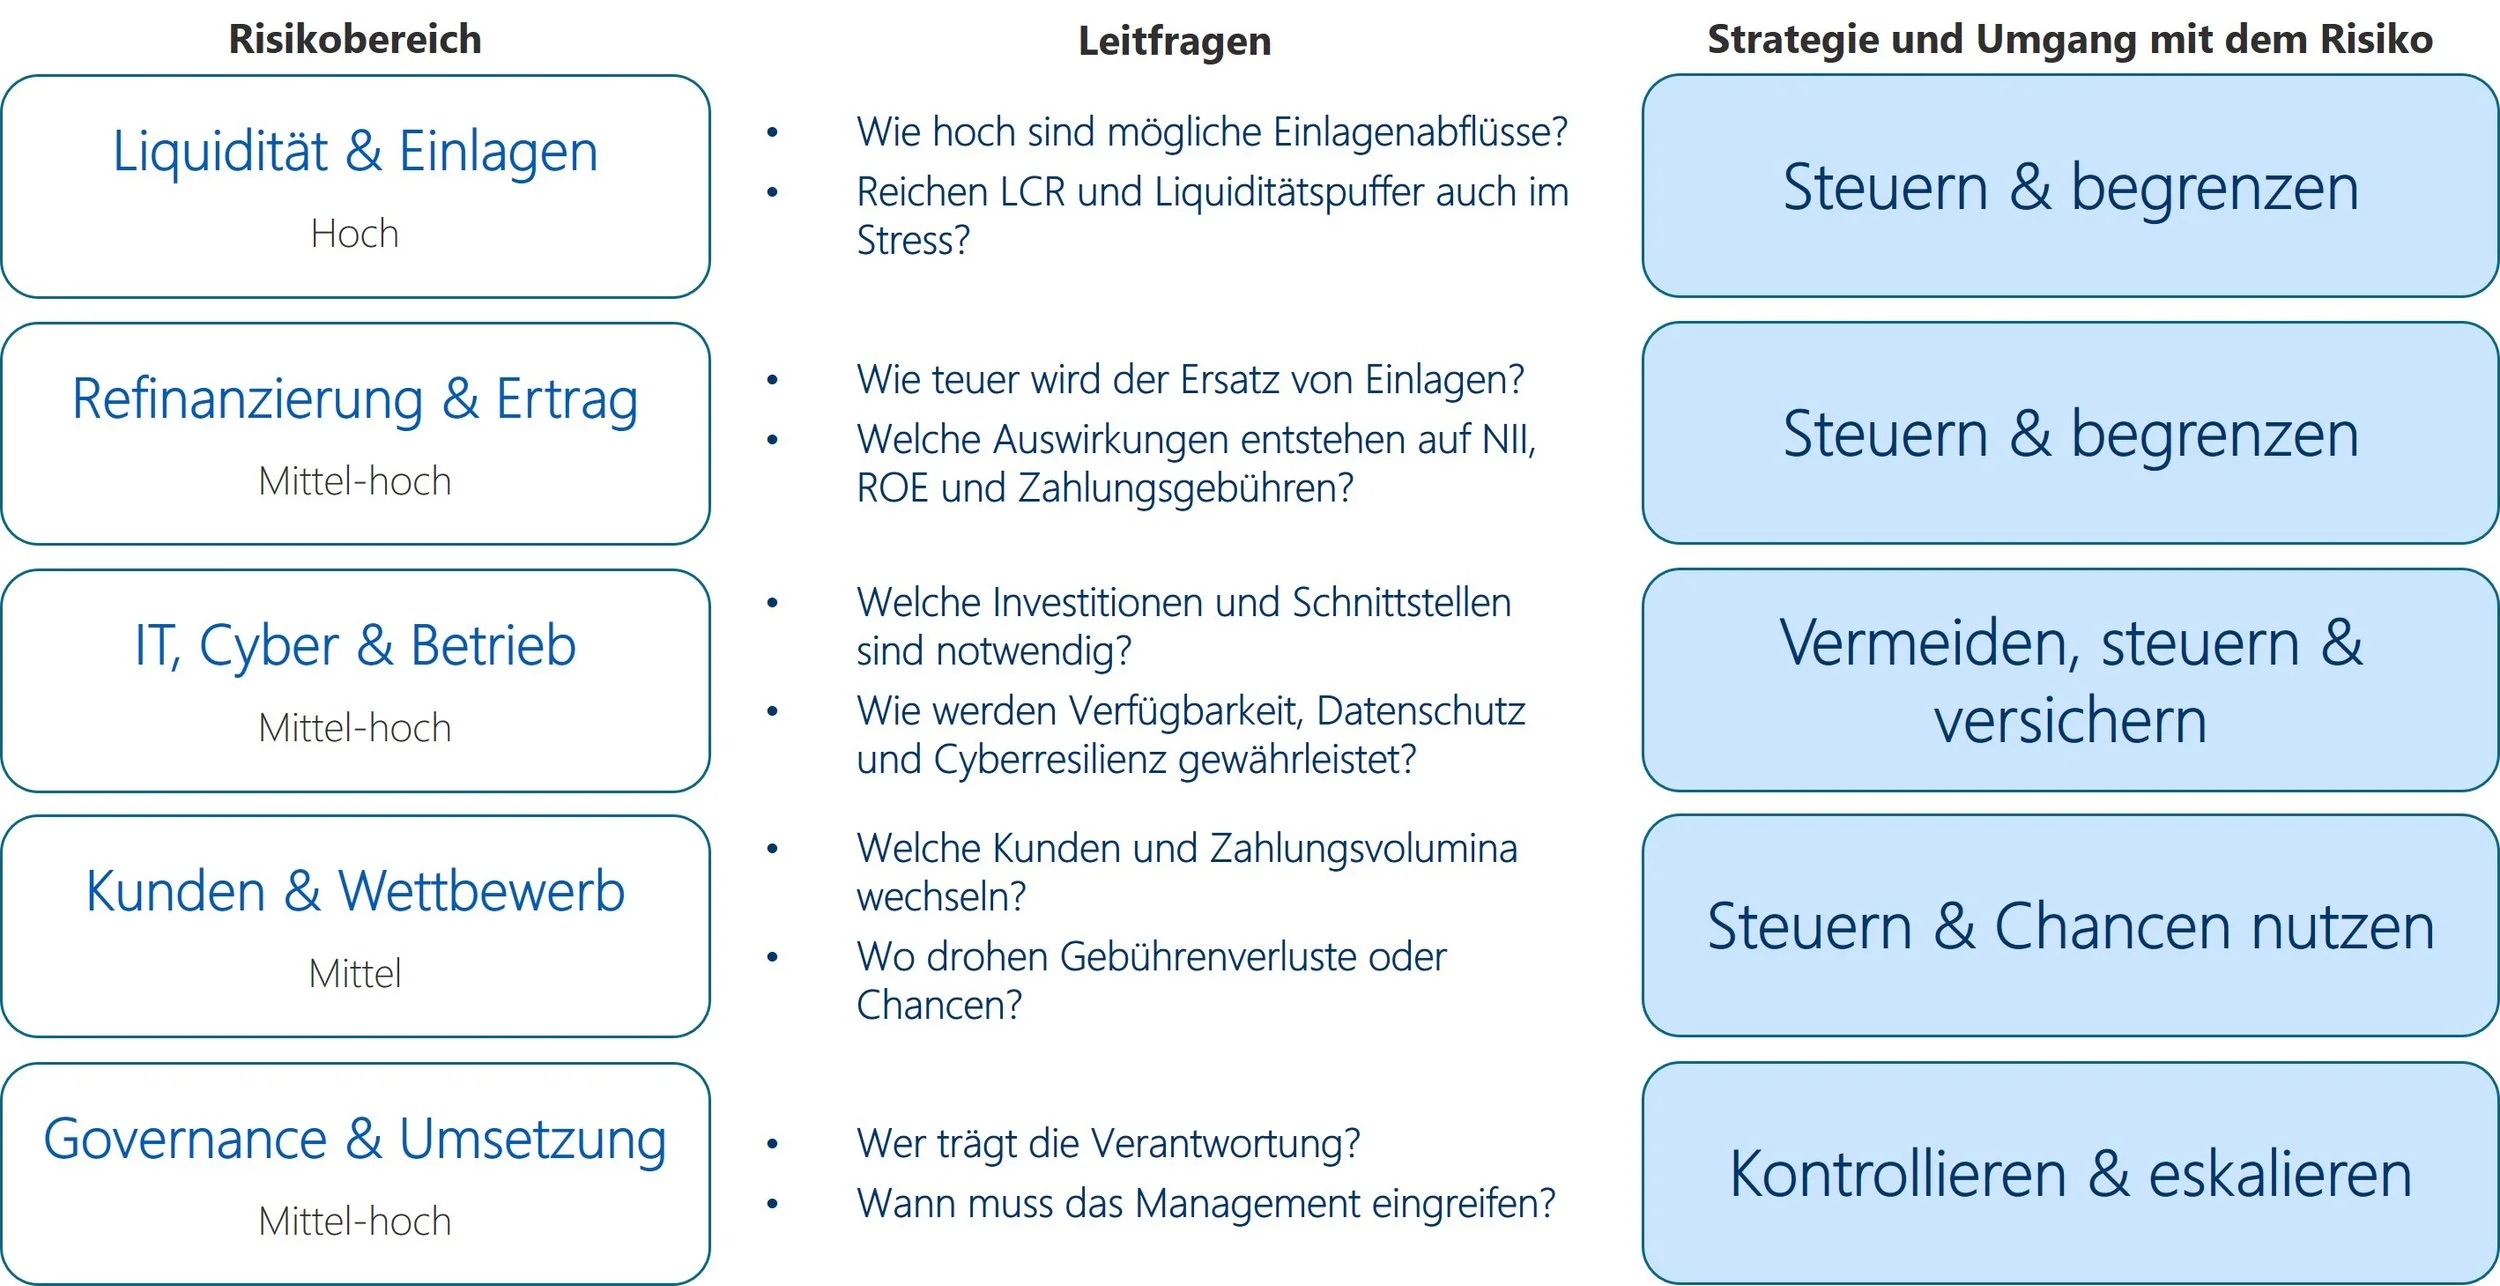
Abbildung 9: Übersicht der betroffenen Risikobereiche sowie der zugehörigen Leitfragen und strategischen Handlungsansätze.
Im Folgenden werden die einzelnen Risikobereiche separat voneinander betrachtet.
Risikobereich: Liquidität und Einlagen
Abbildung 10 gibt einen zusammenfassenden Überblick über den Risikobereich Liquidität und Einlagen sowie die damit verbundenen strategischen Handlungsansätze.
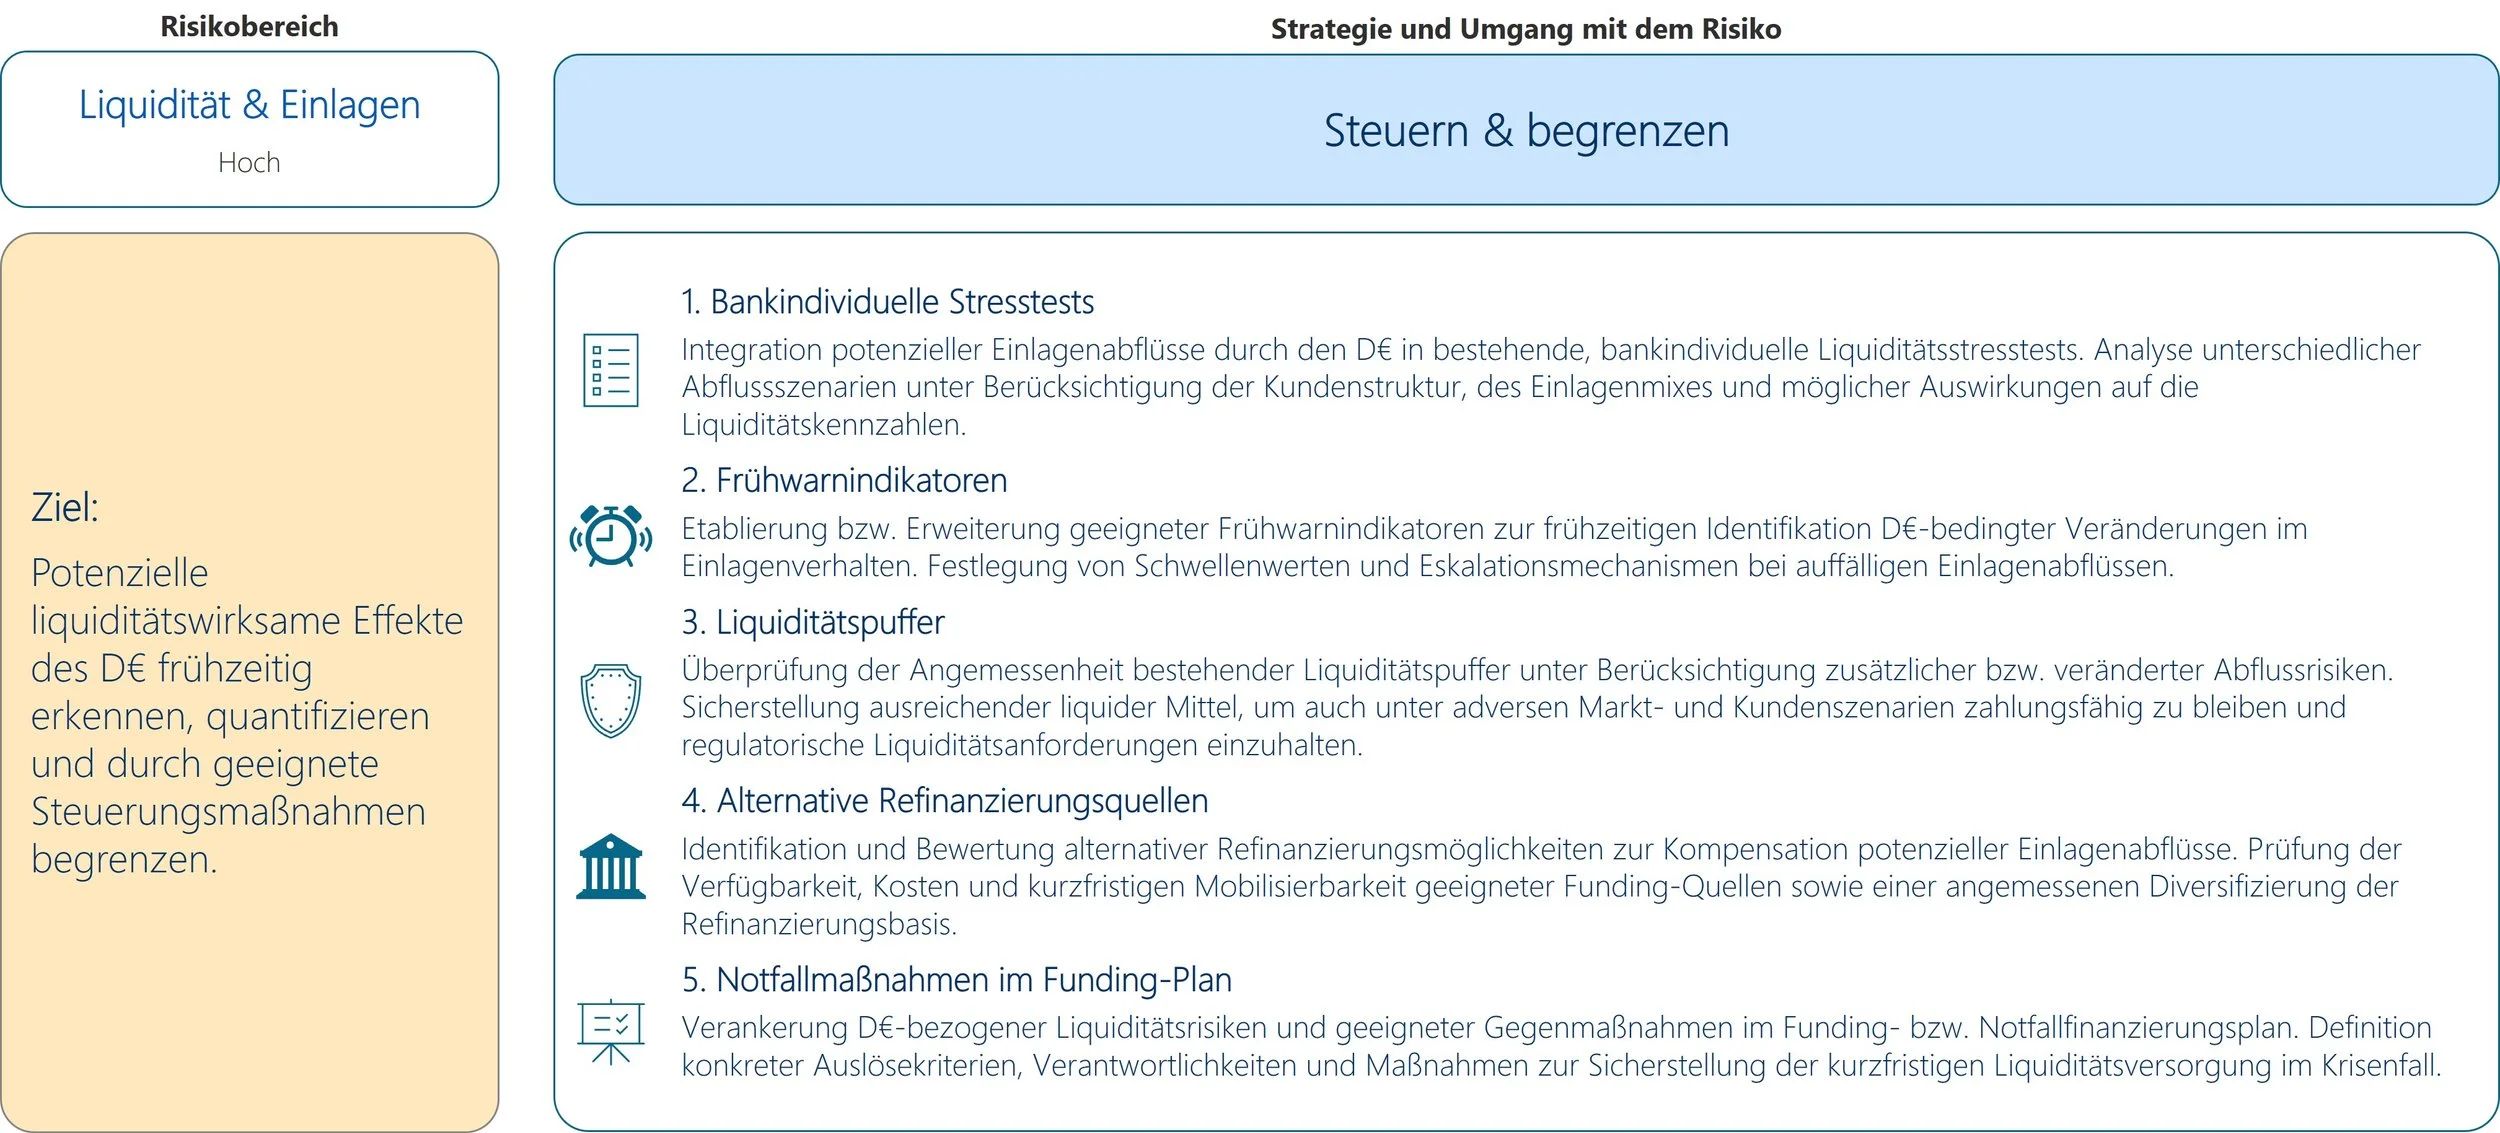
Abbildung 10: Strategie und Umgang mit Risiken im Bereich Liquidität und Einlagen.
Im Risikobereich Liquidität und Einlagen ist es das Ziel, potenzielle liquiditätswirksame Effekte des digitalen Euro frühzeitig zu identifizieren, hinsichtlich ihres Ausmaßes zu quantifizieren und durch geeignete Steuerungsmaßnahmen wirksam zu begrenzen. Zur Steuerung und Begrenzung potenzieller Risiken werden folgende Maßnahmen vorgeschlagen.
Es sollten potenzielle digitale Euro-bedingte Einlagenabflüsse zunächst in die bestehenden bankindividuellen Liquiditätsstresstests integriert werden. Dabei gilt es, unterschiedliche Abflussszenarien unter Berücksichtigung der jeweiligen Kundenstruktur, des Einlagenmixes und der möglichen Auswirkungen auf die Liquiditätskennzahlen zu analysieren. Ergänzend sind geeignete Frühwarnindikatoren zu etablieren bzw. bestehende Indikatorensysteme zu erweitern, um Veränderungen im Einlagenverhalten frühzeitig zu identifizieren. Die Festlegung entsprechender Schwellenwerte und Eskalationsmechanismen ermöglicht es bei auffälligen Einlagenabflüssen rechtzeitig geeignete Gegenmaßnahmen einzuleiten.
Darüber hinaus ist die Angemessenheit der bestehenden Liquiditätspuffer unter Berücksichtigung zusätzlicher bzw. veränderter Abflussrisiken regelmäßig zu überprüfen. Dabei ist sicherzustellen, dass auch unter adversen Markt- und Kundenszenarien ausreichend liquide Mittel zur Verfügung stehen, um die Zahlungsfähigkeit aufrechtzuerhalten und regulatorische Liquiditätsanforderungen einzuhalten. Zum Ausgleich potenzieller Einlagenabflüsse sollten zudem alternative Refinanzierungsmöglichkeiten identifiziert und hinsichtlich ihrer Verfügbarkeit, Kosten und kurzfristigen Mobilisierbarkeit bewertet werden. Eine angemessene Diversifizierung der Refinanzierungsbasis kann dabei die Abhängigkeit von einzelnen Funding-Quellen reduzieren.
Schließlich sind digitale Euro-bezogene Liquiditätsrisiken und entsprechende Gegenmaßnahmen im Funding- bzw. Notfallfinanzierungsplan zu verankern. Hierfür sollten konkrete Auslösekriterien, Verantwortlichkeiten und Handlungsmaßnahmen definiert werden, um auch im Krisenfall eine ausreichende kurzfristige Liquiditätsversorgung sicherzustellen.
Risikobereich: Refinanzierung und Ertrag
Ziel dieses Risikobereichs ist die Sicherstellung einer nachhaltig tragfähigen Refinanzierungsstruktur und Ertragslage unter Berücksichtigung der potenziellen Auswirkungen des digitalen Euro. Der strategische Umgang mit diesem Risiko sieht vor mögliche Belastungen zu steuern und zu begrenzen.
Hierzu gilt es zunächst, den Refinanzierungsmix regelmäßig zu überprüfen und mit Blick auf mögliche digitale Euro-bedingte Veränderungen der Kundeneinlagen zu optimieren. Insbesondere die Abhängigkeit von einzelnen Refinanzierungsquellen ist zu bewerten und eine angemessene Diversifizierung sicherzustellen, um steigende Refinanzierungskosten und strukturelle Risiken zu begrenzen. Ergänzend sind Szenarioanalysen durchzuführen, um die potenziellen Auswirkungen unterschiedlicher Annahmen zum Einlagenabfluss, zum veränderten Kundenverhalten sowie zu den Kosten alternativer Refinanzierungsquellen auf Refinanzierungskosten, Zinsüberschuss und Profitabilität zu quantifizieren.
Darüber hinaus ist die Preisgestaltung für Einlagen, Zahlungsverkehrsprodukte und alternative Zahlungsangebote regelmäßig zu überprüfen und an veränderte Kundenpräferenzen sowie Wettbewerbsbedingungen anzupassen. Durch eine gezielte Weiterentwicklung des Produkt- und Preismodells sollen die Kundenbindung gestärkt und die wirtschaftliche Attraktivität des Zahlungsverkehrsgeschäfts erhalten werden. Schließlich ist die langfristige Wirtschaftlichkeit betroffener Geschäftsmodelle unter veränderten Refinanzierungs- und Ertragsbedingungen zu bewerten. Geschäftsmodelle und Produktangebote, deren risikoadjustierte Erträge die damit verbundenen Kosten und Risiken dauerhaft nicht decken, sind zu vermeiden oder entsprechend anzupassen.
Die wesentlichen strategischen Maßnahmen zur Steuerung und Begrenzung des Risikobereichs Refinanzierung und Ertrag sind in Abbildung 11 zusammengefasst.
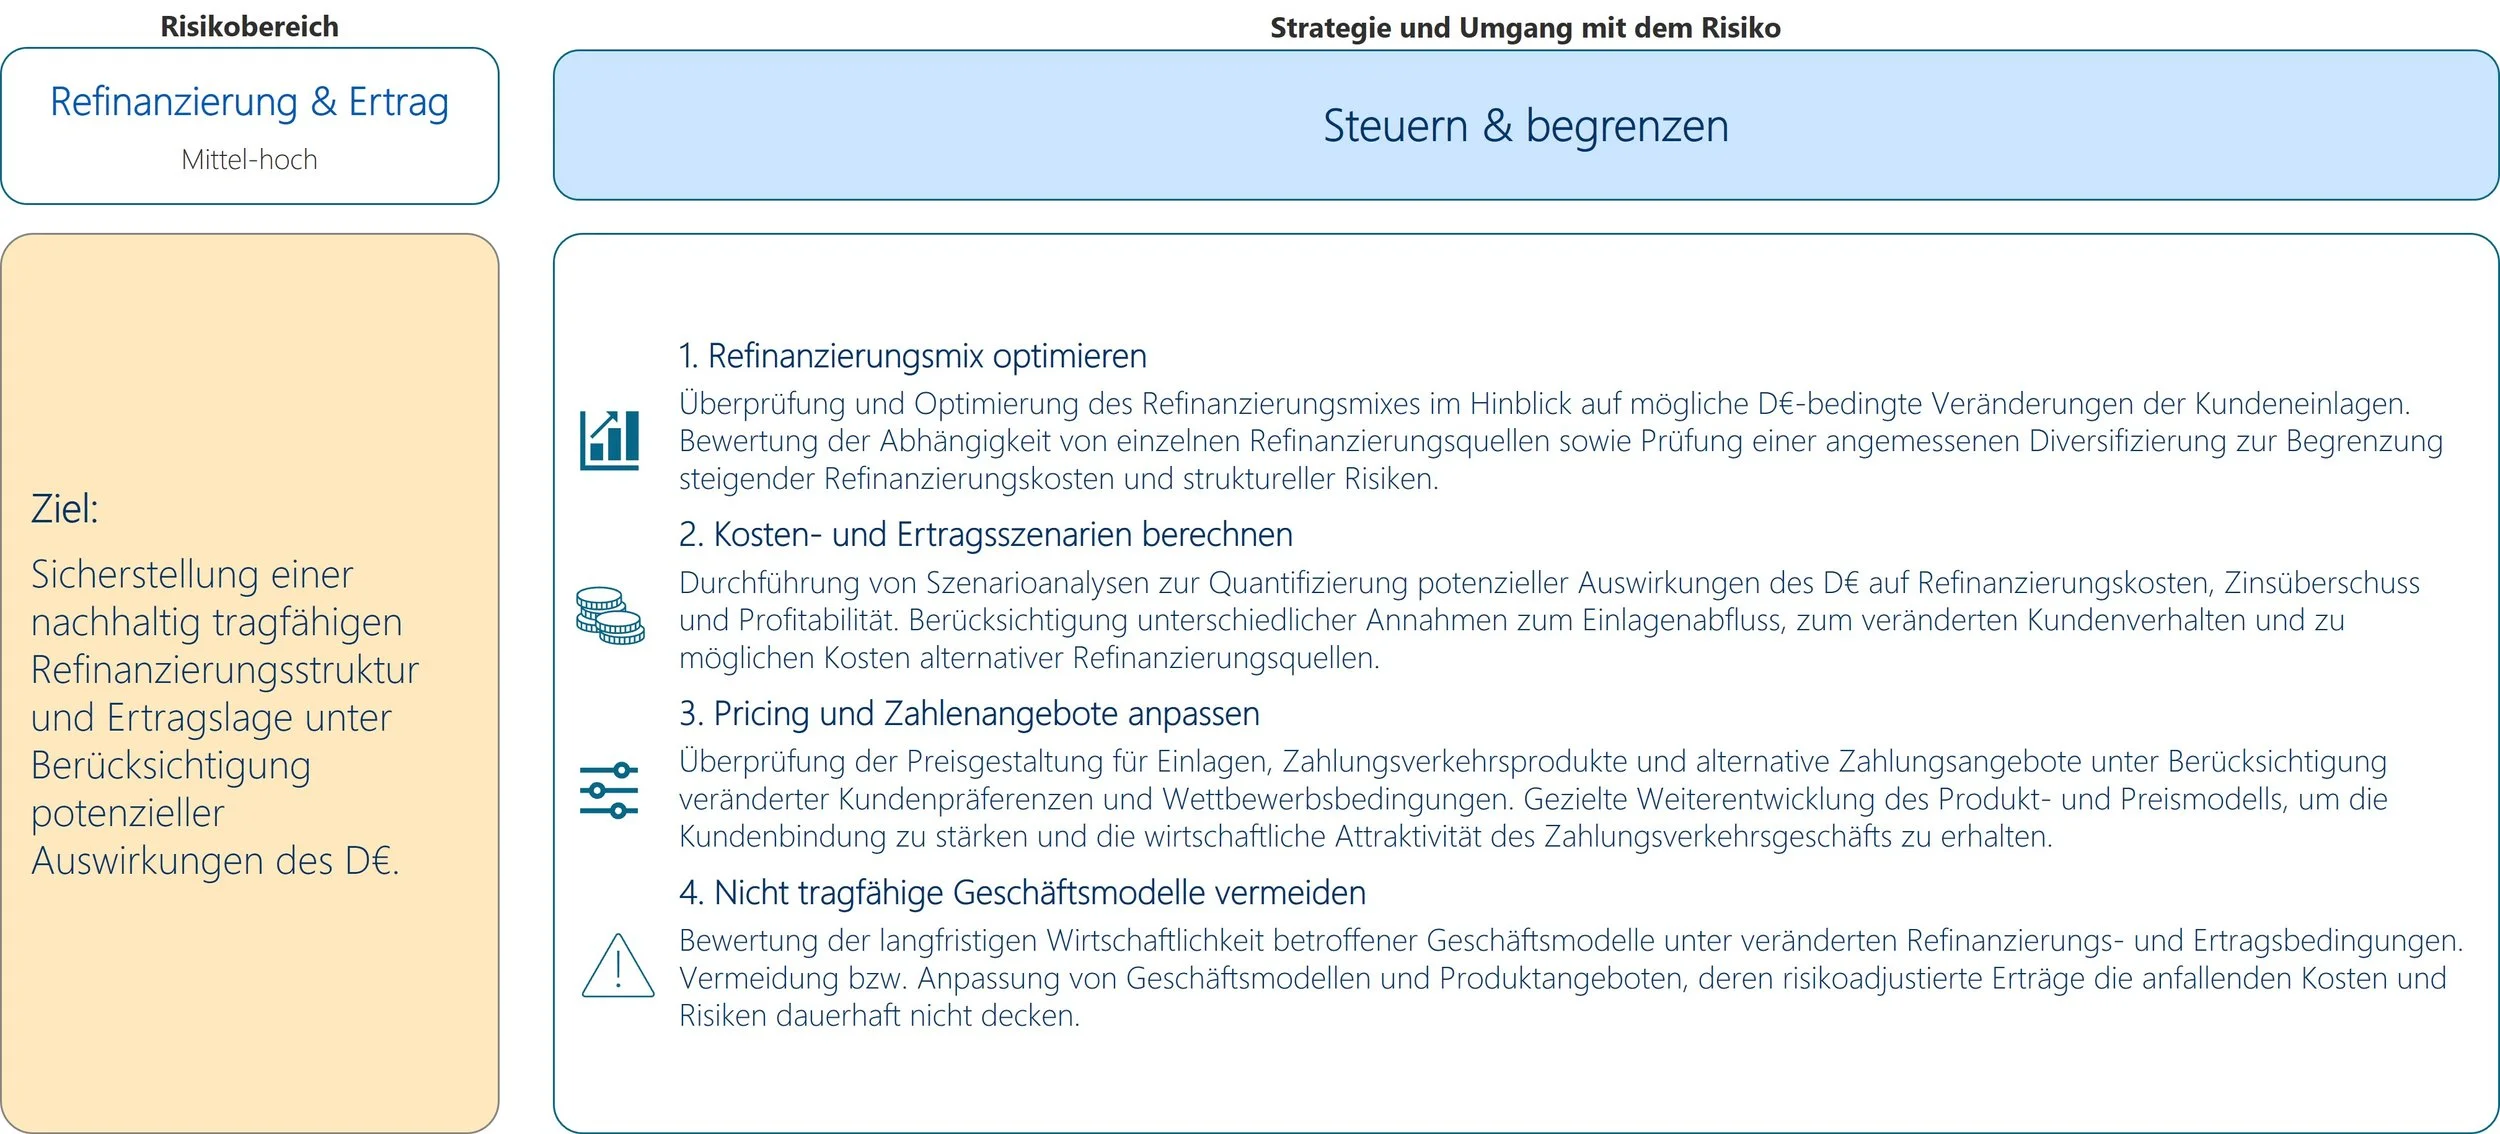
Abbildung 11: Strategie und Umgang mit Risiken im Bereich Refinanzierung und Ertrag.
Risikobereich: IT, Cyber und Betrieb
Mit der Einführung des digitalen Euro steigen die Anforderungen an die Sicherheit und Resilienz der IT-Infrastruktur sowie an die Absicherung operativer Prozesse. Ziel dieses Risikobereichs ist es daher, einen sicheren und widerstandsfähigen IT-Betrieb sicherzustellen und potenzielle Cyber-, Ausfall- und Drittparteienrisiken im Zusammenhang mit dem digitalen Euro wirksam zu begrenzen. Der strategische Umgang mit diesen Risiken umfasst deren Vermeidung, Steuerung und gegebenenfalls Versicherung.
Eine wesentliche Voraussetzung hierfür ist eine sichere und resiliente IT-Architektur für alle relevanten Systeme und Schnittstellen. Durch geeignete Sicherheitsmaßnahmen, Zugriffskontrollen und technische Schutzmechanismen sind potenzielle Angriffsflächen zu reduzieren und unbefugte Zugriffe sowie technische Schwachstellen zu verhindern. Zusätzlich sollten regelmäßige Sicherheits- und Belastungstests durchgeführt werden, um die Widerstandsfähigkeit der IT-Systeme, Schnittstellen und Zahlungsprozesse gegenüber Cyberangriffen, technischen Störungen und erhöhten Transaktionsvolumina zu überprüfen. Identifizierte Schwachstellen sind dabei zeitnah zu beheben.
Neben präventiven Maßnahmen kommt der Sicherstellung der operativen Handlungsfähigkeit im Störungsfall eine besondere Bedeutung zu. Hierzu sind geeignete Notfall- und Wiederanlaufverfahren für kritische Systeme und Zahlungsprozesse zu definieren und regelmäßig zu erproben. Ziel ist es, die Auswirkungen von IT-Ausfällen, Cybervorfällen oder Störungen externer Infrastrukturen auf den Geschäftsbetrieb zu begrenzen und kritische Funktionen innerhalb festgelegter Wiederherstellungszeiten wieder aufnehmen zu können.
Darüber hinaus sind wesentliche IT-Dienstleister und weitere externe Abhängigkeiten im Zusammenhang mit dem digitalen Euro systematisch zu identifizieren und zu bewerten. Angemessene Sicherheits-, Kontroll- und Überwachungsmaßnahmen sollten dabei insbesondere die Ausfallsicherheit, Zugriffsrechte, Notfallkonzepte und vertraglichen Anforderungen der Drittparteien berücksichtigen.
Ergänzend zu diesen präventiven und steuernden Maßnahmen ist auch der bestehende Versicherungsschutz auf seine Angemessenheit zu überprüfen. Dabei gilt es, potenzielle Cyber- und Betriebsrisiken im Zusammenhang mit dem digitalen Euro zu berücksichtigen und geeignete Versicherungslösungen unter Einbeziehung bestehender Deckungen, Ausschlüsse, Selbstbehalte und möglicher Deckungslücken zu bewerten.
Die wesentlichen Maßnahmen zur Vermeidung, Steuerung und Absicherung der IT-, Cyber- und Betriebsrisiken sind in Abbildung 12 zusammengefasst.
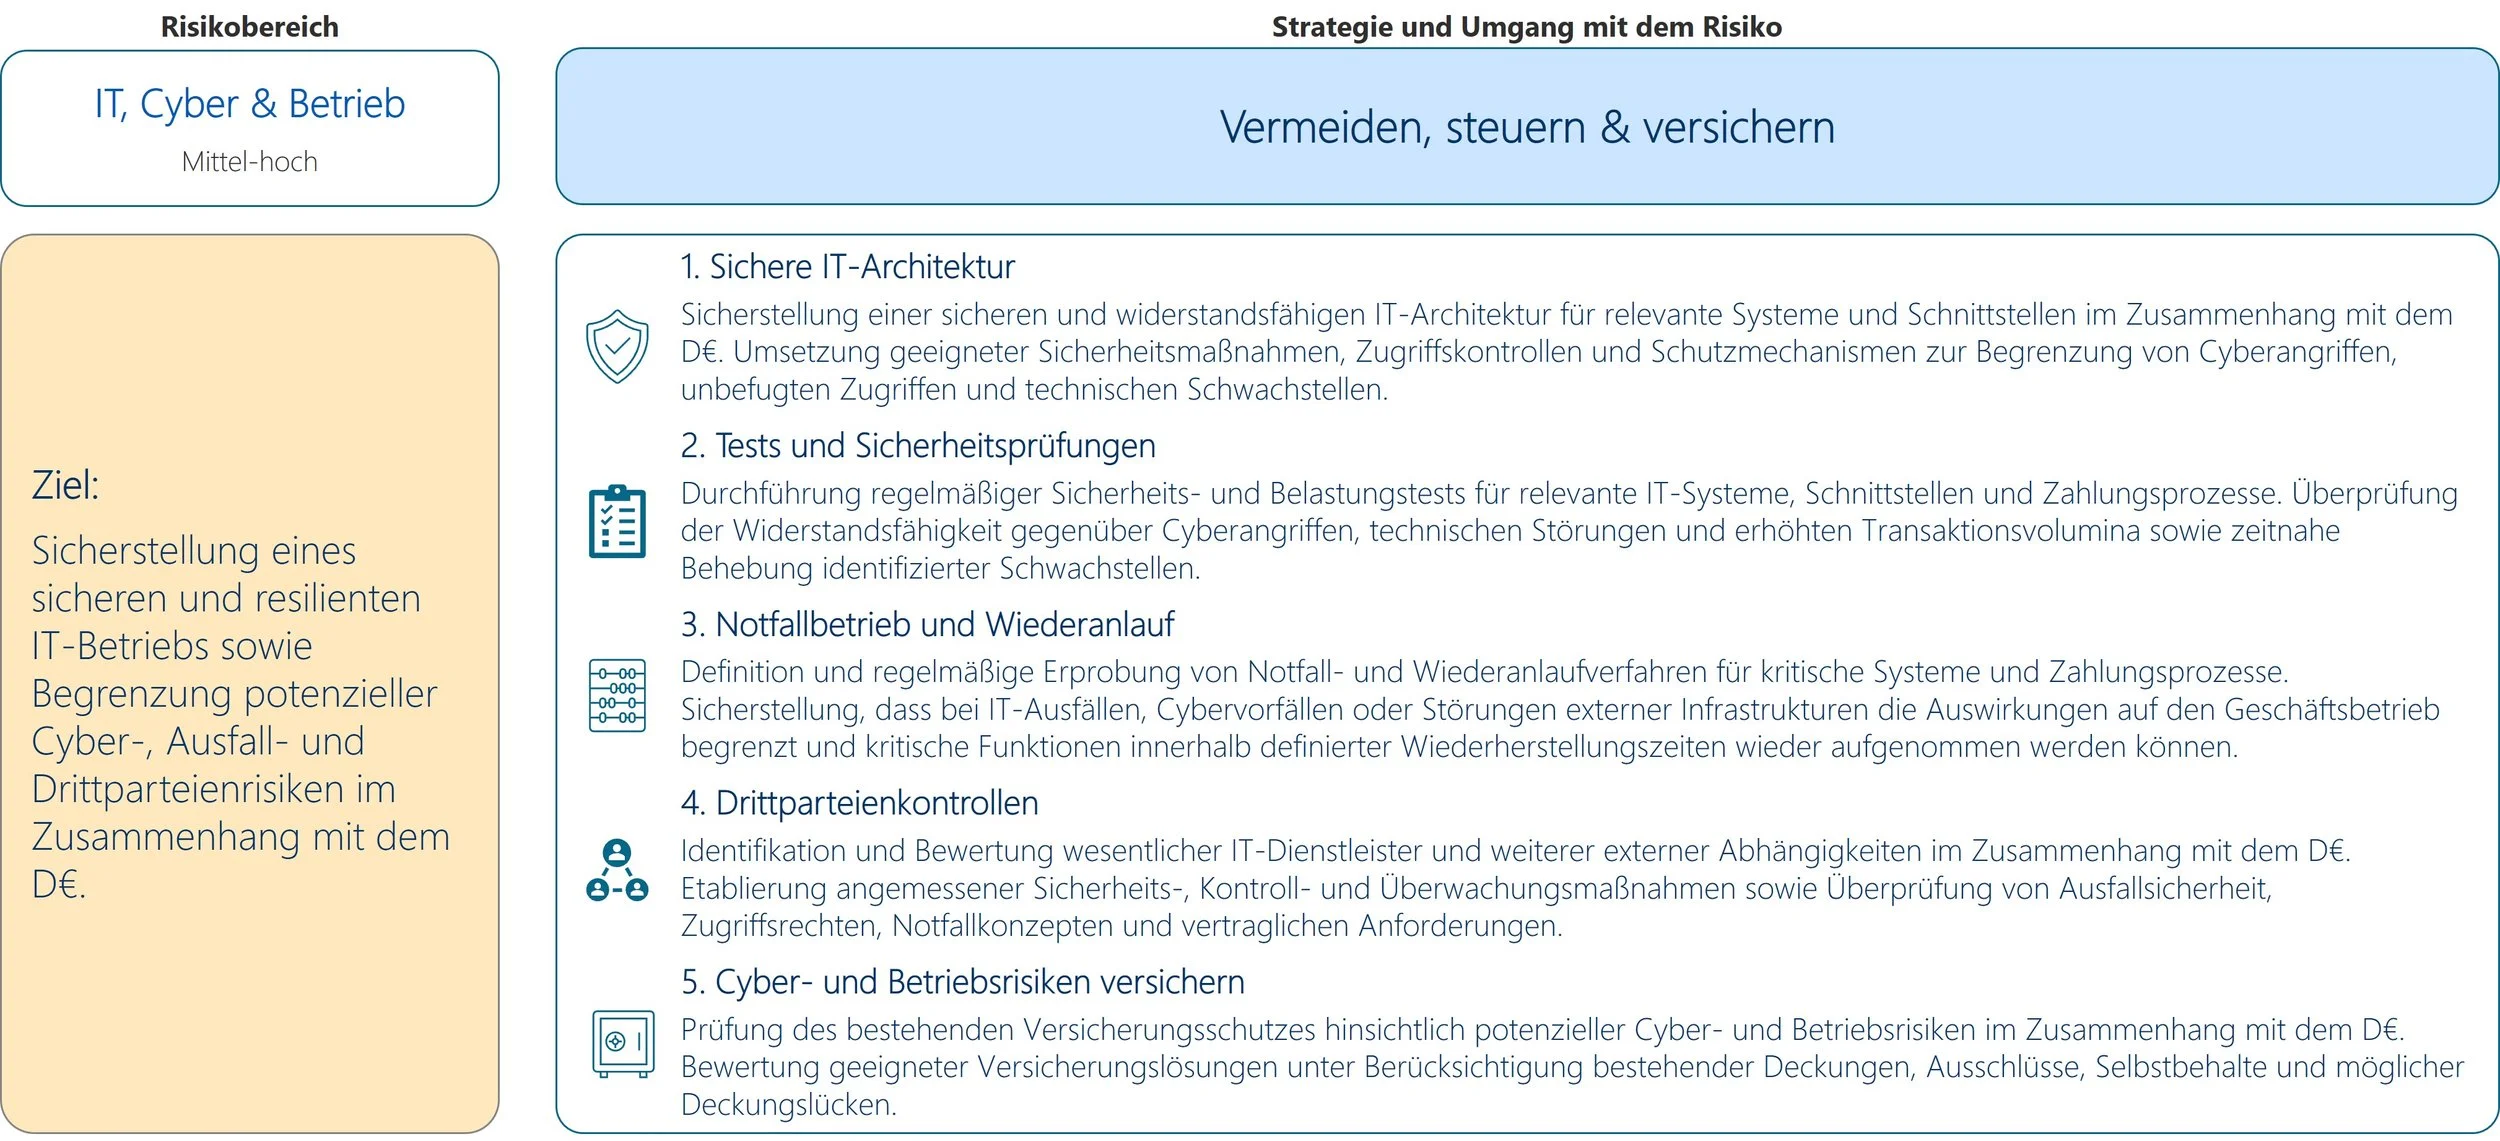
Abbildung 12: Strategie und Umgang mit Risiken im Bereich IT, Cyber und Betrieb.
Risikobereich: Kunden und Wettbewerb
Die wesentlichen strategischen Handlungsfelder zur Stärkung der Kundenbindung und Wettbewerbsfähigkeit im Zusammenhang mit dem digitalen Euro sind in Abbildung 13 dargestellt.
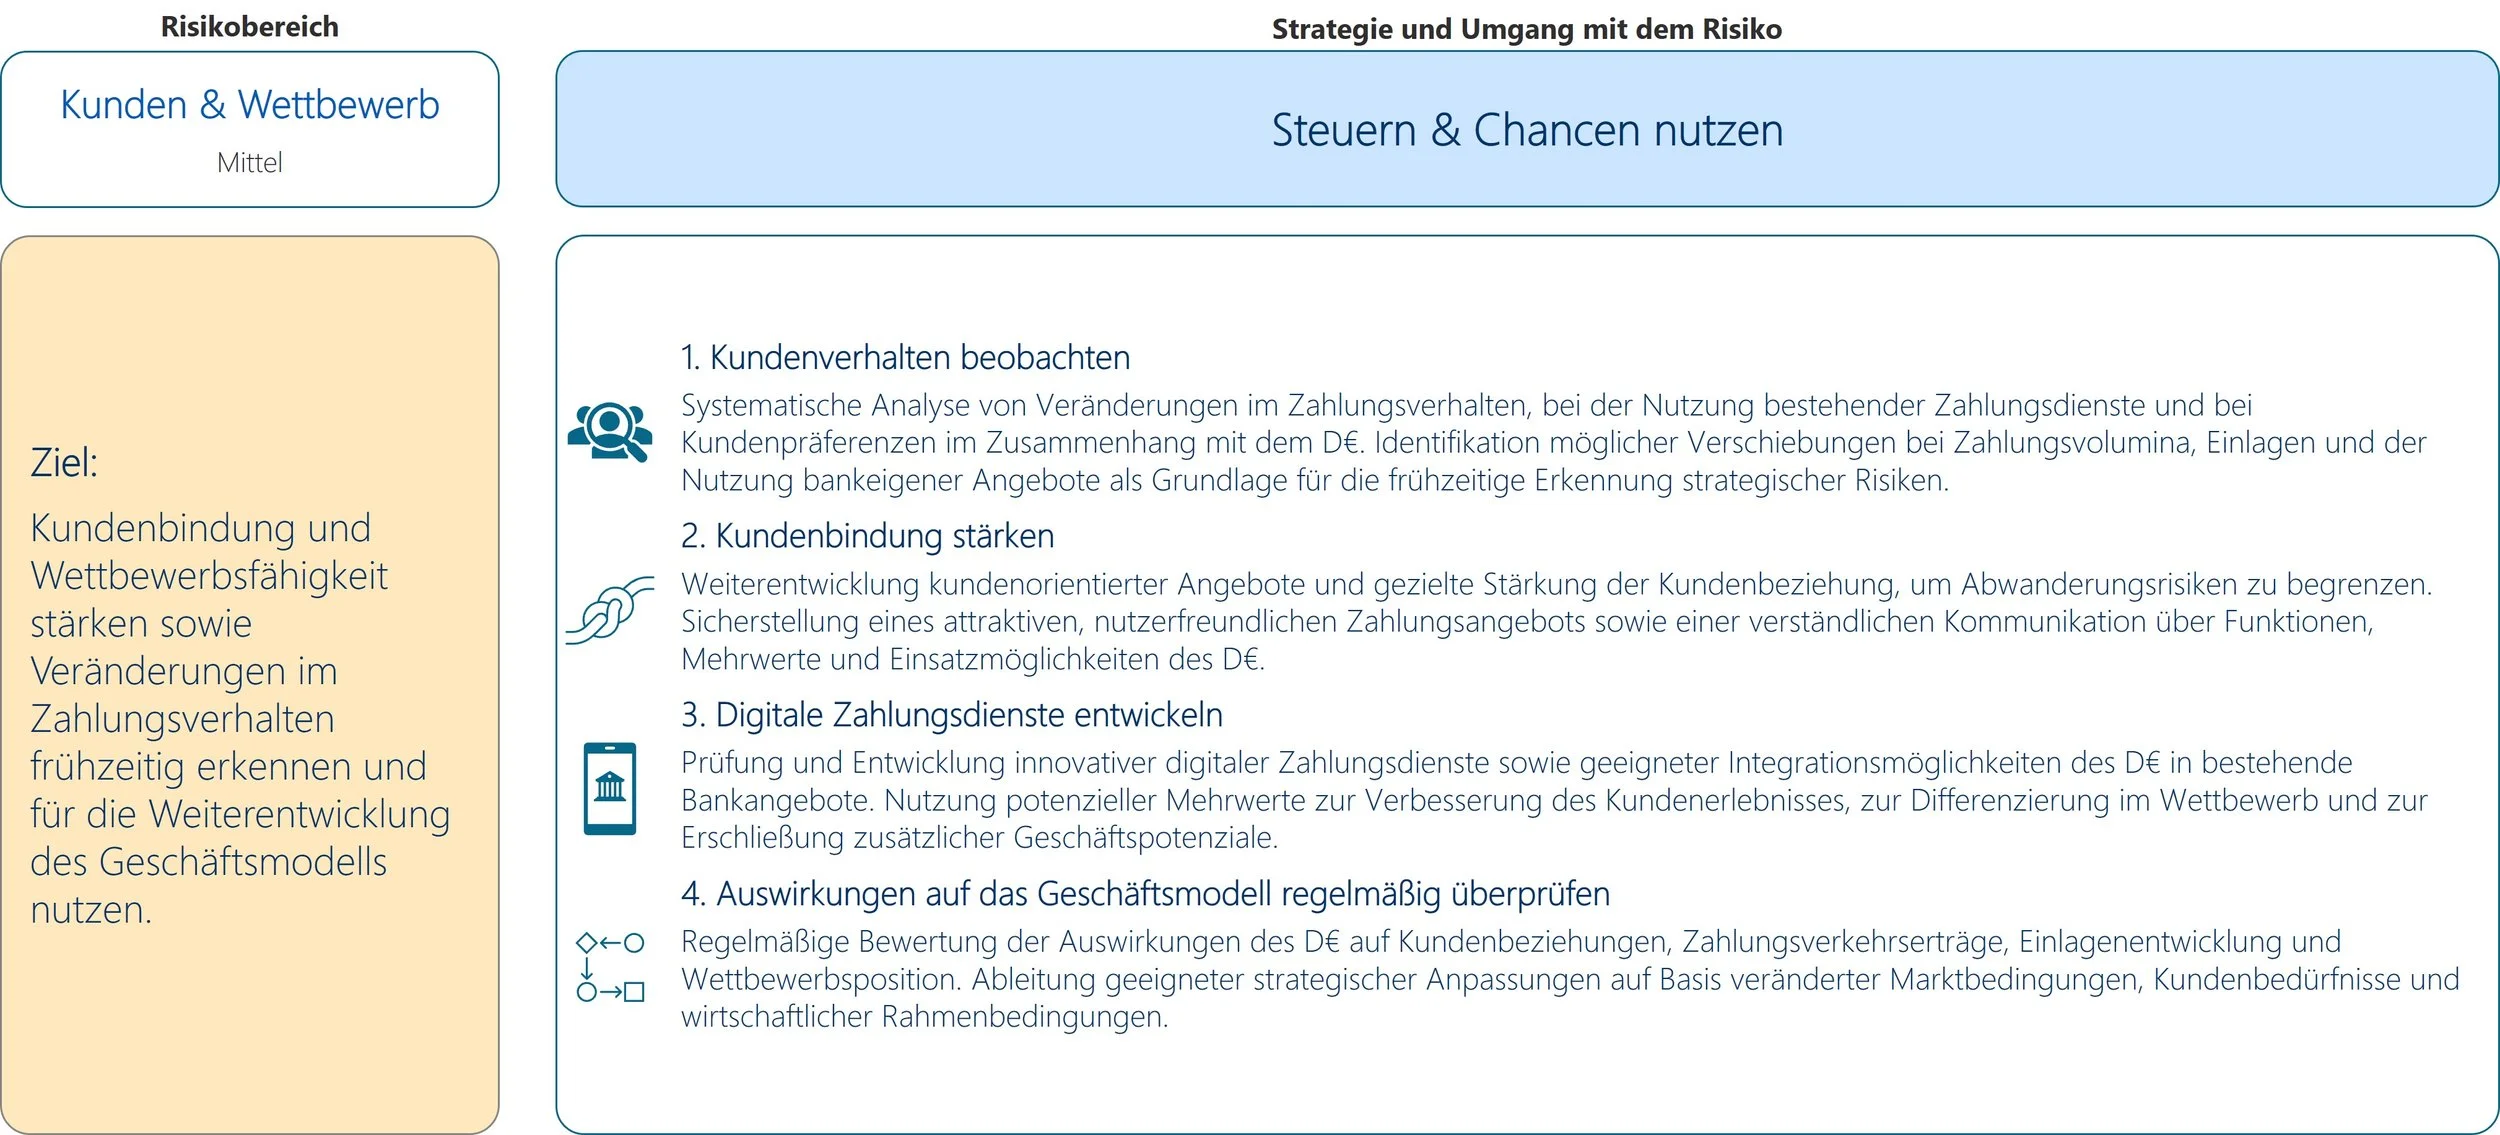
Abbildung 13: Strategie und Umgang mit Risiken im Bereich Kunden und Wettbewerb.
Im Mittelpunkt steht dabei, Veränderungen im Zahlungsverhalten frühzeitig zu erkennen, die Kundenbeziehung gezielt weiterzuentwickeln und sich daraus ergebende Chancen für das Geschäftsmodell zu nutzen. Der strategische Umgang mit diesem Risikobereich umfasst daher sowohl die aktive Steuerung potenzieller Risiken als auch die gezielte Nutzung neuer Geschäftsmöglichkeiten.
Eine wichtige Grundlage hierfür bildet die systematische Beobachtung des Kundenverhaltens. Insbesondere Veränderungen bei der Nutzung bestehender Zahlungsdienste, Kundenpräferenzen sowie mögliche Verschiebungen bei Zahlungsvolumina, Einlagen und der Inanspruchnahme bankeigener Angebote sollten regelmäßig analysiert werden. Die gewonnenen Erkenntnisse ermöglichen es, strategische Risiken frühzeitig zu identifizieren und geeignete Maßnahmen abzuleiten.
Gleichzeitig gilt es, die Kundenbindung durch die Weiterentwicklung kundenorientierter Angebote und eine gezielte Stärkung der Kundenbeziehung zu sichern. Ein attraktives und nutzerfreundliches Zahlungsangebot sowie eine verständliche Kommunikation der Funktionen, Mehrwerte und Einsatzmöglichkeiten des digitalen Euro können dazu beitragen, Abwanderungsrisiken zu begrenzen und die Kundenakzeptanz zu fördern.
Darüber hinaus eröffnet der digitale Euro Möglichkeiten, bestehende digitale Zahlungsdienste weiterzuentwickeln und neue Angebote zu erschließen. Banken sollten daher geeignete Integrationsmöglichkeiten des digitalen Euro in ihre bestehenden Produkt- und Leistungsangebote prüfen und innovative Zahlungslösungen entwickeln. Auf diese Weise können potenzielle Mehrwerte für das Kundenerlebnis geschaffen, die eigene Wettbewerbsposition gestärkt und zusätzliche Geschäftspotenziale erschlossen werden. Voraussetzung hierfür ist eine regelmäßige Bewertung der Auswirkungen des digitalen Euro auf Kundenbeziehungen, Zahlungsverkehrserträge, Einlagenentwicklung und Wettbewerbsposition. Auf Basis veränderter Marktbedingungen, Kundenbedürfnisse und wirtschaftlicher Rahmenbedingungen sind daraus erforderliche strategische Anpassungen abzuleiten.
Risikobereich: Governance und Umsetzung
Eine wirksame Governance bildet die Grundlage für die übergreifende Steuerung der mit dem digitalen Euro verbundenen Risiken. Ziel dieses Risikobereichs ist es, durch klare Verantwortlichkeiten, definierte Risikogrenzen und verbindliche Eskalationsprozesse eine angemessene Steuerung und Überwachung digitale Euro-bezogener Risiken sicherzustellen. Die hierfür wesentlichen Handlungsfelder sind in Abbildung 14 zusammengefasst. Der strategische Umgang mit diesem Risikobereich sieht insbesondere eine konsequente Kontrolle sowie eine strukturierte Eskalation bei Überschreitung definierter Risikogrenzen vor.
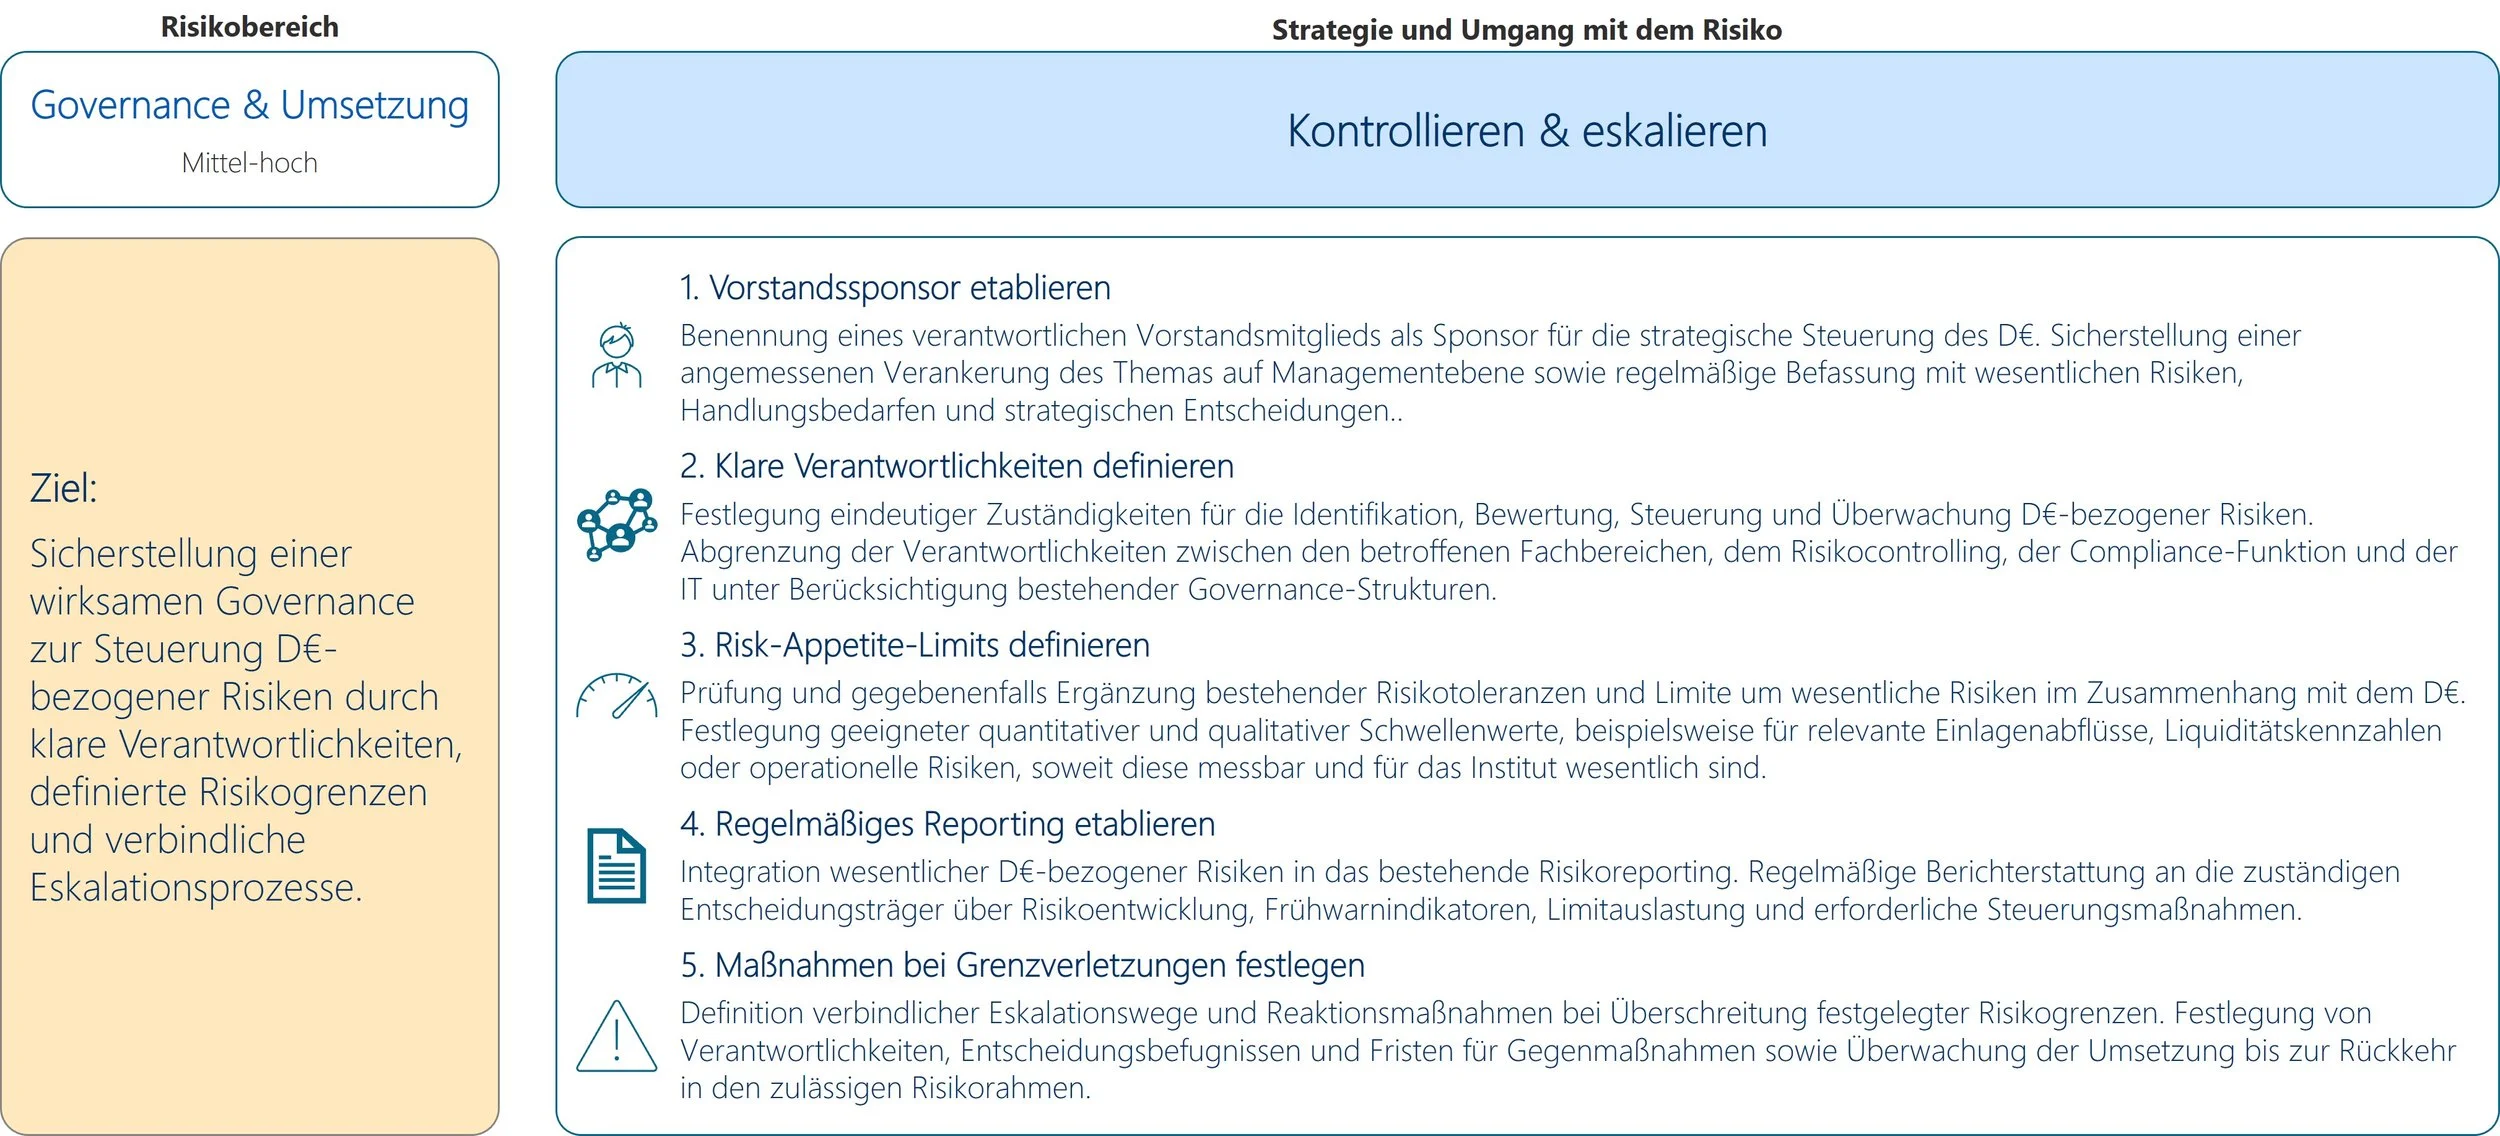
Abbildung 14: Strategie und Umgang mit Risiken im Bereich Governance und Umsetzung.
Zunächst sollte die strategische Verantwortung für den digitale Euro auf Vorstandsebene verankert werden. Hierzu empfiehlt sich die Benennung eines verantwortlichen Vorstandsmitglieds als Sponsor, das die übergreifende Steuerung des Themas begleitet und eine regelmäßige Befassung mit wesentlichen Risiken, Handlungsbedarfen und strategischen Entscheidungen sicherstellt.
Darauf aufbauend sind eindeutige Zuständigkeiten für die Identifikation, Bewertung, Steuerung und Überwachung digitale Euro-bezogener Risiken festzulegen. Dabei gilt es insbesondere die Verantwortlichkeiten der betroffenen Fachbereiche sowie des Risikocontrollings, der Compliance-Funktion und der IT klar voneinander abzugrenzen und in die bestehenden Governance-Strukturen zu integrieren.
Ein weiterer Schwerpunkt liegt auf der Definition eines angemessenen Risk Appetite. Hierzu sollten bestehende Risikotoleranzen und Limite überprüft und gegebenenfalls um wesentliche digitale Euro-bezogene Risiken ergänzt werden. Geeignete quantitative und qualitative Schwellenwerte können beispielsweise relevante Einlagenabflüsse, Liquiditätskennzahlen oder operationelle Risiken betreffen, sofern diese für das jeweilige Institut wesentlich und messbar sind.
Um eine kontinuierliche Überwachung sicherzustellen, sind die Risiken zudem in das bestehende Risikoreporting zu integrieren. Eine regelmäßige Berichterstattung an die zuständigen Entscheidungsträger sollte insbesondere die Risikoentwicklung, relevante Frühwarnindikatoren, die Limitauslastung sowie gegebenenfalls erforderliche Steuerungsmaßnahmen umfassen.
Schließlich bedarf es verbindlicher Eskalationswege und konkreter Reaktionsmaßnahmen für den Fall, dass definierte Risikogrenzen überschritten werden. Dabei sind klare Verantwortlichkeiten, Entscheidungsbefugnisse und Fristen für die Einleitung geeigneter Gegenmaßnahmen festzulegen. Die Umsetzung der Maßnahmen ist konsequent nachzuverfolgen und so lange zu überwachen, bis die Einhaltung des zulässigen Risikorahmens wieder sichergestellt ist.
Nachfolgend wird zusammengefasst dargestellt, was zum digitalen Euro bereits feststeht und welche Aspekte noch weiterer Klärung bedürfen.
Was bisher feststeht und was noch offen ist
Die Ausgestaltung des digitalen Euro ist Gegenstand fortlaufender Diskussionen auf europäischer Ebene. Dabei zeichnen sich bereits wesentliche Grundprinzipien ab, während andere Aspekte noch konkretisiert werden müssen oder weiterhin Gegenstand politischer und rechtlicher Abstimmung sind.
Einige grundlegende Eigenschaften des digitalen Euro gelten mittlerweile als weitgehend geklärt. So soll es sich um digitales Zentralbankgeld handeln, das als Ergänzung zum bestehenden Bargeld konzipiert ist und ausdrücklich keine Kryptowährung darstellt. Für die Bereitstellung ist ein Intermediärmodell vorgesehen, bei den Banken und Zahlungsdienstleister eine zentrale Rolle einnehmen. Zudem soll der digitale Euro sowohl online als auch offline nutzbar sein. Eine Verzinsung ist nicht vorgesehen. Die grundlegenden Basisleistungen sollen für Privatpersonen kostenlos angeboten werden. Darüber hinaus ist eine Haltegrenze vorgesehen, die insbesondere dazu dienen soll, größere Einlagenverlagerungen aus dem Bankensystem zu begrenzen. Der Start einer Pilotphase ist derzeit für das zweite Halbjahr 2027 geplant.
Neben diesen Grundprinzipien befinden sich zahlreiche Aspekte weiterhin in der Entwicklung. Dazu zählt die konkrete Höhe der Haltegrenze sowie die genaue Ausgestaltung der Vergütung von Banken. Auch die technische Umsetzung und die konkrete Integration in bestehende Bankensysteme sind noch nicht abschließend festgelegt. Darüber hinaus bedarf es weitere Konkretisierungen hinsichtlich des Rulebooks, das die einheitlichen Regeln und Standards für die Nutzung des digitalen Euro festlegen soll, sowie der konkreten Nutzerführung.
Über die technischen und konzeptionellen Fragestellungen hinaus bestehen auch auf politischer und rechtlicher Ebene noch offene Punkte. Insbesondere steht die endgültige Verabschiedung der europäischen Gesetzgebung noch aus. Damit verbunden sind weitere Fragen hinsichtlich der konkreten Pflichten der Banken, der Verteilung der entstehenden Kosten sowie der finalen Governance-Struktur. Ebenso sind die tatsächliche Ausgabezeitpunkt und die damit verbundenen Rahmenbedingungen noch nicht abschließend festgelegt.
Abbildung 15 fasst den aktuellen Diskussions- und Entwicklungsstand zusammen.
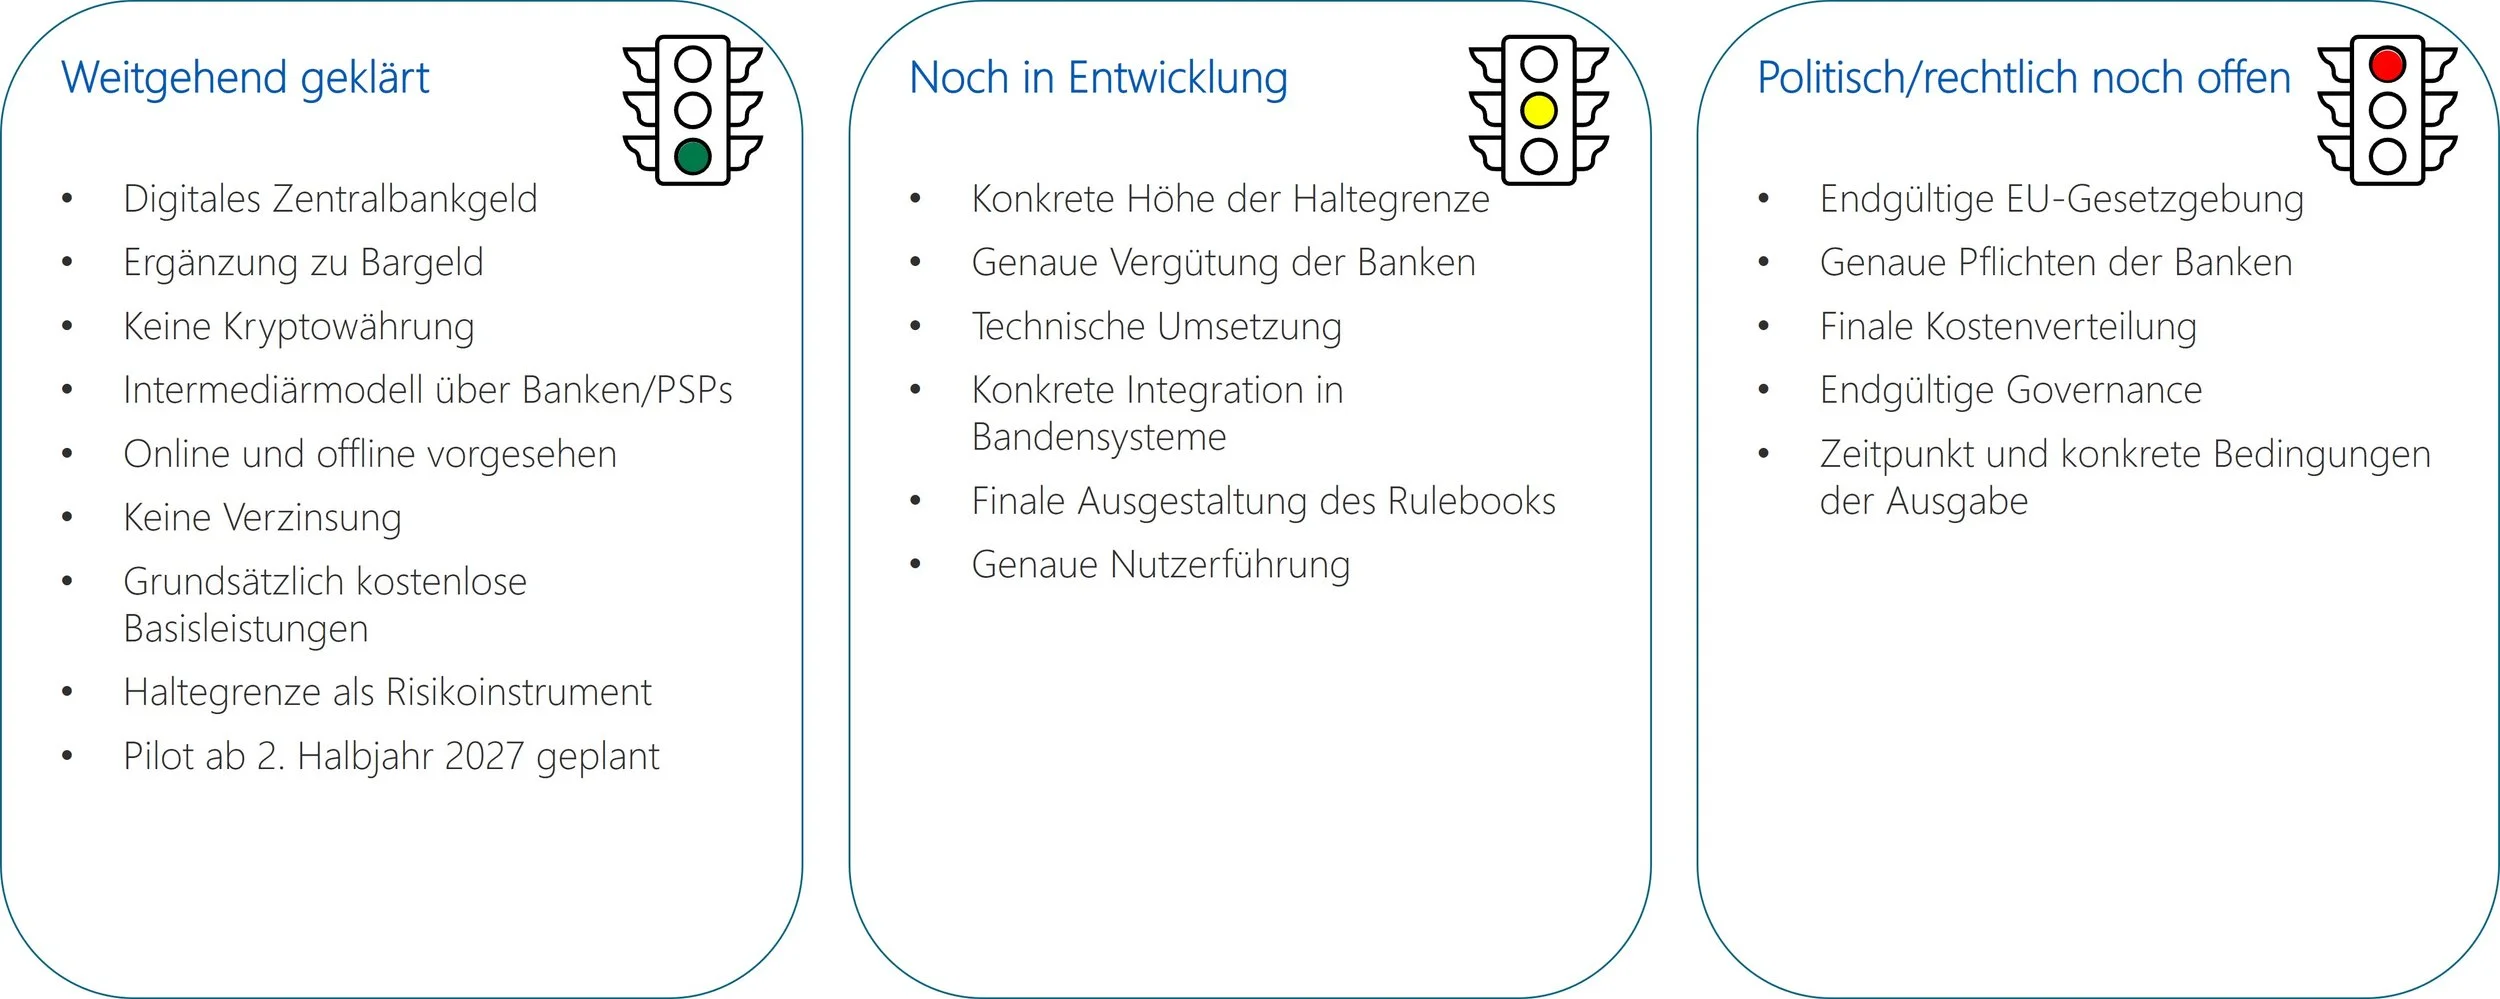
Abbildung 15: Überblick was bereits diskutiert und was noch offen ist.
Dabei wird deutlich, dass trotz erkennbarer Fortschritte wesentliche Ausgestaltungsfragen noch ausstehen. Für Banken ergibt sich daraus die Notwendigkeit, die weiteren Entwicklungen aufmerksam zu verfolgen und mögliche Auswirkungen frühzeitig in die strategische Planung einzubeziehen.
Über Finbridge
Finbridge unterstützt Sie als unabhängiges Beratungsunternehmen in den grundsätzlichen Fragestellungen des aufsichtsrechtlichen Risikomanagements. Wir verfolgen die Entwicklungen rund um den digitalen Euro mit großem Interesse und hoher Aufmerksamkeit. Durch unsere umfassende Expertise sowie unsere ausgeprägten technischen und methodischen Kompetenzen sind wir in der Lage, flexibel auf Ihre individuellen Anforderungen, Bedürfnisse und Zielsetzungen einzugehen. Dabei unterstützen wir Sie gezielt bei der Bewältigung aktueller und zukünftiger Herausforderungen.
Sie haben Fragen zu den fachlichen Änderungen und Herausforderungen im Detail? Unsere Expertinnen und Experten stehen Ihnen für einen vertiefenden Austausch zu fachlichen Anforderungen, aktuellen Änderungen und konkreten Umsetzungsherausforderungen gerne zur Verfügung.
Quellenverzeichnis
[1] Brühl Volker: The potential impact of a central bank digital currency (CBDC) on the banking sector: the case of a digital euro. Eurasian Econ Rev 16, 215-240, 2026. https://doi.org/10.1007/s40822-025-00359-2
[2] Cipollone Piero: Money in the digital age: digital euro, tokenisation and the role of central banks. Speech, Money in the digital age: digital euro, tokenisation and the role of central banks, zuletzt abgerufen am 30.10.2026.
[3] Cipollone Piero and Elderson Frank: Digital euro: an opportunity for banks. The ECB BLOG, Digital euro: an opportunity for banks, last accessed on 30.10.2026.
[4] EZB: ECB selects 36 payment serivce prociders to join digital euro pilot ECB selects 36 payment service providers to join digital euro pilot, zuletzt abgerufen am 04.11.2026.
[5] EZB: Pilotprojekt zum digitalen Euro. Pilotprojekt zum digitalen Euro, zuletzt abgerufen am 30.10.2026.
[6] EZB: Preparation phase of a digital euro – Closing report. Preparation phase of a digital euro - Closing report, zuletzt abgerufen am 30,10.2026.
[7] EZB: Technical data on the financial stability impact of the digital euro. Technical annex on the financial stability impact of the digital euro, zuletzt abgerufen am 30.10.2026.
[8] Finbridge GmbH & Co KG: Digitaler Euro – Das Bargeld von morgen? Digitaler Euro - Das Bargeld von morgen? — Finbridge GmbH & Co KG, zuletzt abgerufen am 30.10.2026.
[9] Fritz Benedikt, Krüger Ulrich and Wong Lui-Hsian: Digital euro: short-term effects on the liquidity of German banks considering holding limits. Bundesbank, Technical Paper, Frankfurt am Main, 2024.
[10] Krüger Ulrich and Wong Lui-Hsian: Long-term implications of a digital euro on liquidity and funding cost in the German banking system. Bundesbank Discussion Paper, No 19/2026, 2026.
[11] Oesterreichische Nationalbank: Fakten & Vorteile. Fakten & Vorteile - Oesterreichische Nationalbank, zuletzt abgerufen am 30.10.2026.
Autorin: Dr. Regina Koller



Finbridge veröffentlicht ein Poster zu Geopolitischen Risken und deren Auswirkungen & Risken für Banken. Betrachtet wurden neben den Risikotreibern und Wirkungskanälen auch die Indikatoren der Bankrisiken sowie die Ergebnisse des EZB Stresstest 2026.